

Perspectivas bursátiles de septiembre de 2025: Principales conclusiones
- El small cap y el value rinden mejor, pero siguen infravalorados
- La Reserva Federal, lista para bajar los tipos, y los rendimientos a largo plazo tienden a la baja
- Los aranceles distorsionan el PIB y la economía se ralentiza
- Las comunicaciones, el sector inmobiliario, la energía y la sanidad ofrecen el mejor valor
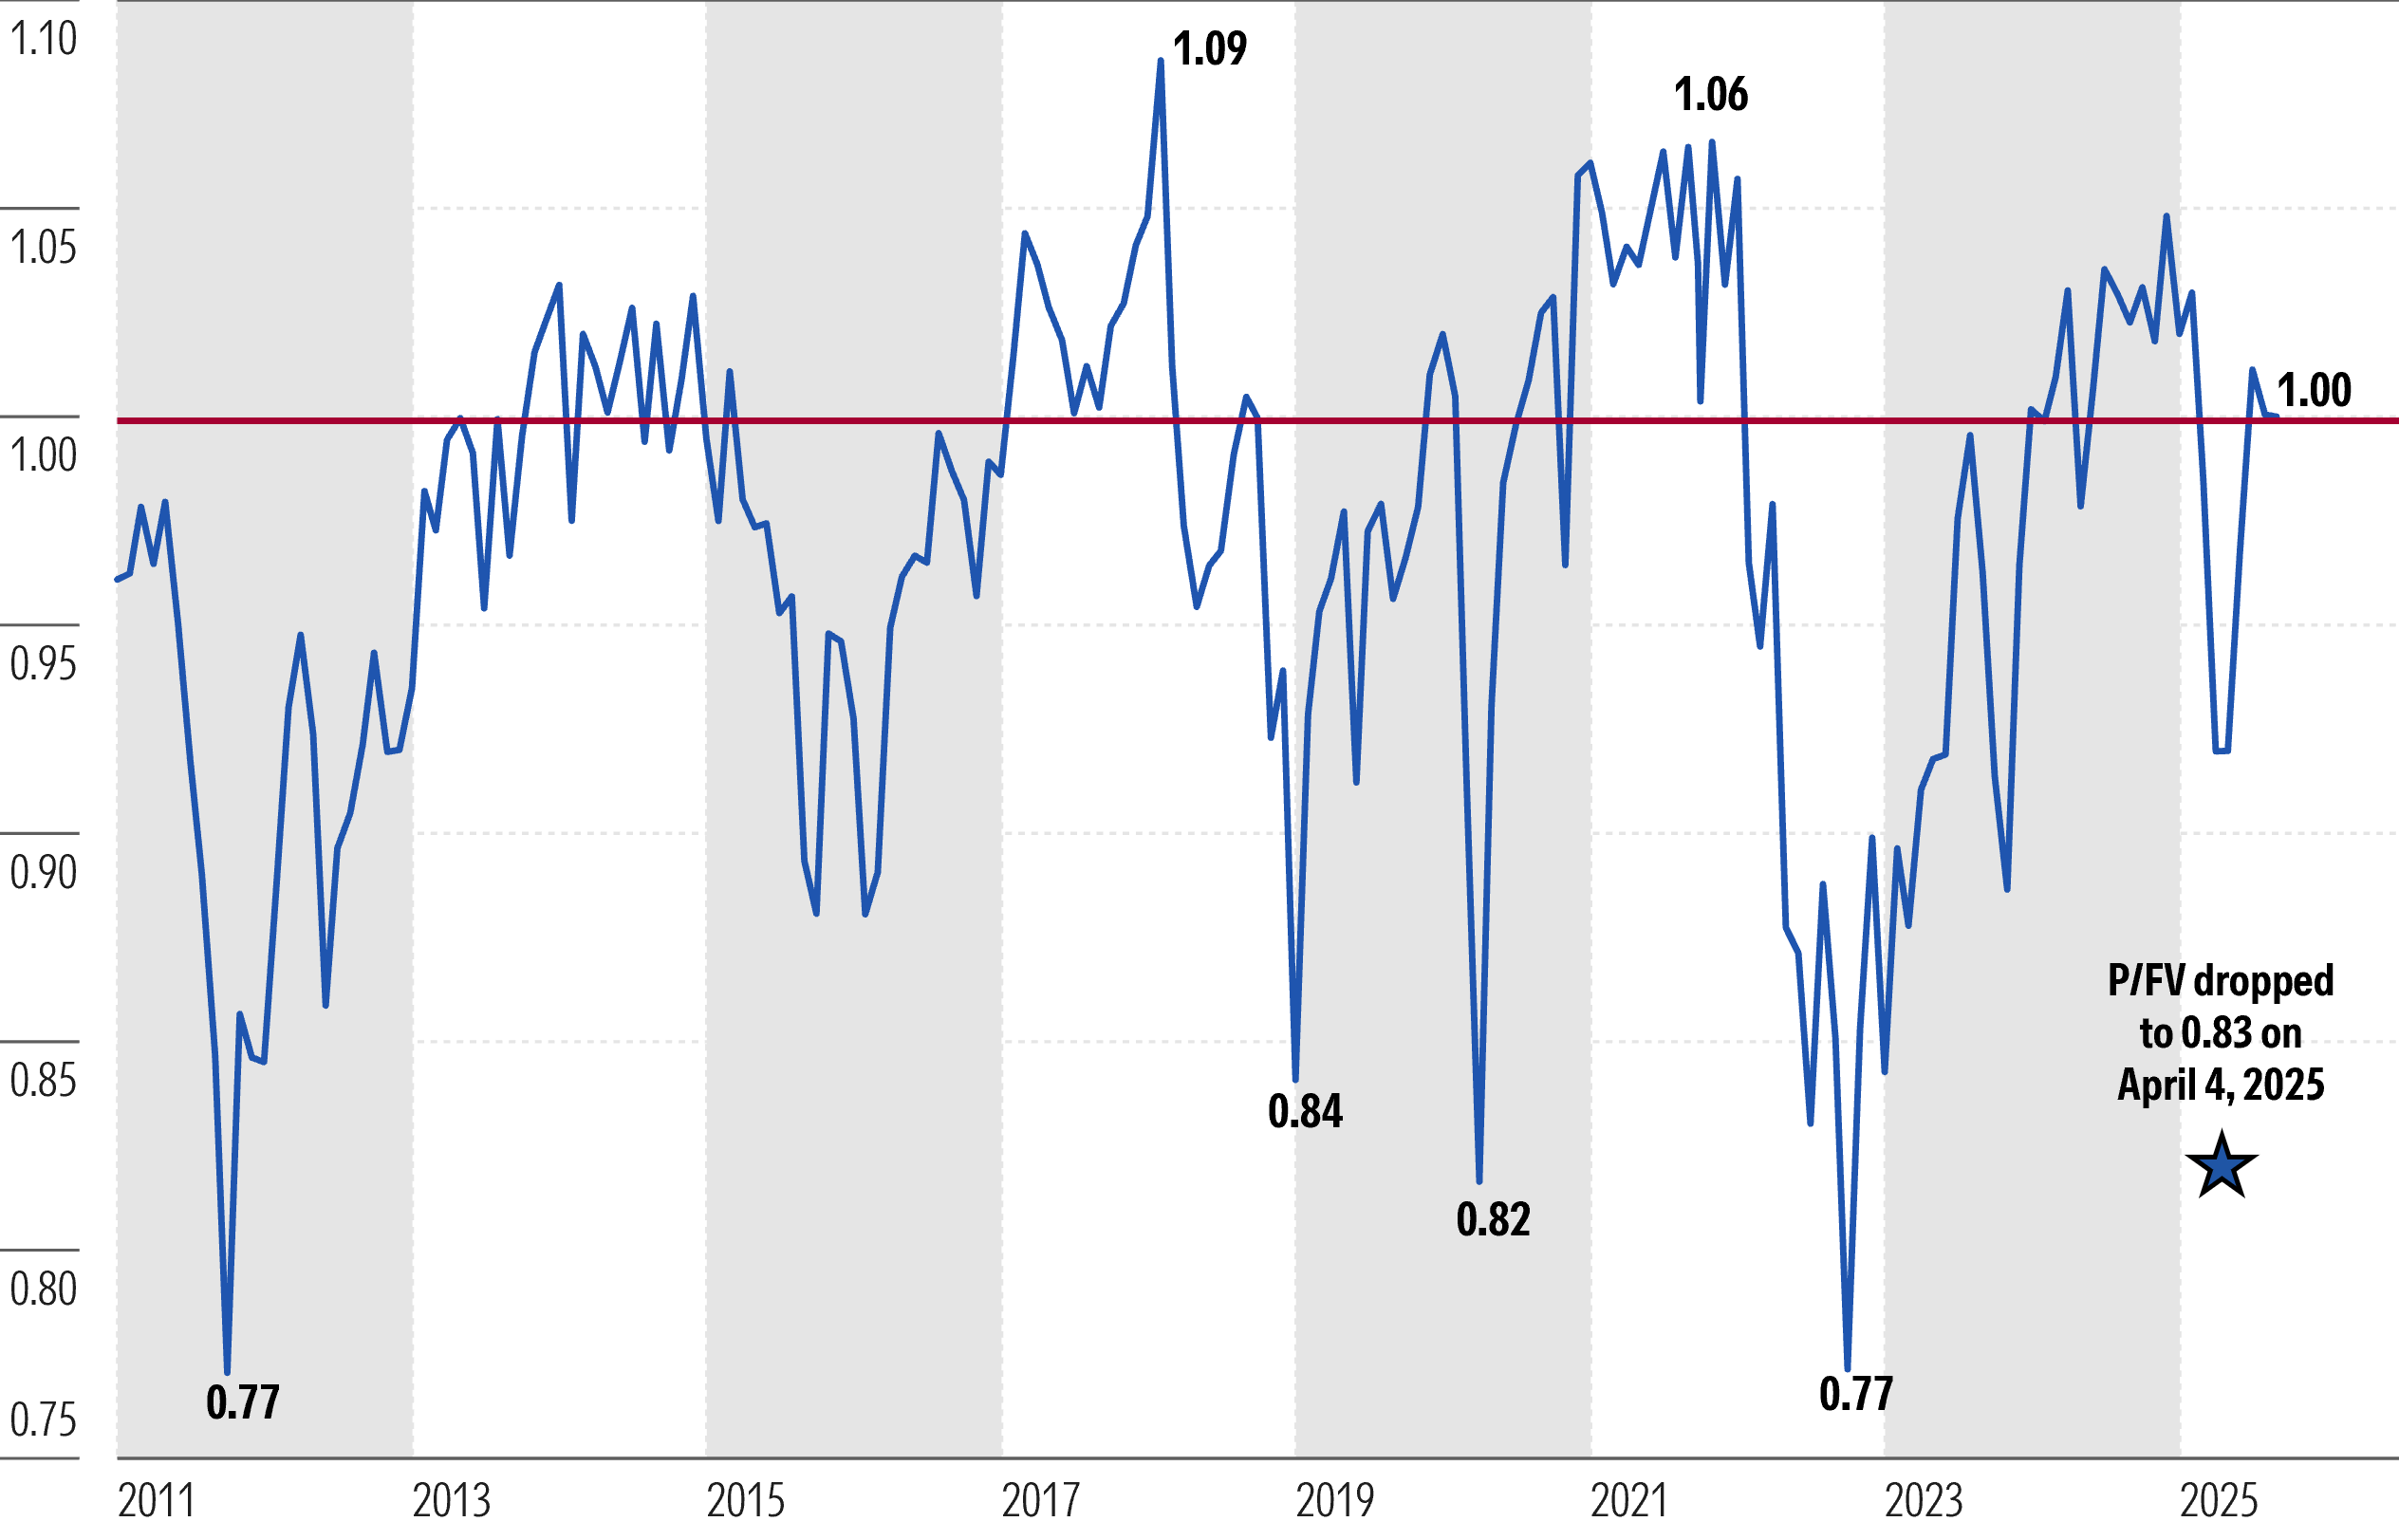
El 29 de agosto de 2025, el mercado de renta variable estadounidense cotizaba a un nivel equivalente al compuesto de nuestras estimaciones de valor razonable. El Morningstar US Market Index, nuestro índice representativo más amplio del mercado bursátil estadounidense, subió un 2,15% en agosto. Esta fuerte rentabilidad mensual se debió a la ampliación de las áreas infravaloradas del mercado que habían quedado rezagadas con respecto a los valores de crecimiento de gran capitalización, que habían impulsado gran parte de las ganancias a principios de año. El Morningstar US Value Index subió un 5,05%, superando ampliamente la rentabilidad del 0,40% de nuestro US Growth Index y el 3,01% de nuestro US Core Index. Por capitalización, el Morningstar US Small Cap Index subió un 4,58%, superando el 1,98% y el 1,99% de rentabilidad del US Large Cap Index y del US Mid Cap Index, respectivamente.
Precio/Valor razonable de la cobertura Morningstar de la renta variable estadounidense a final de mes
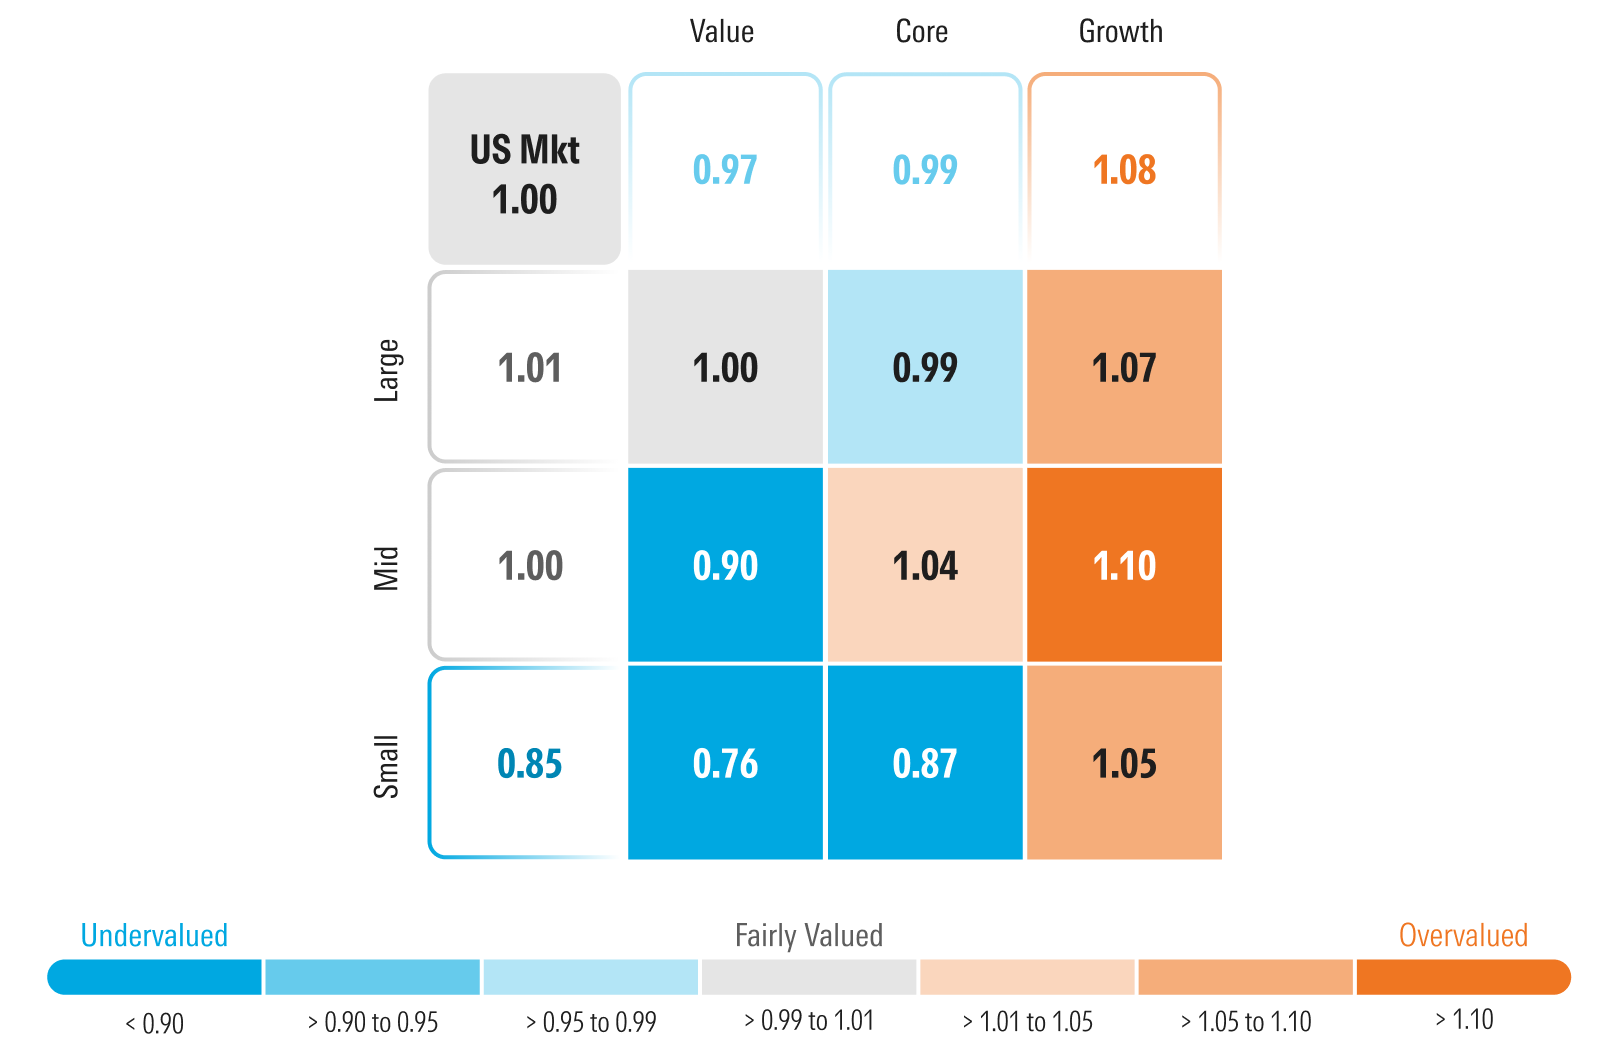
Aunque tanto la categoría de valor como los valores de pequeña capitalización obtuvieron mejores resultados en agosto, seguimos viendo oportunidades de inversión atractivas en estas áreas en comparación con el resto del mercado. La categoría de valor se mantiene con un descuento del 3% con respecto al valor razonable, mientras que los valores de crecimiento se mantienen con una prima del 8% y los valores básicos se acercan a su valor razonable.
Los valores de pequeña capitalización siguen siendo la parte más atractiva del mercado, con un descuento del 15%, mientras que los de mediana y gran capitalización están bastante valorados. Llevamos mucho tiempo señalando que los valores de pequeña capitalización han sido atractivos tanto en términos absolutos como relativos. Sin embargo, también advertimos de que la inversión en valores de pequeña capitalización es una inversión a largo plazo, no una operación rápida, y no cabe esperar que los valores de pequeña capitalización funcionen hasta finales de este año. No obstante, abogamos por una posición sobreponderada, ya que el momento de entrada es difícil en el mejor de los casos, y una vez que las pequeñas capitalizaciones comenzaran a obtener mejores resultados, subirían rápidamente. Esta reciente racha de rendimientos superiores nos lleva a preguntarnos: ¿se trata de un engaño y de un comienzo demasiado prematuro? ¿O es el comienzo de una verdadera rotación?
Históricamente, los valores de pequeña capitalización funcionan mejor cuando la economía se reacelera tras una desaceleración o recesión, cuando la Reserva Federal suaviza la política monetaria y cuando los tipos de interés a largo plazo bajan. Parece que dos de estas tres condiciones se están cumpliendo, mientras que la tercera sigue siendo una incógnita.
Esperamos que la Reserva Federal comience a relajar la política monetaria en la próxima reunión y adopte medidas de relajación adicionales a lo largo de 2026. Los tipos de interés a largo plazo han seguido una tendencia a la baja en los últimos meses, y la rentabilidad del Tesoro estadounidense a 10 años ha estado cerca de la parte inferior de su rango de negociación durante el último año. Además, el equipo económico de Gestión de Inversiones de Morningstar prevé que la rentabilidad a 10 años caiga por debajo del 4% en 2026 y aún más en 2027.
Queda una condición pendiente: ¿Reacelerará la economía estadounidense en los próximos trimestres? ¿O se ralentizará? Desde una perspectiva general, parece que esta condición ya se ha cumplido, ya que el producto interior bruto del 3,3% registrado en el segundo trimestre de 2025 superó con creces la contracción del 0,3% del primer trimestre. Sin embargo, el informe principal oculta el impacto de los aranceles anticipados de los importadores durante el primer trimestre, reduciendo así el PIB, y luego utilizando ese inventario en el segundo trimestre, por lo tanto, reforzando artificialmente el PIB. Según el equipo económico de Morningstar, si se elimina el impacto de las importaciones, la economía subyacente real se ralentizó entre el primer y el segundo trimestre.
Según la estimación más reciente del PIB de la Fed de Atlanta, las métricas económicas actuales se mueven a un ritmo del 3,0%, una lectura relativamente fuerte. Sin embargo, nuestro equipo económico prevé que el impacto de los aranceles ralentizará la economía sobre una base trimestral secuencial hasta principios de 2026.
Precio/Valor razonable según Morningstar Style Box
El optimismo de Jackson Hole se enfrenta a las fricciones del comercio mundial
El mercado bursátil estadounidense recibió un impulso tras el discurso del presidente de la Reserva Federal, Jerome Powell, en la conferencia anual de Jackson Hole, en el que dio a entender que se inclinaba por relajar la política monetaria en la reunión del Comité Federal de Mercado Abierto de septiembre. El equipo económico de Morningstar en EE.UU. sigue esperando que la Fed flexibilice la política monetaria este mes en la reunión del 16-17 de septiembre, recortando el tipo de los fondos federales en 25 puntos básicos, seguido de otro recorte de 25 puntos básicos al menos una vez más antes de fin de año. Las previsiones actuales apuntan a otros recortes de 100 puntos básicos en 2026.
En el frente arancelario, EE.UU. y la UE dieron a conocer detalles adicionales sobre los aranceles de conformidad con el marco acordado previamente. La mayoría de las exportaciones de la UE a EE.UU., incluidos automóviles, productos farmacéuticos, semiconductores y madera, se enfrentarán a un arancel uniforme del 15%, mientras que los productos farmacéuticos genéricos y los precursores quedarán exentos. El anuncio también reiteró varias promesas de la UE de comprar productos energéticos a EE.UU. y realizar inversiones estratégicas en ese país. El plazo para los aranceles entre EE.UU. y México, así como con China, se amplió hasta el 30 de octubre y el 10 de noviembre, respectivamente. Las conversaciones arancelarias con Canadá parecen haberse roto, y se aplicaron aranceles adicionales a los productos canadienses no incluidos en el Acuerdo Estados Unidos-México-Canadá.
Dónde vemos valor por sector
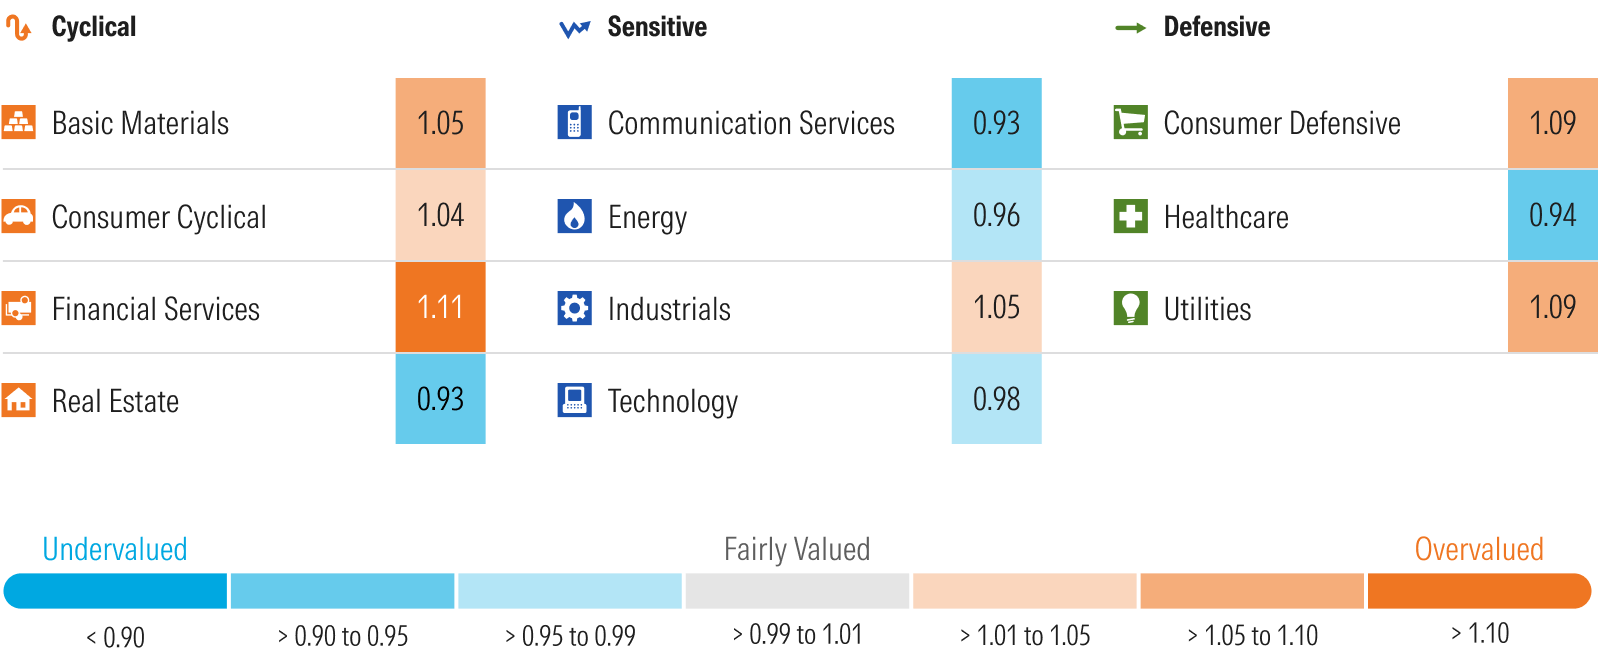
Las comunicaciones y el sector inmobiliario se disputan actualmente el sector más infravalorado, con un descuento del 7% sobre el valor razonable.
Sin embargo, dentro del sector de las comunicaciones, la infravalorada megacapitalización Alphabet sesga a la baja la valoración del sector, ya que cotizaba con un descuento del 10% sobre su valor razonable. Gran parte del descuento entre el precio de mercado y nuestra valoración se debió a una diferencia de opinión sobre el resultado de un caso antimonopolio, que podría haber obligado a Alphabet a desinvertir en Chrome y/o Android. Nuestra opinión era que no ocurriría, mientras que el mercado incorporaba una mayor probabilidad de que ocurriera. Recientemente, el tribunal emitió un fallo en el que no se exigirá a Alphabet que se desprenda de estos segmentos, eliminando así esta sobrecarga de la acción, lo que permite que la acción se revalorice a su valor intrínseco.
El índice Morningstar US Real Estate subió un 3,08% en agosto, y más de la mitad de la Rentabilidad se produjo tras el discurso de Powell en Jackson Hole el 22 de agosto. Con la Fed a punto de relajar la política monetaria, esperamos que el sector inmobiliario se beneficie de la bajada de los tipos de interés, ya que la reducción de los costes de endeudamiento mejorará los beneficios y hará aún más atractiva su saludable rentabilidad por dividendo.
El Morningstar US Energy Index subió un 3,43% en agosto, ya que los precios del petróleo se mantuvieron relativamente estables durante el mes. Seguimos encontrando mucho valor en los valores petroleros, así como en las empresas de servicios petroleros, incluso después de incorporar nuestra opinión relativamente bajista sobre los precios del petróleo. En nuestros modelos de valoración, utilizamos el precio a futuro del mercado para el petróleo durante los próximos dos años y, a continuación, bajamos el precio hacia nuestra previsión de precio de ciclo medio de 55 $/barril para el crudo West Texas Intermediate. Además, creemos que las empresas petroleras ofrecen a los inversores una cobertura natural en su cartera si la inflación volviera a aparecer o los riesgos geopolíticos empujaran al alza los precios del petróleo. Si la relajación de la política monetaria estimula la actividad económica, esperaríamos ver un repunte de los precios del petróleo a medida que se recupere la demanda.
Después de haber estado rezagado durante gran parte del año, el Morningstar US Healthcare Index repuntó en agosto, subiendo un 5,49%. Sin embargo, en lo que va de año, el índice sigue siendo el de peor comportamiento, pues sólo ha subido un 1,41%. Los valores de seguros médicos se han desplomado debido a unas tasas de utilización y unos costes médicos superiores a los previstos. Los valores farmacéuticos mundiales se han visto presionados por la mayor incertidumbre acerca de posibles cambios en las tasas de reembolso gubernamentales, ya que la Administración estudia la posibilidad de implantar un régimen de fijación de precios basado en las naciones más favorecidas. Dentro del sector, vemos el valor más atractivo entre los fabricantes de dispositivos médicos, tecnología médica y productos médicos consumibles.
Morningstar Precio/Valor razonable por sector
Sectores sobrevalorados
El mayor cambio entre los sectores sobrevalorados en agosto se produjo en el sector de los servicios públicos. El sector de servicios públicos Morningstar US bajó un 1,37%, siendo el único sector que registró pérdidas. Normalmente, con sus beneficios constantes y su elevada rentabilidad por dividendo, el sector de los servicios públicos suele actuar como un valor de renta fija. Por ello, la bajada de los rendimientos debería impulsar los precios de los valores de este sector. Sin embargo, durante el mes de agosto, los tipos de interés a largo plazo bajaron, y como el mercado estaba valorando un recorte casi seguro del tipo de los fondos federales, el sector de los servicios públicos bajó. En nuestra opinión, esto refuerza nuestra opinión de que el sector ha oscilado demasiado al alza y está sobrevalorado. Vemos muy poco valor en toda nuestra cobertura y observamos que los únicos valores de servicios públicos infravalorados son los que son valores históricos, que están infravalorados por una razón.
