

Principales conclusiones
- Tras el repunte, las acciones estadounidenses vuelven a cotizar con una ligera prima respecto a nuestro valor razonable.
- Los valores de crecimiento, en particular, se dispararon hasta alcanzar una prima especialmente elevada.
- Los valores de pequeña capitalización siguen teniendo una valoración muy atractiva, pero puede que tarden en empezar a funcionar.
A menudo, los mercados bursátiles actúan como un péndulo y oscilan de sobrevalorados a infravalorados y de nuevo a sobrevalorados, y este año ha sido uno de esos momentos. Aunque seguimos recomendando a los inversores que inviertan a largo plazo, las recientes oscilaciones del mercado a corto plazo han creado oportunidades.
En nuestras Perspectivas del mercado para 2025, señalábamos que el mercado bursátil estadounidense comenzó el año con una prima poco habitual respecto al valor razonable. El lanzamiento de DeepSeek en enero fue el catalizador que inició la venta de valores de inteligencia artificial sobrevalorados y sobreextendidos, y la caída se agravó aún más tras el anuncio de los aranceles del 2 de abril.
El mercado cayó a un descuento inusual respecto al valor razonable, y en nuestra actualización especial de Perspectivas del mercado publicada el 7 de abril de 2025, y en el episodio del 7 de abril de nuestro podcast semanal, The Morning Filter, pasamos a una recomendación de sobreponderar las acciones estadounidenses. Poco después, las acciones iniciaron una recuperación especialmente pronunciada a medida que los aranceles se ponían en pausa y el mercado se daba cuenta de que DeepSeek no era la amenaza para el gasto en IA que se temía inicialmente.
Variación de las estimaciones Morningstar de precio/valor razonable en el transcurso del año
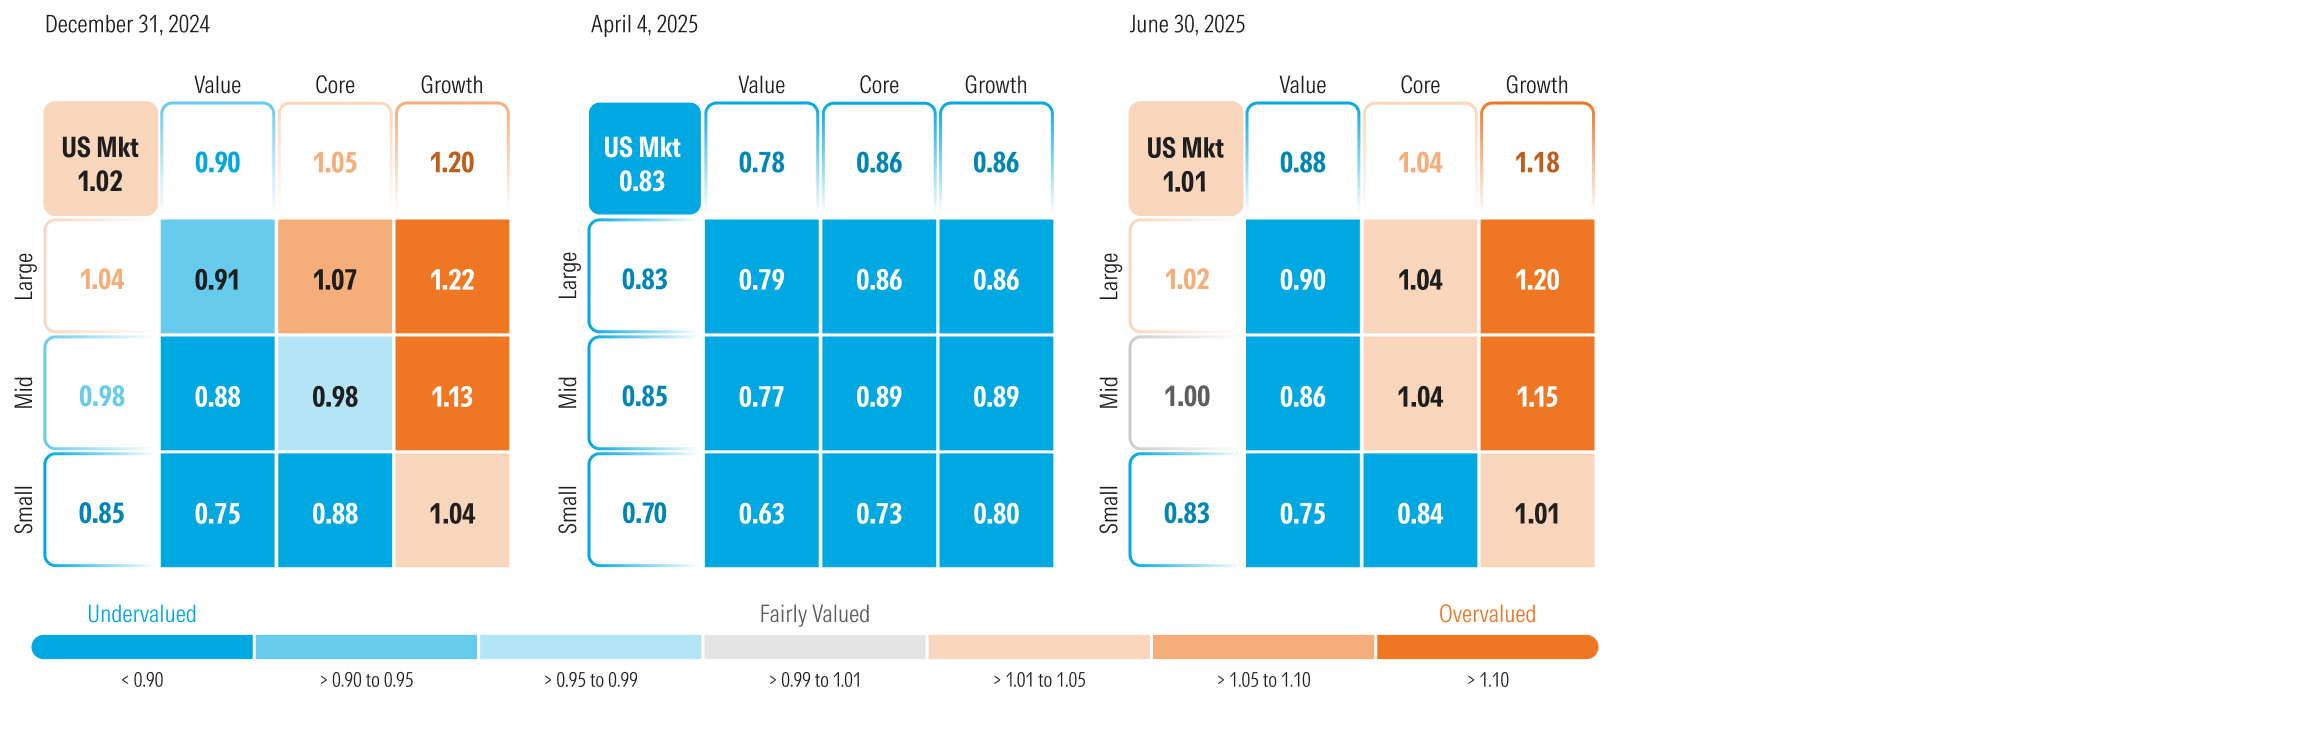
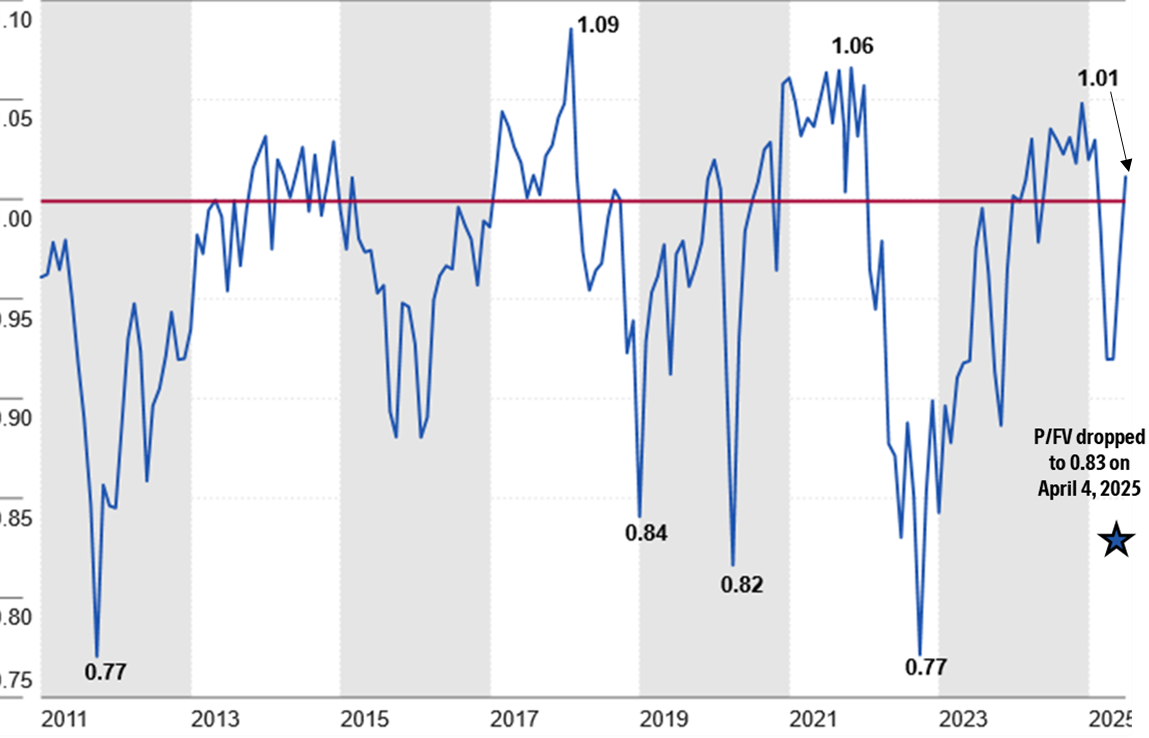
A 30 de junio de 2025, el mercado de renta variable estadounidense cotizaba con una prima del 1% sobre nuestras estimaciones de valor razonable. Aunque no es algo sin precedentes, desde 2010 el mercado de renta variable estadounidense solo ha cotizado con una prima superior menos del 30% de las veces.
De cara al futuro, sospechamos que la volatilidad volverá este verano. La prórroga del plazo para los aranceles se cierne sobre nosotros el 1 de agosto, poco después del inicio de la temporada de presentación de resultados del segundo trimestre. Con la prima actual, el mercado no ofrece ningún margen de seguridad que amortigüe las caídas si las negociaciones arancelarias fracasan o las previsiones de beneficios para el tercer trimestre decepcionan a los inversores.
Precio/Valor razonable de la cobertura Morningstar de la renta variable estadounidense a final de mes
Los mercados cotizan con prima, por lo que el posicionamiento es especialmente importante
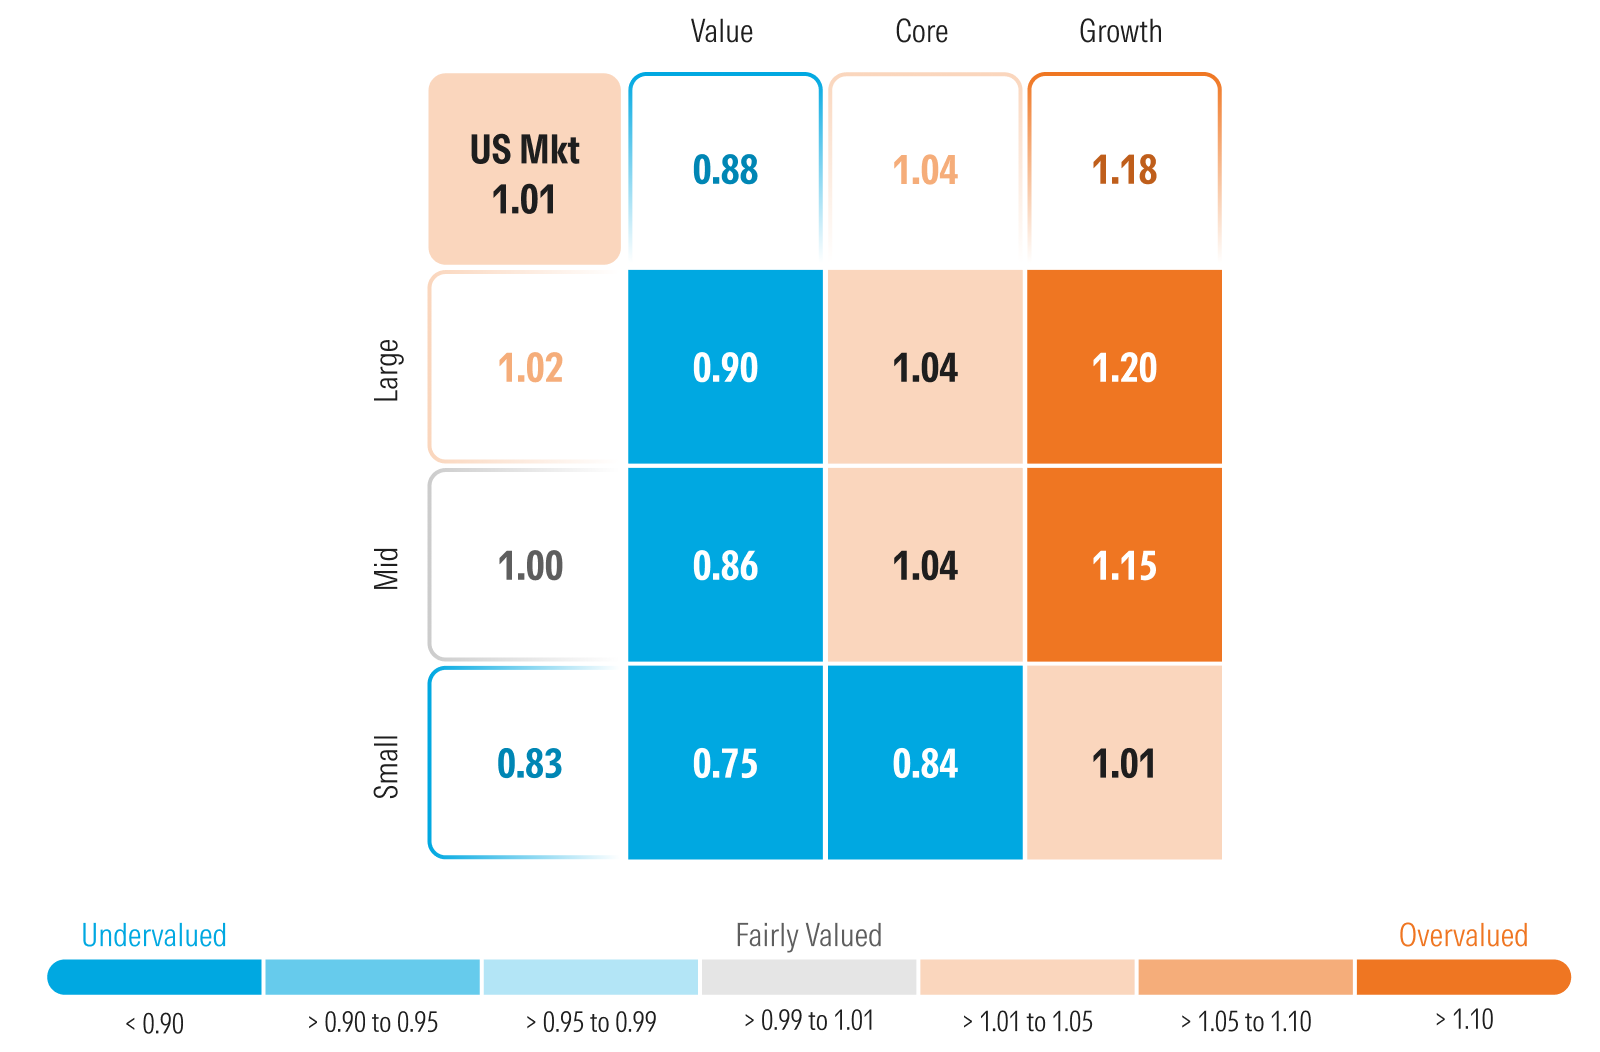
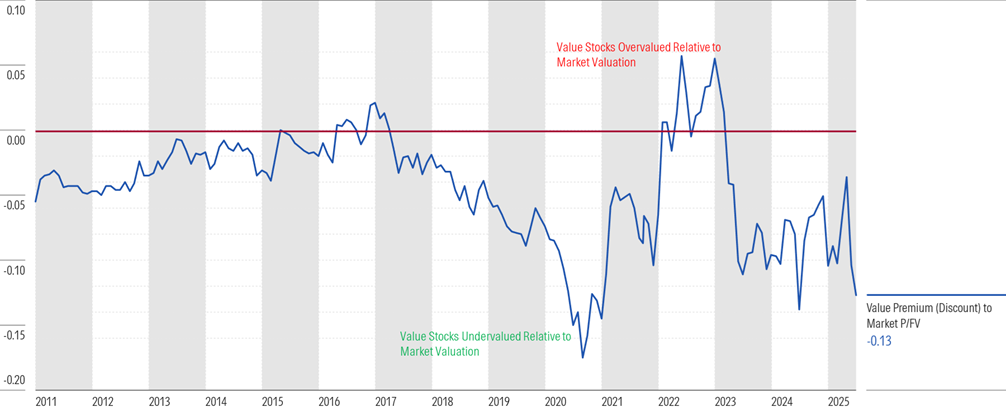
Dado que los mercados vuelven a cotizar con una prima respecto a un compuesto de nuestros valores razonables, el posicionamiento es aún más importante de lo habitual. Seguimos abogando por una posición sobreponderada en la categoría de valor, ya que cotiza con un descuento del 12% con respecto al valor razonable. Para financiar esta sobreponderación, también abogamos por una infraponderación en la categoría de crecimiento, ya que cotiza con una prima del 18% con respecto al valor razonable. Rara vez los valores de crecimiento cotizan con una prima tan grande, y el caso más reciente fue en diciembre de 2024, justo antes de que comenzara el mercado bajista de los valores de IA.
Por capitalización, los valores de pequeña capitalización siguen siendo muy atractivos, ya que cotizan con un descuento del 17% con respecto a nuestra estimación del valor razonable. Dado que los valores de gran capitalización cotizan con una prima del 2%, los inversores pueden financiar una sobreponderación en pequeñas capitalizaciones con una pequeña infraponderación en grandes capitalizaciones.
Morningstar Precio/Valor razonable por Morningstar Style Box
Los títulos de valor no sólo están infravalorados en términos absolutos, sino que también se mantienen cerca de algunos de los niveles más infravalorados en relación con el mercado general en los últimos 15 años. En un mercado que se está sobrevalorando, vemos valor en las rentabilidades por dividendo relativamente más altas de la categoría de valor. Los valores infravalorados con una mayor rentabilidad por dividendo pueden ofrecer a los inversores tanto un potencial de revalorización del precio de las acciones como una Rentabilidad mientras espera. Además, estos tipos de valores de menor duración deberían cotizar menos que el mercado en general en un escenario bajista.
Las acciones de valor siguen cotizando con un gran descuento respecto a la valoración general del mercado
Las pequeñas capitalizaciones no sólo están infravaloradas en términos absolutos, sino que también se mantienen cerca de algunos de los niveles más infravalorados en relación con el mercado general en los últimos 15 años.
Las acciones de pequeña capitalización siguen cotizando con un gran descuento respecto a la valoración del mercado general
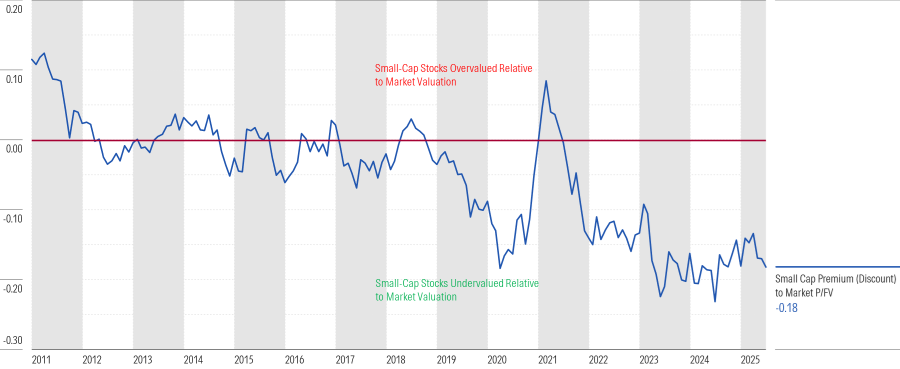
Históricamente, los valores de pequeña capitalización se han comportado mejor cuando la Reserva Federal está relajando la política monetaria, los tipos de interés a largo plazo están bajando y la economía está a punto de empezar a repuntar. Este no parece ser el caso a corto plazo, y aunque estos valores están infravalorados, puede que no sea hasta finales de este año cuando empiecen a funcionar. Desde el punto de vista de la política monetaria, el equipo económico de Morningstar Wealth Management espera que la Fed recorte el tipo de los fondos federales dos veces este año. Aunque prevén que el ritmo de crecimiento se ralentizará secuencialmente hasta finales de año, pronostican que la economía empezará a reacelerarse lentamente a principios de 2026. Los tipos de interés a largo plazo cotizan actualmente cerca de su nivel previsto para 2025, pero deberían iniciar una tendencia a la baja plurianual a finales de este año.
Dónde vemos valor por sector
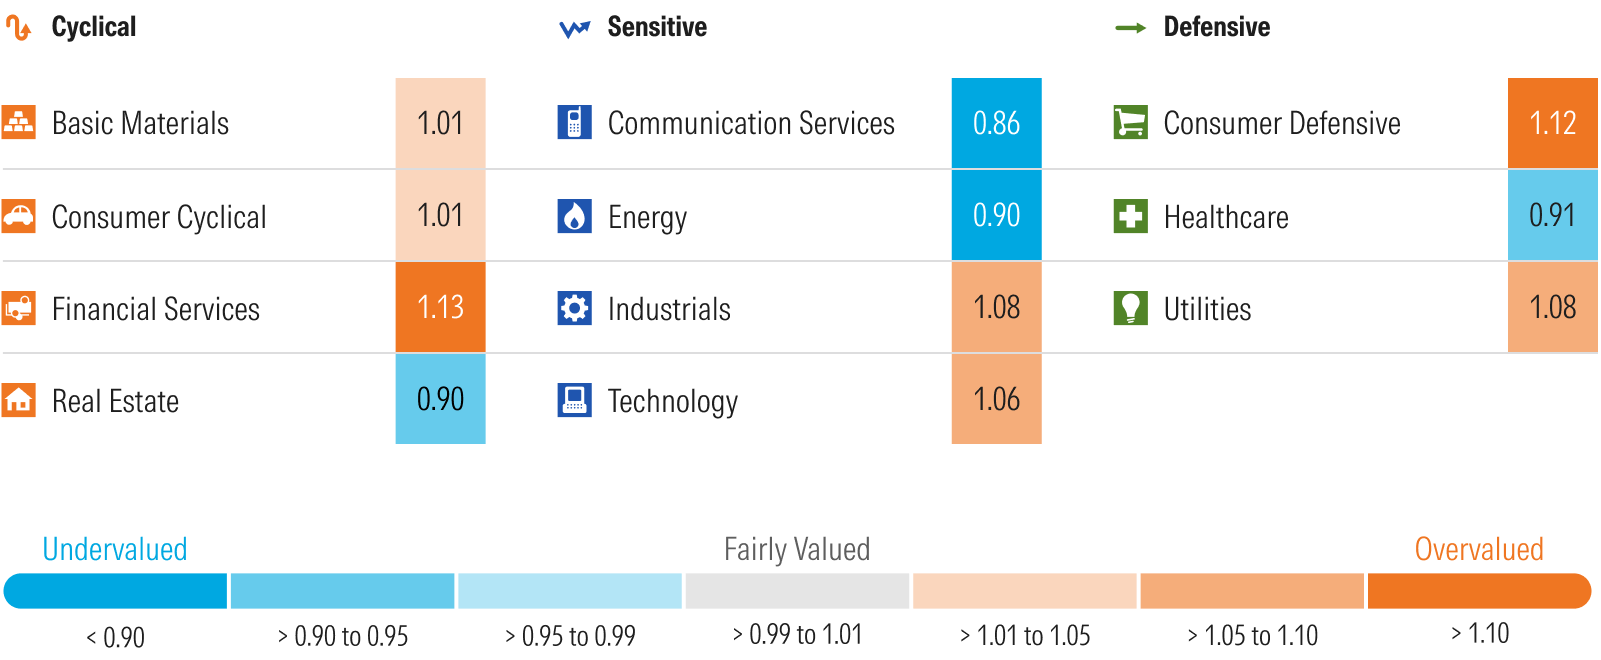
En general, las valoraciones sectoriales aumentaron a medida que la marea ascendente del mercado bursátil elevaba todos los barcos. Los sectores infravalorados convergieron hacia su valor razonable, y los sectores sobrevalorados se sobrevaloraron aún más. Las excepciones a la regla fueron los sectores sanitario y energético. Las pérdidas registradas en estos sectores los han situado en territorio de infravaloración.
Salud
Los valores del sector salud se desplomaron ante la incertidumbre sobre cómo influirán en la confianza los cambios en la política gubernamental y los reembolsos. Por ejemplo, muchas empresas que venden instrumentos científicos, equipos de laboratorio, consumibles para diagnóstico y reactivos para ciencias de la vida se desplomaron ante la preocupación de que la reducción del gasto público afectara al crecimiento de sus beneficios. Aunque es posible que esto ocurra en el caso de las empresas que suministran a laboratorios públicos, prevemos que el gasto de las empresas privadas se mantenga estable y creemos que el mercado está sobrevalorando el riesgo a la baja. Por ejemplo, Thermo Fisher Scientific TMO, de gama ancha, tiene una calificación de 5 estrellas tras caer un 18% en lo que va de año. También vemos valor entre los fabricantes de dispositivos médicos, como Medtronic MDT, con 4 estrellas, y Zimmer Biomet ZBH, que siguen teniendo viento a favor, ya que el envejecimiento demográfico provoca un aumento de la demanda de prótesis articulares, marcapasos, desfibriladores, válvulas cardiacas, stents y bombas de insulina.
Energía
Los valores energéticos cayeron en sintonía con los precios del petróleo, que bajaron a 65 $/barril desde 71,50 $. Con sus grandes capitalizaciones bursátiles, Exxon XOM (4 estrellas) y Chevron CVX (3 estrellas) fueron los mayores detractores del sector, aunque las pérdidas de estos valores estuvieron en consonancia con la caída general de las petroleras. Fundamentalmente, creemos que los valores petroleros están infravalorados, incluso después de incorporar nuestra opinión relativamente bajista sobre los precios del petróleo. En nuestros modelos de valoración, utilizamos el precio a plazo del mercado para el petróleo durante los próximos dos años y luego bajamos el precio hacia nuestra previsión de precio de ciclo medio de 55 $/barril para el crudo West Texas Intermediate. Además, creemos que las empresas petroleras ofrecen a los inversores una cobertura natural en su cartera si la inflación volviera a aparecer o los riesgos geopolíticos empujaran al alza los precios del petróleo.
Comunicaciones
El sector de las comunicaciones fue el segundo más rentable del año, aunque sigue siendo el más infravalorado. Dentro del sector de las comunicaciones, la rentabilidad estuvo especialmente concentrada. Meta Platforms META y Netflix NFLX representaron el 93% de la rentabilidad del sector durante el primer semestre de 2025. Aunque Alphabet GOOG, un valor de gran capitalización, sigue teniendo una calificación de 4 estrellas y sesga a la baja la valoración general del sector, seguimos viendo un valor significativo en muchos valores tradicionales de comunicación y medios de comunicación, ya que una amplia franja del sector tiene una calificación de 4 o 5 estrellas.
Inmobiliario
El sector inmobiliario siguió este año a la zaga del mercado en general. No se produjo una concentración significativa de la Rentabilidad, ya que el importe de las ganancias sólo superó ligeramente al de las pérdidas. Seguimos prefiriendo los bienes inmuebles con características defensivas, como edificios de consultorios médicos, investigación y desarrollo, viviendas multifamiliares, torres de telefonía móvil e instalaciones de autoalmacenamiento. Un ejemplo es Healthpeak DOC, un REIT de 5 estrellas que invierte en una cartera sanitaria diversificada de edificios de consultorios médicos, instalaciones de ciencias de la vida, residencias para la tercera edad y hospitales. En nuestra opinión, la valoración de mercado de las acciones implica valoraciones de los bienes inmuebles subyacentes muy por debajo de lo que se han estado vendiendo este tipo de instalaciones en el mercado abierto.
Morningstar Precio/Valor razonable por sector
Sectores sobrevalorados
El sector financiero ha sido uno de los que mejor se han comportado este año, pero creemos que el mercado está sobrevalorando el crecimiento de los beneficios a largo plazo. Los valores del sector están ampliamente sobrevalorados, ya que el número de valores sobrevalorados triplica al de valores infravalorados. Cada uno de los bancos estadounidenses de gran capitalización -JPMorgan JPM, Bank of America BAC, Citigroup C y Wells Fargo WFC-tiene una calificación de 1 ó 2 estrellas. Las empresas de servicios de crédito, como Visa V y American Express AXP, calificadas con 2 estrellas, están sobrevaloradas, al igual que los proveedores de seguros, como Progressive, calificada con 1 estrella, y Chubb CB y Marsh & McLennan MMC, calificadas con 2 estrellas. Para los inversores que busquen oportunidades en el sector financiero, uno de los pocos valores infravalorados que quedan es US Bank, con 4 estrellas.
El sector de consumo defensivo sigue siendo el más sobrevalorado, aunque la valoración del sector está sesgada hacia territorio sobrevalorado por Costco COST y Walmart WMT, con 1 estrella, así como Procter & Gamble PG, con 2 estrellas. Estos tres valores representan el 34% de la capitalización bursátil del índice. Si excluimos estos tres valores, el resto del sector cotiza con un descuento más razonable del 6% sobre su valor razonable. Nos parecen especialmente atractivas las acciones de empresas de alimentación envasada, como Kraft Heinz KHC, con 5 estrellas, que cotiza a la mitad de nuestro valor razonable.
El sector de los servicios públicos está ampliamente sobrevalorado y ofrece pocas oportunidades infravaloradas. Aunque incorporamos la mayor demanda de electricidad en nuestras previsiones financieras, ya que la informática de IA requiere varias veces más energía que la informática tradicional, creemos que el mercado está sobrevalorando demasiado el crecimiento durante demasiado tiempo.
Dentro del sector industrial, el número de valores sobrevalorados supera al de infravalorados en un 50%, y algunos de los de mayor capitalización bursátil tienen una calificación de 1 o 2 estrellas. Teniendo en cuenta que prevemos una desaceleración secuencial del ritmo de crecimiento económico a lo largo de 2025, seríamos especialmente cautos a la hora de invertir en el sector industrial y exigiríamos unos márgenes de seguridad significativos para protegernos de la ralentización de los beneficios a corto plazo.
Aunque el sector tecnológico está sobrevalorado, seguimos viendo oportunidades de inversión específicas, ya que nuestra confianza en los vientos de cola seculares, como la computación en nube y la expansión a largo plazo de la demanda de semiconductores, se mantiene inalterada. Sin embargo, dentro del sector tecnológico, la IA generativa destaca como el tema de inversión más importante. Entre los proveedores de hardware, Nvidia (3 estrellas) sigue luchando por mantener el ritmo de la voraz demanda de sus productos. Los proveedores de servicios en la nube (Azure MSFT de Microsoft, de 3 estrellas, AWS AMZN de Amazon, de 3 estrellas, y Google Cloud Platform de Alphabet, de 4 estrellas) siguen construyendo capacidad adicional, aunque siguen teniendo limitaciones de capacidad. Por último, los proveedores de software como ServiceNow NOW, con 4 estrellas, incorporan cada vez más capacidades de IA en sus productos.
¿Qué puede hacer un inversor?
Tras la venta masiva y el posterior repunte, creemos que ahora es un buen momento para que los inversores reequilibren la ponderación de sus carteras. En concreto, trataríamos de recoger beneficios en los sectores y valores sobrevalorados y sobreextendidos y reinvertir en las áreas que siguen infravaloradas.
