
Tras un largo periodo de bajo rendimiento, los mercados emergentes están disparando las luces. El iShares MSCI Emerging Markets ETF EEM ha subido un 28,7% este año. Su hermano pequeño iShares MSCI BIC ETF BKF, que se centra en las poderosas economías BRICS, ha subido un 23,4%. La rentabilidad del índice Morningstar Global Markets es del 16,6%.
Estos resultados pueden reflejar el realineamiento del orden mundial, en el que los principales mercados emergentes pueden desempeñar un papel igual al del G7.
El acrónimo BRIC fue acuñado en 2001 por el economista de Goldman Sachs y ex ministro del Tesoro británico Jim O’Neill. Sostenía que en 2050, Brasil, Rusia, India y China dominarían la economía mundial. En 2010, Sudáfrica se añadió a la lista y el acrónimo se convirtió en BRICS. Desde entonces se han añadido más países, y la cohorte se denomina a veces BRICS+.
Según Maria Vassalou, Directora del Pictet Research Institute, este reajuste tiene importantes implicaciones para el riesgo y la remuneración, y altera la forma en que los grandes y pequeños inversores asignan su patrimonio. Vassalou es una veterana analista del riesgo, que ha trabajado en un “Quién es quién” de los fondos de alto riesgo. Dice que también hay muchas oportunidades.
Leslie Norton: Cuando se dice BRICS, se suele pensar en materias primas.
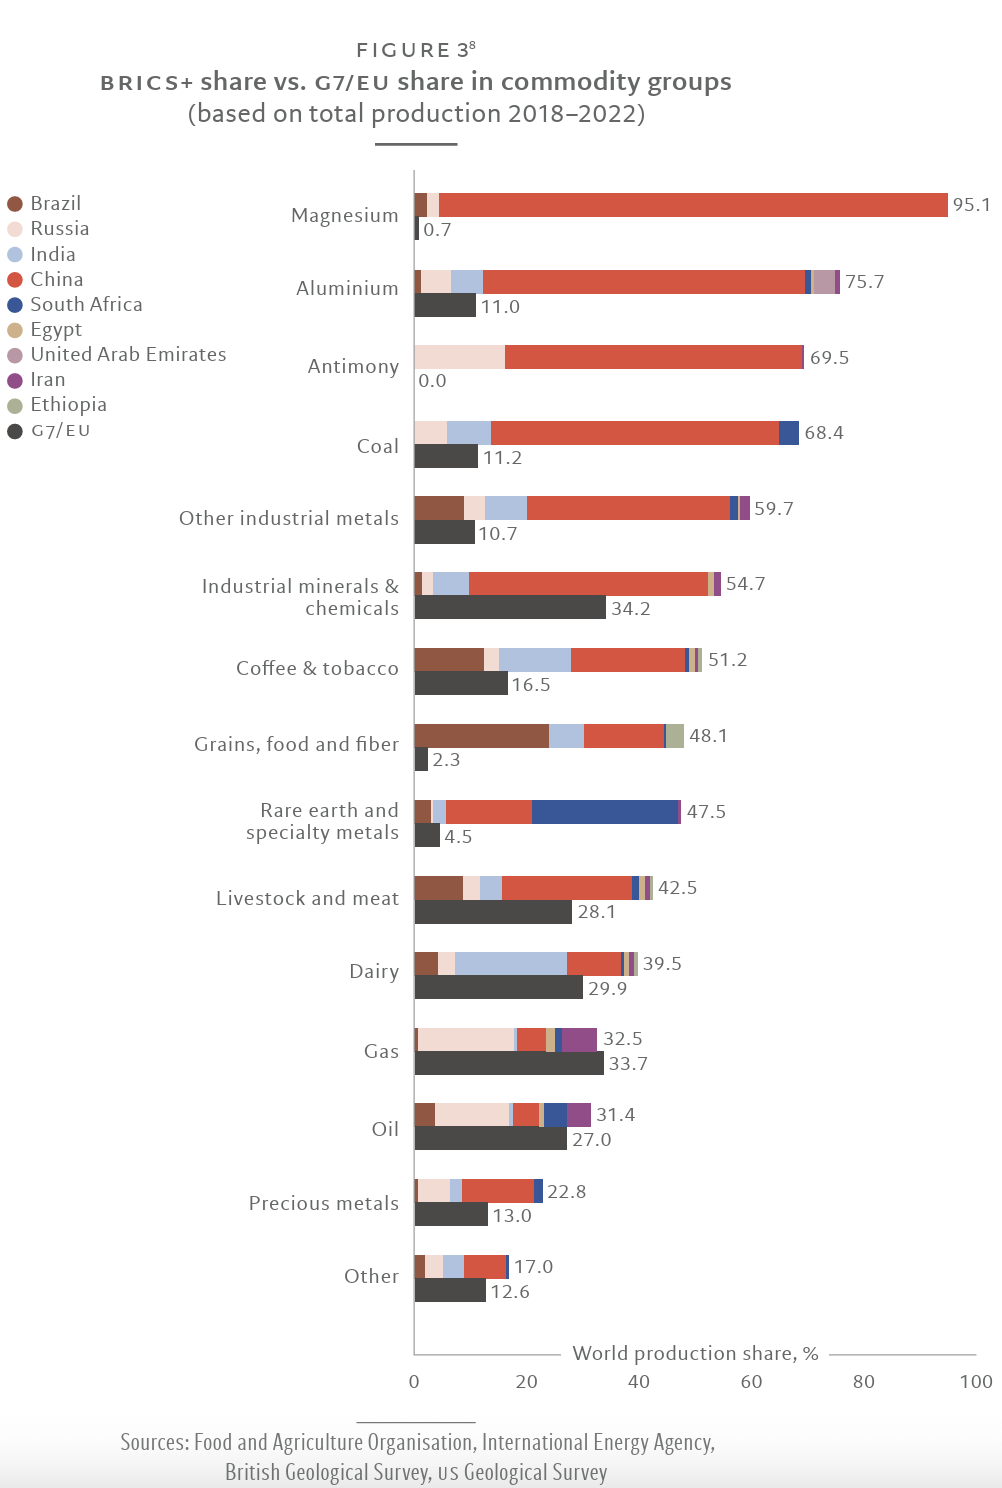
Maria Vassalou: No se trata sólo de materias primas. China está desafiando a Estados Unidos y al liderazgo tecnológico mundial. Rusia e India están desarrollando aplicaciones militares. En el frente energético, tenemos a Rusia, Brasil, Emiratos Árabes Unidos. Irán es un miembro más. Los BRICS tienen una amplia gama de materias primas, desde minerales y tierras raras hasta metales industriales, alimentos, energía y metales preciosos.
Los BRICS han surgido como una coalición muy poderosa que desafía a Occidente. Presentan puntos fuertes en factores como la tecnología, los recursos energéticos, las materias primas, las rutas comerciales marítimas, las capacidades militares y las ventajas demográficas, que serán importantes para el crecimiento económico y el dominio geoeconómico en el futuro. Intentan reforzar su coalición en este sentido. Se admite a países individuales porque proporcionan algunas ventajas a lo largo de una o más de esas dimensiones. Curiosamente, estas son las dimensiones en las que la mayoría de los países del G7 carecen de ventajas.
La ventaja de las materias primas
Norton: ¿Cómo ha reaccionado el G7?
Vassalou: Hemos asistido a una poderosa reacción de Estados Unidos para contrarrestar el rápido ascenso de China. Hay una clara reorientación de la política exterior hacia Asia más que hacia Rusia. Eso ha realineado el G7. Como Rusia ya no es el competidor de Estados Unidos, la importancia geopolítica de Europa se ha degradado. El informe Draghi para Europa se centra en los esfuerzos para reindustrializar y tener una estrategia industrial.
Durante la globalización, las economías occidentales se especializaron cada vez más y redujeron su énfasis en la fabricación. Estados Unidos se orientó principalmente hacia los servicios, al tiempo que seguía liderando la tecnología y la innovación. Pero la falta de capacidades nacionales de fabricación de los productos que utilizan esas tecnologías impide a EE.UU. beneficiarse del círculo virtuoso de sinergias y aprendizaje que existe entre el diseño y desarrollo de una tecnología y su producción, socavando sus propias capacidades tecnológicas futuras. Es una enorme llamada de atención.
Norton: Háblenos del orden jerárquico de los BRICS.
Vassalou: China es el socio principal, y Rusia el socio menor. Aparte de los miembros originales, un gran número fueron admitidos después, como Egipto, Etiopía, Indonesia, Irán y los EAU. Hay países como Arabia Saudí, que no es miembro de pleno derecho pero está afiliado, y luego una lista de posibles miembros. La mayoría de los países están en la coalición por diversificación económica, y algunos intentan mantener buenas relaciones con Occidente. Algunos son abiertamente antiamericanos, como Irán y Rusia, y entre los posibles miembros, Bielorrusia, Cuba, Nicaragua y Turkmenistán.
Norton: ¿Qué gana China?
Vassalou: China se enfrenta a barreras cada vez mayores para acceder a los mercados estadounidense y europeo. Necesita mercados alternativos. Tiene un problema a corto plazo de sobreproducción y necesita exportar bienes para mantener sus tasas de crecimiento. De lo contrario, corre el riesgo de sufrir disturbios internos. Una vez superado este periodo, tiene una trayectoria muy buena a largo plazo gracias a la automatización, la innovación y la tecnología.
A medio y largo plazo, Estados Unidos tiene el problema contrario. Tiene una economía mucho mejor ahora mismo, a pesar de algunos signos de desaceleración. Es el líder del sistema financiero mundial, proveedor de activos seguros, de la moneda de referencia y de tecnología e innovación. EE.UU. está intentando reorientar su economía hacia un mayor énfasis en la producción industrial y la tecnología y ganar tiempo frenando a China, limitando las exportaciones de chips importantes y demás. Los mercados BRICS+ constituyen una alternativa para China. No pueden sustituir a los mercados estadounidense y europeo, pero mitigan el problema.
Norton: ¿Y para otras economías?
Vassalou: Los mercados emergentes y fronterizos tienen una larga lista de quejas que se remontan a la época colonial. Más recientemente, tienen la sensación de que su voz en el debate mundial no es proporcional a su importancia. Esto se aplica particularmente a India y Brasil, que siempre han sentido que deberían formar parte del Consejo de Seguridad de la ONU. El BRICS les da voz. China está gestionando esto con inteligencia, haciéndoles sentir mucho más iguales. Además, China no les da lecciones sobre derechos humanos o sobre cómo deben gobernar sus países. Es una unión económica más que ideológica, moral o ética.
Norton: ¿Qué significa esto para la inflación?
Vassalou: Salimos de un periodo de globalización, de libre circulación de capitales, de libre comercio, que era obviamente deflacionista. En la medida en que se restrinja el comercio o se intente replicar la producción en diferentes mercados, se producirá un efecto inflacionista a corto plazo.
Norton: Algunos han pedido una moneda común BRICS para el comercio y la inversión dentro del bloque.
Vassalou: La perspectiva de una moneda común es remota, al menos durante más de 10 años. Ninguno de estos países tiene la estabilidad económica ni el marco institucional necesarios para producir activos seguros que sirvan de garantía en las transacciones internacionales, y ésta es la base para crear una moneda de referencia. Tienen que emitir más deuda, abrir sus mercados de capitales, reforzar su base institucional.
También necesita credibilidad en que esta garantía será estable y fiable. En estos momentos, guste o no, el principal proveedor de activos seguros sigue siendo Estados Unidos. De hecho, como el crecimiento mundial se está acelerando más en los países en desarrollo que en los desarrollados, la disponibilidad de activos seguros está disminuyendo, lo que ejerce presión sobre el sistema financiero mundial.
Norton: ¿Puede China desempeñar este papel?
Vassalou: Tal vez más adelante. Por ahora, no tiene mercados de capitales abiertos y necesita resolver sus problemas inmobiliarios y de deuda. Una de las razones por las que tienen controles de capital es que en el momento en que abrieran el mercado, muchos capitales huirían. Además, ser un proveedor de garantías de referencia conlleva ciertas responsabilidades que irían en contra del modelo empresarial y económico de China.
Una cesta de monedas no resolvería realmente el problema. La gente utiliza stablecoins para realizar transacciones, pero en la práctica sigue necesitando mantener bonos del Tesoro estadounidense como reservas frente a ellos. Evitan el sistema de pagos en dólares, lo que puede ayudarles a evitar sanciones, pero no se desdolarizan.
Norton: ¿Dónde encaja Rusia?
Vassalou: Una de las razones por las que las predicciones sobre la desaparición de Rusia tras la invasión de Ucrania no se materializaron es que Rusia pudo seguir exportando energía a China y a los BRICS y cobrar a través de todos estos sistemas alternativos. Es irónico; al promover el uso de stablecoins, el gobierno estadounidense socava de hecho sus propias sanciones.
Norton: ¿Cómo afectará esto a nuestra concepción de las clases de activos?
Vassalou: Tradicionalmente, los activos se dividían en desarrollados y emergentes. Las economías desarrolladas tenían una base industrial diversificada, exportaban mucho, estaban muy abiertas al comercio internacional, contaban con leyes y reglamentos estables y tenían liderazgo tecnológico. Los mercados emergentes eran todo lo contrario.
La distinción entre mercados emergentes y desarrollados es cada vez menos pertinente. Los principales motores del crecimiento siguen siendo la tecnología, los recursos energéticos, las materias primas y los avances en productividad. La coalición BRICS cuenta con ventajas que pueden impulsar a sus países a la vanguardia del desarrollo económico: tecnología, recursos energéticos, todo el espectro de materias primas, acceso a rutas comerciales marítimas clave, importantes capacidades militares, demografía favorable y crecimiento del consumo. Muchos países del G7 carecen de estas ventajas. Europa está mal preparada para los motores del crecimiento en el futuro.
Norton: ¿Igualarán o sobreponderarán los inversores lo que actualmente se consideran mercados emergentes?
Vassalou: Hay que tener en cuenta dos cosas. Una es la importancia de las economías, la otra es cómo se accede a las oportunidades. Los mercados de capitales estadounidenses representan un porcentaje mucho mayor de la actividad económica mundial que la cuota de Estados Unidos en el PIB mundial. En los mercados de capitales, lo importante es cómo acceder a las oportunidades de inversión. Se puede acceder a las oportunidades de inversión en los BRIC a través de empresas que cotizan en un país occidental. Hay que centrarse en dónde obtienen sus ingresos.
La otra distinción es entre mercados privados y públicos. La competencia por el dominio económico y geopolítico entre los distintos países y regiones puede reducir el incentivo de algunas empresas para hacerse públicas. La disponibilidad de capital también puede volverse mucho más regional. Así que el crédito privado puede cobrar más importancia.
Norton: ¿Qué productos de inversión se popularizarán en el nuevo mundo?
Vassalou: La inversión temática será mucho más importante. También existe esta mezcla de activos privados y públicos, es decir, carteras multiactivos. La gestión activa de estas exposiciones es importante porque los cambios demográficos afectarán en gran medida a la demanda y a las preferencias de consumo y, por tanto, al crecimiento. Las revoluciones tecnológicas relacionadas con la inteligencia artificial tendrán lugar sobre todo en la década de 2030. Esto tendrá un gran impacto en el crecimiento de la productividad al mismo tiempo que se producirá un importante reajuste geopolítico. No sabemos dónde acabará. Puede que tengamos más conflictos, más cambios en la estructura de poder.
Norton: ¿Qué pasa con los fondos indexados pasivos?
Vassalou: En este momento, ser pasivo es casi más arriesgado que ser activo, porque estamos en un punto de inflexión de un acuerdo financiero global a otro que aún no está bien definido. Es necesario reexaminar periódicamente la construcción y las exposiciones de la cartera, supervisando activamente el riesgo y recalibrándolo con frecuencia, y protegiéndose contra las caídas.
Norton: ¿Qué sucede en un choque del mercado mundial? Los tenemos de vez en cuando.
Vassalou: Los niveles de deuda de Estados Unidos son significativos, pero el exceso de deuda se ha convertido en un fenómeno mundial. El riesgo de otra crisis de mercado está aumentando debido a todas estas incertidumbres. Hay que diversificarse mucho más que en el pasado y asumir menos riesgos. Es probable que muchos modelos de riesgo, basados en datos históricos, subestimen la cantidad de riesgo. En el negocio alternativo, donde la gente utiliza mucho apalancamiento, probablemente habría que reducir la exposición bruta de las carteras.
Norton: ¿Mantiene el dólar su estatus de moneda refugio?
Vassalou: En un futuro previsible. Por el momento, no hay activos seguros alternativos creíbles a los bonos del Tesoro estadounidense. Se están haciendo esfuerzos para reducir la dependencia del dólar estadounidense en las transacciones mundiales. Uno de ellos son las stablecoins. Pero no se trata de un esfuerzo de desdolarización, ya que la mayoría de las principales stablecoins están vinculadas al dólar estadounidense. Sin embargo, evitan el sistema de liquidación en dólares.
Norton: Las transacciones globales en renminbi están saltando.
Vassalou: Es improbable que ese ritmo continúe, a menos que China suprima los controles de capital y emprenda las reformas necesarias para crear activos seguros creíbles. Si los BRICS y otros países siguen ampliando su uso del renminbi en ausencia de tales reformas por parte de China, aumentarán el riesgo sistémico con el potencial de crear otra crisis financiera asiática. Hasta ahora, sus acciones demuestran que su principal objetivo en un futuro previsible es eludir la liquidación de transacciones en dólares estadounidenses, no desdolarizarse, de ahí su mayor uso de stablecoins.
