
El destino de la mayor parte del mercado de valores estadounidense depende de una sola cuestión.
¿Las enormes sumas que se están invirtiendo en inteligencia artificial acabarán por generar una buena rentabilidad de la inversión para los clientes, o la falta de resultados provocará el colapso de este auge inversor?
No conocemos la respuesta a esta pregunta. Sin embargo, en lo que respecta a los bonos, creemos que la respuesta no tiene importancia.
Es decir, creemos que cualquiera de los dos resultados tendría el mismo efecto: hacer bajar los tipos de interés. La reversión del efecto impulsor de la IA sobre los tipos de interés es un factor clave por el que prevemos que estos bajen en los próximos años. Esto generaría una ganancia inesperada en forma de fuertes rentabilidades para los inversores en bonos.
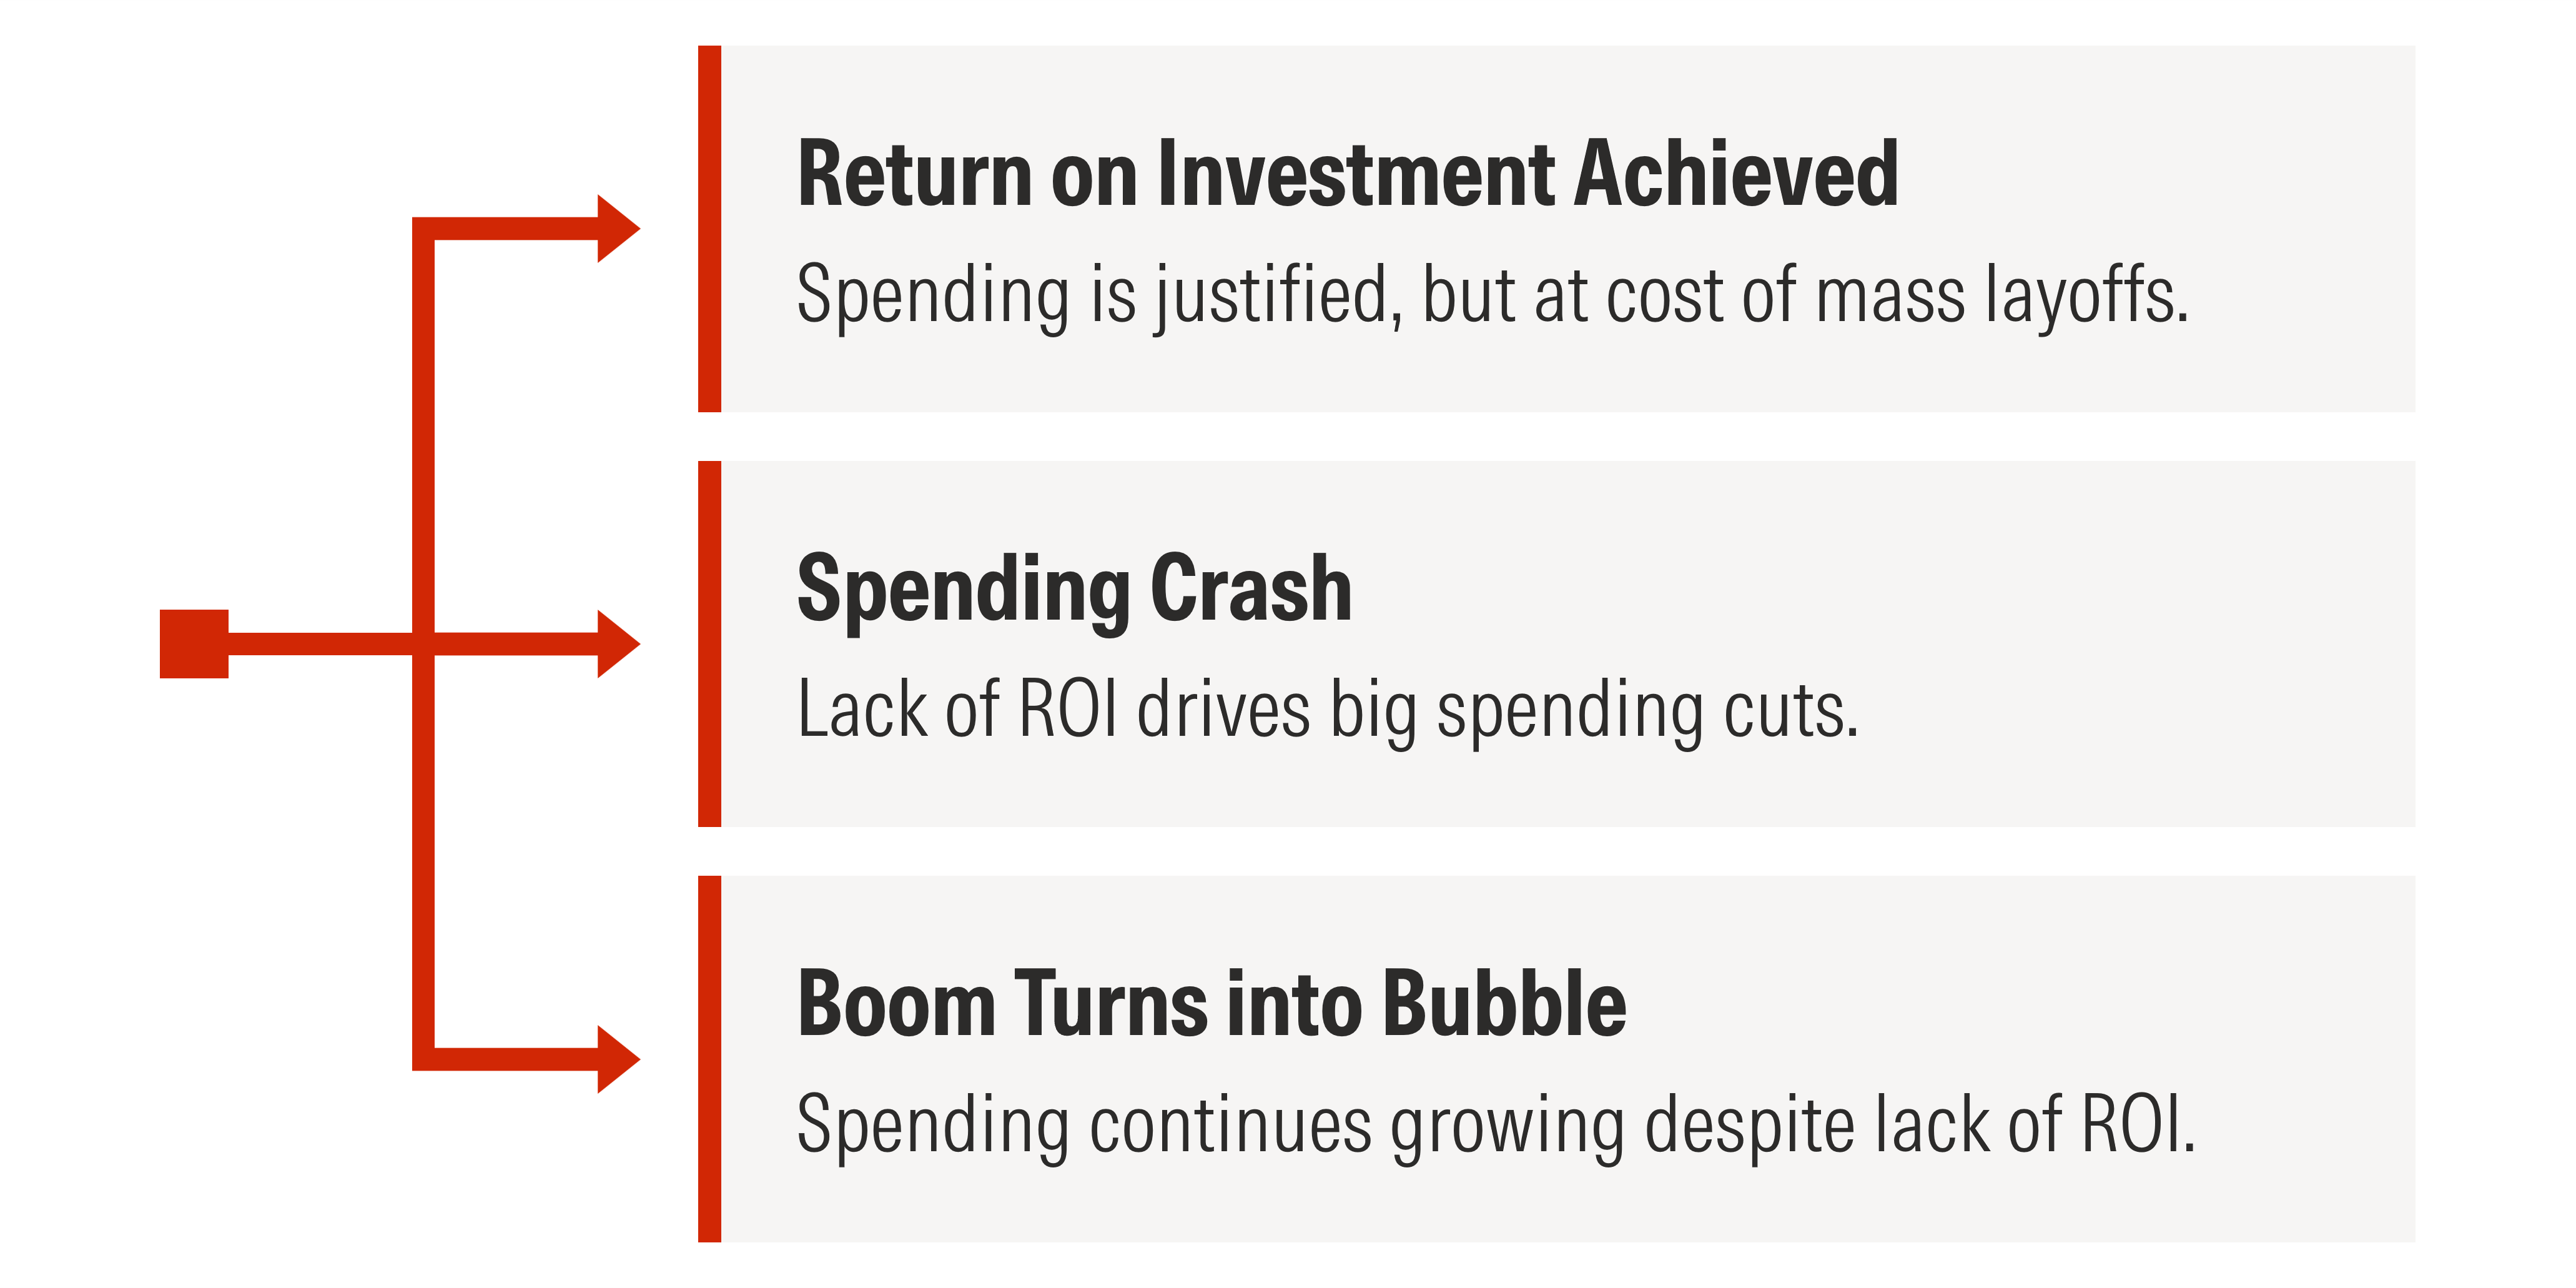
Es cierto que existe un tercer escenario que permitiría que los tipos de interés siguieran subiendo: el auge de la inteligencia artificial avanza a toda máquina a pesar de la falta de rentabilidad de la inversión, convirtiéndose en una burbuja. Sin embargo, esta trayectoria sólo puede mantenerse durante un tiempo limitado.
Creemos que el futuro de la IA probablemente se ajustará a uno de estos tres escenarios:
Three Paths Forward for the AI Boom
La inteligencia artificial está provocando un aumento de los tipos de interés
Recientemente hemos sostenido que el aumento de los rendimientos de los bonos estadounidenses se debe más a la fortaleza de la economía y al apetito de capital de la IA que a los temores ante el aumento de la carga de la deuda y sus consecuencias inflacionistas. Es decir, la IA constituye una crisis clásica del lado de la demanda y, como suele ocurrir con este tipo de crisis, está siendo contrarrestada por la política monetaria. Esto significa que el principal efecto de la IA es impulsar los tipos de interés, más que impulsar la inflación.
Los rendimientos de los bonos alcanzaron máximos de varias décadas hace apenas un mes. Desde entonces han bajado de esos máximos, pero siguen siendo muy elevados, y el rendimiento de los bonos del Tesoro a 10 años ha subido casi un punto porcentual en lo que va de año.
Rendimientos de tesorería de los bonos del Tesoro de EE.UU. (%)
Prevemos que la Reserva Federal vuelva a reducir los tipos de interés en 2027, hasta situar finalmente el tipo de los fondos federales en un rango objetivo del 2,5% a 2,75% a finales de 2028, lo que supone un descenso de 1,25 puntos porcentuales con respecto a los niveles actuales. Esto contribuirá a que el rendimiento de los bonos del Tesoro a 10 años se sitúe en una media del 3,5% en 2029 y años posteriores, frente al 5,1% actual.
Escenario 1: Rentabilidad obtenida mediante despidos masivos
La primera vía es que la IA comience a generar una rentabilidad. Por “inversión” nos referimos, en realidad, al dinero que gastan los usuarios finales de la IA. Un ejemplo sería una empresa de bienes de consumo que pagara por un modelo de IA como ChatGPT para automatizar tareas contables rutinarias.
La “rentabilidad” de esta inversión significa, sencillamente, que el usuario genera suficientes beneficios adicionales como para compensar con creces el gasto en IA. Y esto nos lleva al quid de la cuestión: es probable que dichos beneficios procedan, en su gran mayoría, del ahorro en costes laborales derivado de los despidos.
Analizar todas las ideas confusas que existen sobre este tema requeriría otro artículo completo. Hay quien afirma que las empresas que más apuestan por la IA aumentarán sus ingresos en lugar de reducir la mano de obra. Sin embargo, el resultado final de que las empresas que adoptan la IA y requieren poca mano de obra desplacen a las rezagadas que necesitan mucha mano de obra seguiría siendo un despido masivo.
¿De qué magnitud de despidos estamos hablando? Para tomar una estimación representativa, Goldman Sachs calcula que el gasto de capital en IA de los hiperescaladores previsto para 2026 y 2027 podría requerir generar unos 1 billón USD en ingresos anuales. A 100.000 USD de ahorro en nóminas por puesto de trabajo, eso supone 10 millones de puestos de trabajo. Si tan sólo la mitad de esa cifra (5 millones de puestos de trabajo) correspondiera a Estados Unidos, eso supondría el 3% del empleo total.
Los despidos masivos no tienen por qué provocar un desempleo masivo a largo plazo. Con el tiempo, los trabajadores deberían reubicarse en nuevos puestos de trabajo creados gracias al progreso económico impulsado por la inteligencia artificial. Así es como ha funcionado la automatización durante más de 200 años, desde la primera revolución industrial.
Sin embargo, a corto plazo, este escenario provocaría que millones de trabajadores se enfrentaran a un prolongado período de desempleo. Además, es probable que quienes conserven sus puestos de trabajo aumenten su ahorro preventivo, sobre todo teniendo en cuenta que la tasa de ahorro personal es muy baja en la actualidad (con apenas un 4%, se sitúa unos 3 puntos porcentuales por debajo de su media prepandémica).
Estos dos factores —el desempleo y el ahorro preventivo— supondrían un fuerte golpe para la economía, que la Reserva Federal tendría que contrarrestar con importantes recortes de los tipos de interés.
Una bajada de los tipos de interés impulsaría la rentabilidad de los bonos, pero eso no significa que, en este escenario, deba apostarse todo por los bonos. La rentabilidad de las acciones sería, como mínimo, aceptable en este escenario. El cumplimiento de las expectativas generadas por la IA impulsaría los resultados empresariales de las empresas que la adoptan, al tiempo que justificaría la inversión continuada que impulsa los resultados de los proveedores de IA.
No obstante, este escenario propiciaría unas rentabilidades de los bonos mucho mejores que las que hemos observado en los últimos cinco años, ya que estas se vieron lastradas por la subida de los tipos de interés.
Escenario 2: Caída del gasto en IA
La segunda vía es sencilla. Si la IA no logra generar un retorno de la inversión adecuado durante un periodo de tiempo suficientemente prolongado, los usuarios finales realizarán restricciones en su gasto en IA.
Esto supone una disminución de los ingresos para las empresas de IA, ya sean desarrolladoras de modelos, como Anthropic, o propietarias de centros de datos, como Amazon.com AMZN. Es probable que esto provoque que las empresas de IA reduzcan drásticamente sus planes de gasto.
Una menor inversión en IA reduciría directamente el crecimiento del producto interior bruto. Tal y como analizamos en nuestro último informe “Perspectivas económicas de EE.UU.”, la inversión fija relacionada con la tecnología, impulsada por la IA, contribuyó directamente con alrededor de un punto porcentual al crecimiento del PIB en el primer semestre de 2026. Además, el retroceso de la inversión en IA también afectaría a los beneficios empresariales y, por consiguiente, provocaría una fuerte caída del precio de las acciones. Esto último reduciría el gasto de los consumidores y otros componentes del PIB.
En resumen, una caída drástica del gasto en inteligencia artificial provocaría una importante desaceleración del crecimiento económico. Para que la Reserva Federal evitara una recesión, tendría que reducir drásticamente los tipos de interés. Las consecuencias de la burbuja de las puntocom en 2001 dieron lugar a recortes de los tipos de interés de más de 5 puntos porcentuales.
El escenario de “colapso del gasto” es el que tiene las implicaciones más evidentes para las inversiones.
La rentabilidad de los bonos se vería impulsada por la caída de los rendimientos, al igual que en el primer escenario. Sin embargo, en este escenario, es probable que también se produzca una fuerte caída del precio de las acciones, como consecuencia del desplome de la inversión en inteligencia artificial. Se trata de un escenario muy favorable para los inversores en bonos.
Escenario 3: El auge se convierte en una burbuja
Existe una tercera vía que evita una caída considerable de los tipos de interés. En este escenario, el auge de la inversión en IA continúa a pesar de no generar un retorno de la inversión adecuado para el usuario final. Llegados a este punto, el auge de la IA presentaría todas las características de una “burbuja”, es decir, un aumento insostenible del optimismo de los inversores.
A corto plazo, este escenario tiene consecuencias opuestas a las del escenario número dos: los precios de las acciones podrían seguir subiendo y los rendimientos de los bonos aumentarían aún más, lo que afectaría negativamente a la rentabilidad de los bonos. Se trata de un escenario muy desfavorable para los inversores en bonos.
Hay que reconocer que la burbuja podría mantener su vigencia durante algún tiempo antes de su inevitable colapso.
Los defensores de la IA podrían argumentar que los beneficios derivados de los avances en este campo serán tan astronómicos (llegando incluso a provocar una explosión del crecimiento económico) que las pérdidas en materia de inversión carecen de importancia a corto plazo. Sin embargo, en última instancia, toda burbuja acaba pasando factura, y no podemos imaginar cómo la IA podría evitar este desenlace.
