
Podría parecer obvio que las enormes sumas de dinero que se están invirtiendo en inteligencia artificial deben estar impulsando un crecimiento económico más rápido, y que una economía más dinámica está provocando un aumento de la inflación.
Sin embargo, este tipo de razonamiento es erróneo, ya que no tiene en cuenta que la economía es un sistema integrado. En concreto, debemos tener en cuenta a la Reserva Federal. Una vez que lo hacemos, observamos que el principal efecto de la IA en la actualidad es el aumento de los tipos de interés.
Creemos esto porque la Reserva Federal está contrarrestando el impacto en la demanda provocado por la inteligencia artificial, lo que da lugar a tipos de interés más elevados, pero mantiene el producto interior bruto en línea con su potencial. Si esto último es cierto, entonces no es probable que la inteligencia artificial esté teniendo un gran impacto en la inflación.
Esto significa que, si el auge de la inteligencia artificial pierde impulso, es probable que ello dé lugar a una bajada de los tipos de interés en los próximos años, tal y como prevemos en nuestras últimas perspectivas económicas para EE.UU.
A continuación le expongo por qué pienso así.
Las perturbaciones de la demanda (como la IA) son contrarrestadas por la Reserva Federal
El argumento clave es el siguiente: la IA supone (en la actualidad) una perturbación de la demanda, y la Reserva Federal suele contrarrestar las perturbaciones de la demanda.
Un choque de demanda no es más que un aumento del gasto deseado en algún sector de la economía.
Es un hecho prácticamente indiscutible que la inteligencia artificial está provocando actualmente un fuerte impacto en la demanda. No sólo se están invirtiendo enormes cantidades de dinero en centros de datos, sino que el repunte en los precios de las acciones está impulsando el gasto de los consumidores.
Veamos un diagrama. El tipo de interés real (ajustado a la inflación) y el nivel del PIB vienen determinados conjuntamente por la intersección de dos líneas. En primer lugar, la curva de “inversión-ahorro”, o curva IS, que muestra que el PIB es una función negativa de los tipos de interés. La idea fundamental es que unos tipos de interés más bajos fomentan un mayor gasto por parte del sector privado.
En segundo lugar, la curva de “Política monetaria” ilustra el objetivo de la Reserva Federal de mantener el P.I.B. en línea con su potencial. El PIB potencial es la “zona ideal” para la economía: ni demasiado caliente, ni demasiado fría. De hecho, podríamos definir el P.I.B. potencial como el pleno empleo sin presiones inflacionistas, lo que constituye precisamente los dos pilares del doble mandato de la Reserva Federal.
Por lo tanto, la Reserva Federal pretende fijar los tipos de interés en el nivel que sea necesario para que el PIB se sitúe en su nivel potencial. De ahí la línea vertical.
How Demand Shocks Are Offset by the Fed
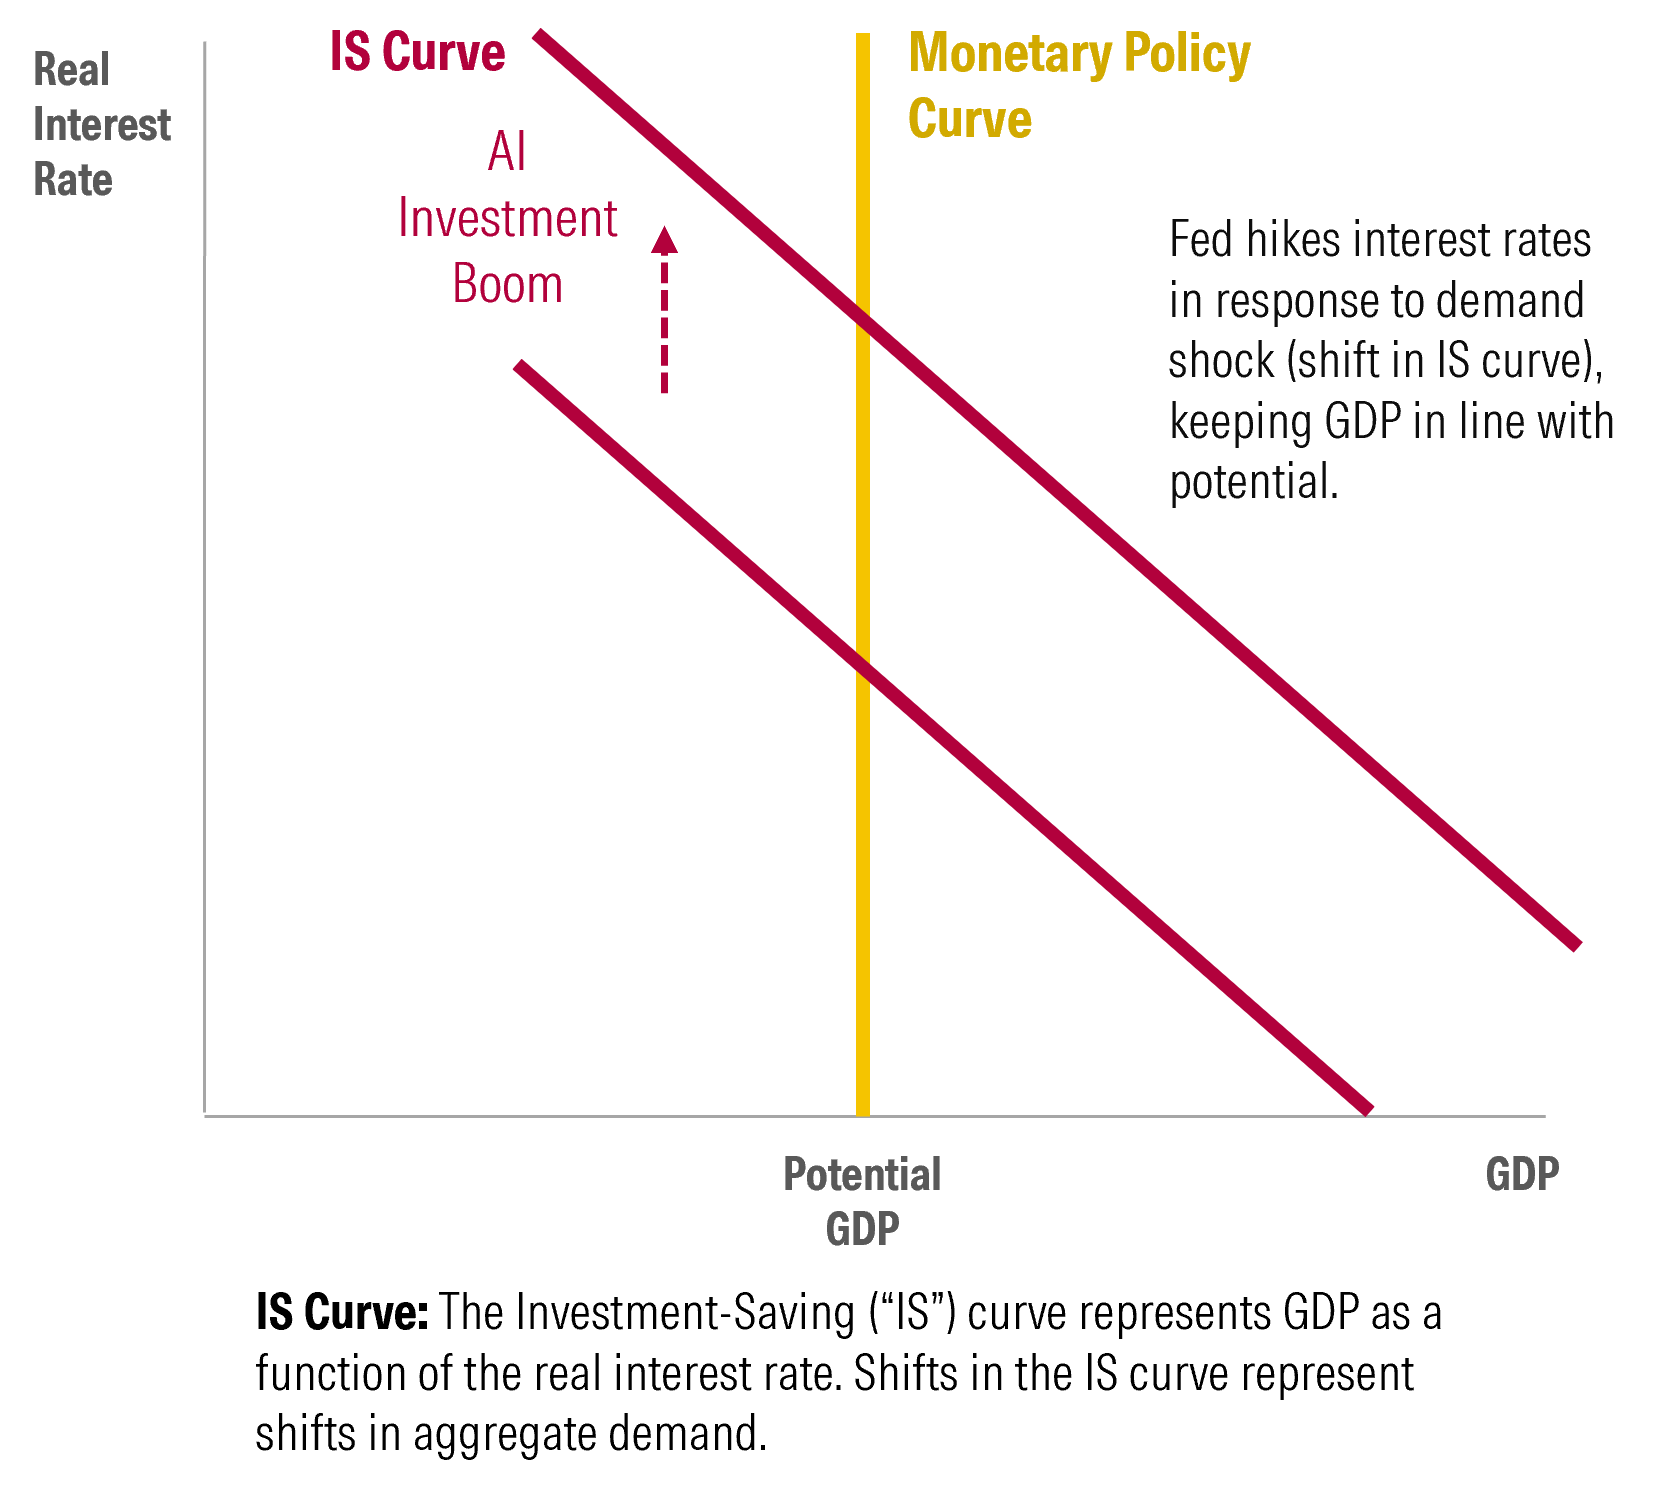
Las perturbaciones de la demanda provocan un desplazamiento de la curva IS. Según nuestro marco analítico, afirmamos que la Reserva Federal pretende (y, por lo general, es capaz de) compensar esta perturbación de la demanda en la medida necesaria para mantener el P.I.B. en línea con su potencial. Por lo tanto, la curva IS se desplaza a lo largo de una línea vertical. Esto implica un aumento de los tipos de interés, mientras que el P.I.B. (y, en su mayor parte, la inflación) se mantiene prácticamente sin cambios.
En un escenario contrafactual en el que no se hubiera producido el auge de la IA, consideramos que los tipos de interés habrían descendido hasta situarse mucho más cerca de los niveles más bajos registrados antes de la pandemia. El rendimiento medio de los bonos del Tesoro a 10 años se situó en el 2,5% durante el periodo de 2017 a 2019; en la actualidad se sitúa en el 5,0%.
La inflación es, principalmente, consecuencia de un PIB superior al potencial
Dejando de lado algunos matices, nuestro marco básico se basa en que la inflación es, principalmente, consecuencia de que el P.I.B. se sitúe por encima de su potencial. Ahora bien, pueden existir muchas razones por las que el PIB aumente por encima de su potencial: el estímulo fiscal, las burbujas especulativas o el crecimiento excesivo de la oferta monetaria. El denominador común es que hay un gasto excesivo que persigue unos bienes insuficientes.
Pero si la Reserva Federal está manteniendo el PIB más o menos en línea con su potencial al contrarrestar el impacto de la IA en la demanda, entonces la IA no está generando mucha inflación.
Decimos “en gran medida” porque la inteligencia artificial está impulsando algunas subidas de precios específicas de determinadas industrias, como el vertiginoso aumento del precio de los chips de memoria. Sin embargo, estos representan una pequeña parte del gasto de los consumidores en comparación con, por ejemplo, el petróleo. Además, no es un hecho que los aumentos de precios específicos de la industria estén provocando un aumento de la inflación general, a menos que la Reserva Federal lo permita. (Se trata de un tema complicado de explicar, por lo que le remito a este artículo del gran John Cochrane si desea leer más detalles).
La cuestión clave es que una inflación elevada y sostenida requiere que el PIB se sitúe muy por encima de su potencial, lo que da lugar a una economía sobrecalentada en todos los ámbitos. Sin embargo, ese no es realmente el caso en la actualidad. Tal y como analizamos en nuestras últimas perspectivas económicas, las presiones inflacionistas generales se muestran bastante moderadas; de no ser por los aranceles y la guerra entre Estados Unidos e Irán, la inflación se situaría actualmente muy cerca del objetivo del 2% de la Reserva Federal.
¿Qué ocurriría si la IA provocara una perturbación en la oferta?
Una consecuencia de la visión convencional es que la IA podría estar provocando inflación en la actualidad, al tratarse de un choque de demanda, pero que pasará a tener un efecto deflacionista una vez que la I.A. se convierta en un choque de oferta.
Cuando hablamos de que la IA se convertirá en un choque de oferta, nos referimos concretamente a que, en última instancia, la IA impulsará el PIB potencial. El componente del PIB potencial sobre el que incidiría la IA es la productividad: la producción por trabajador.
Sin embargo, hemos sostenido que la IA aún no está impulsando la producción de manera significativa. (Hablaremos más sobre este tema en el futuro, junto con las perspectivas de que esto cambie.) Por el momento, diríamos que la IA o supone únicamente una perturbación de la demanda, no del suministro.
Sin embargo, aunque la inteligencia artificial comience a impulsar la producción y, por lo tanto, se convierta en un choque de la oferta, no estamos de acuerdo con la idea de que esto sea intrínsecamente deflacionista. El resultado sería un crecimiento más rápido del PIB potencial y, siempre que la Reserva Federal sea capaz de estimular la economía lo suficiente como para acelerar el PIB en consonancia con este potencial más elevado, no habrá ningún impacto inflacionista.
La inteligencia artificial está desplazando a otros tipos de gasto
Bien, basta ya de teoría. ¿Qué indican los datos?
Si la Reserva Federal estuviera compensando el impacto en la demanda provocado por la IA manteniendo los tipos de interés más altos de lo que estarían en otras circunstancias, cabría esperar que esos tipos de interés elevados lastraran los tipos de gasto no relacionados con la IA. Y esto es precisamente lo que observamos.
Todo el crecimiento de la inversión fija privada en EE.UU. en 2025 y 2026 ha procedido de sectores relacionados con la tecnología, impulsados por la inteligencia artificial. El resto de la inversión fija privada, como la vivienda, los bienes inmobiliarios comerciales y otros sectores, se está contrayendo.
Es posible que algunos lectores y algunas lectoras recuerden el concepto, propio de los cursos introductorios de economía, según el cual un elevado gasto público “desplaza” la inversión privada. Este caso es similar, salvo que tenemos un tipo de gasto privado, la inteligencia artificial, que está desplazando a todos los demás.
Inversión privada fija real en EE.UU., crecimiento interanual en %
Si el auge de la IA se desvanece, los tipos de interés bajarán
Entonces, ¿cuál es la conclusión principal?
Si la inteligencia artificial está desempeñando hoy en día un papel fundamental en la subida de los tipos de interés, cualquier enfriamiento del auge de la inteligencia artificial debería contribuir a reducir dichos tipos. Los tipos de interés siguen siendo demasiado elevados para gran parte de la economía, pero el auge de la inteligencia artificial lo ha ocultado.
En estos momentos hay muchas fuerzas que influyen en la economía; la crisis de los precios del petróleo provocada por la guerra de Irán tiene un peso especialmente importante. Sin embargo, una vez que se calme la situación, el auge de la inteligencia artificial desempeñará un papel fundamental en la evolución futura de los tipos de interés.
En nuestras últimas perspectivas económicas para EE.UU., prevemos que los tipos de interés acabarán bajando, y que el rendimiento de los bonos del Tesoro a 10 años descenderá hasta el 3,5% en 2029, frente al 5,0% actual. La desaceleración del crecimiento del gasto en inteligencia artificial es uno de los principales motivos de nuestra previsión.
Sin embargo, si el auge se convierte en una burbuja, eso podría provocar un aumento de los tipos de interés a corto plazo.
