

La Reserva Federal procedió a otra bajada de los tipos de interés de 0,25 puntos porcentuales en la reunión de hoy. Esto era lo que esperaban la mayoría de los participantes en el mercado, con una probabilidad implícita de alrededor del 90% según la herramienta CME FedWatch Tool a fecha de ayer.
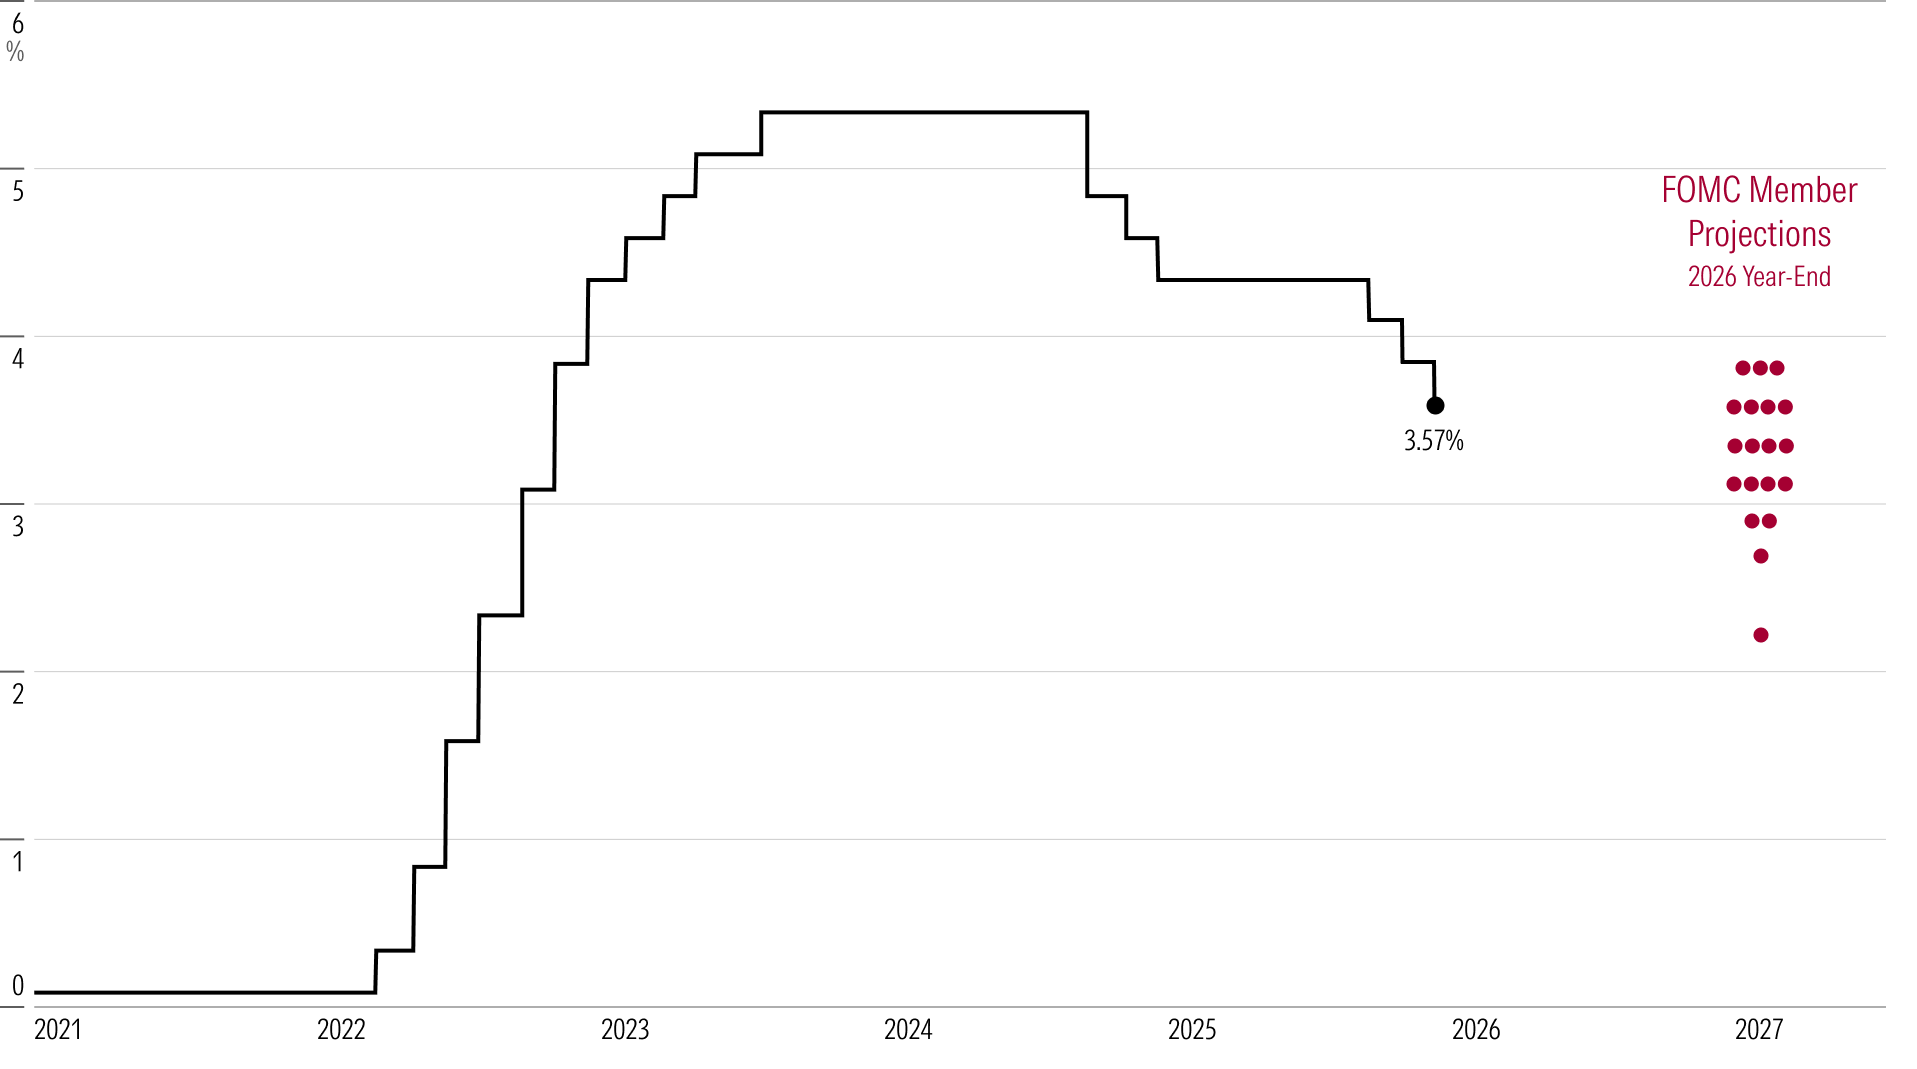
El tipo de interés de los fondos federales se sitúa ahora en un rango objetivo del 3,50%-3,75%. En total, la Fed ha recortado 1,75 puntos porcentuales desde septiembre de 2024 (1 punto en otoño de 2024 y 0,75 puntos este año). Antes de eso, el tipo oficial se había mantenido bastante elevado, entre el 5,25 % y el 5,50%, desde julio de 2023 hasta septiembre de 2024. Aunque el tipo de la Fed ha bajado, sigue estando muy por encima de la media anterior a la pandemia (2017-2019), que era del 1,7%.
En un principio, se esperaba que esta reunión fuera muy reñida. A mediados de noviembre, la probabilidad implícita de una bajada de tipos era inferior al 50%. Entonces, varios miembros clave del Comité Federal de Mercado Abierto comunicaron que apoyarían una bajada. El resultado de la reunión acabó siendo decepcionante.
Es probable que la Reserva Federal mantenga los tipos sin cambios en enero
La declaración oficial de la Fed mantuvo el lenguaje de la reunión anterior, señalando que «los riesgos a la baja para el empleo aumentaron en los últimos meses». Existe una mayor incertidumbre sobre la economía y los mercados laborales, agravada por la persistente escasez de datos causada por el cierre del Gobierno en octubre. Dada la atención prestada a los riesgos a la baja, esa incertidumbre respaldó esta bajada de tipos. La inflación subyacente del gasto personal sigue siendo ligeramente elevada, con un 2,8% interanual en septiembre, pero gran parte del exceso se debe a los aranceles y, en última instancia, debería desaparecer.
Aun así, la decisión no estuvo exenta de discrepancias, ya que dos de los 12 miembros del FOMC votaron en contra del cambio de tipos. Esto supone un aumento con respecto a la única discrepancia registrada en noviembre. Las filas de los halcones están creciendo. El tipo de los fondos federales se sitúa ahora solo unos 0,5 puntos porcentuales por encima del nivel «a largo plazo» (o «neutral») del 3,0% previsto por la mediana de los miembros del FOMC. Por lo tanto, la mayoría de los miembros del comité ya no consideran que la política monetaria sea muy restrictiva. Powell afirmó que «la tasa de los fondos federales se encuentra ahora dentro de un amplio rango de estimaciones de su valor neutral». Todo ello probablemente llevará a la Fed a no recortar los tipos en su próxima reunión de enero. Para que se produzca un nuevo recorte en la siguiente reunión de marzo, será necesario que los datos económicos indiquen que es necesario.
La Fed muestra un optimismo continuado sobre la inflación
La Reserva Federal publicó unas previsiones económicas actualizadas que apenas difieren de las que presentó en su última reunión. De hecho, no han cambiado mucho con respecto a las de hace un año, a pesar de los imprevistos acontecimientos que se han producido este año en materia de aranceles, mercado laboral e inteligencia artificial. En términos generales, la situación económica (especialmente la política monetaria) ha evolucionado en línea con las expectativas de la Reserva Federal. Los aranceles y otros factores han provocado que el crecimiento del PIB haya sido ligeramente inferior al previsto y que la inflación haya sido algo superior.
Aun así, la Fed mantiene su previsión de que la inflación bajará hasta su objetivo del 2,0 % en 2027, mientras que el desempleo se mantendrá moderado, en el rango del 4,2%-4,3%. La Fed sigue esperando un rango de tipos del 3,25%-3,50% para finales de 2026 (lo que significa que realizará un recorte adicional ese año), un tipo del 3,00%-3,25% para finales de 2027 (otro recorte más ese año) y, a continuación, se mantendrá estable. Todo ello está en línea con las previsiones del banco central de hace un año.
Tasa de fondos federales: datos históricos y proyecciones del FOMC
De acuerdo con esta consistencia, el rendimiento de los bonos del Tesoro a 10 años se mantuvo en su mayor parte dentro de un rango del 4,0% al 4,5% en 2025, mostrando mucho menos movimiento que en años anteriores. (Hubo una caída drástica de los rendimientos entre 2019 y 2020, junto con un enorme aumento entre 2022 y 2023).
