Perspectivas de la bolsa: puntos clave
- La bolsa estadounidense cotiza con un descuento del 9% respecto a un índice compuesto de nuestras valoraciones.
- La infravaloración está extremadamente concentrada; si se excluyen tan sólo siete valores de gran capitalización, el resto del mercado se encuentra en su valor razonable.
- La dinámica macroeconómica supone un reto cada vez mayor para el mercado de renta variable.
- El segmento de crecimiento resulta más atractivo debido a la combinación de precios más bajos y valoraciones más elevadas.
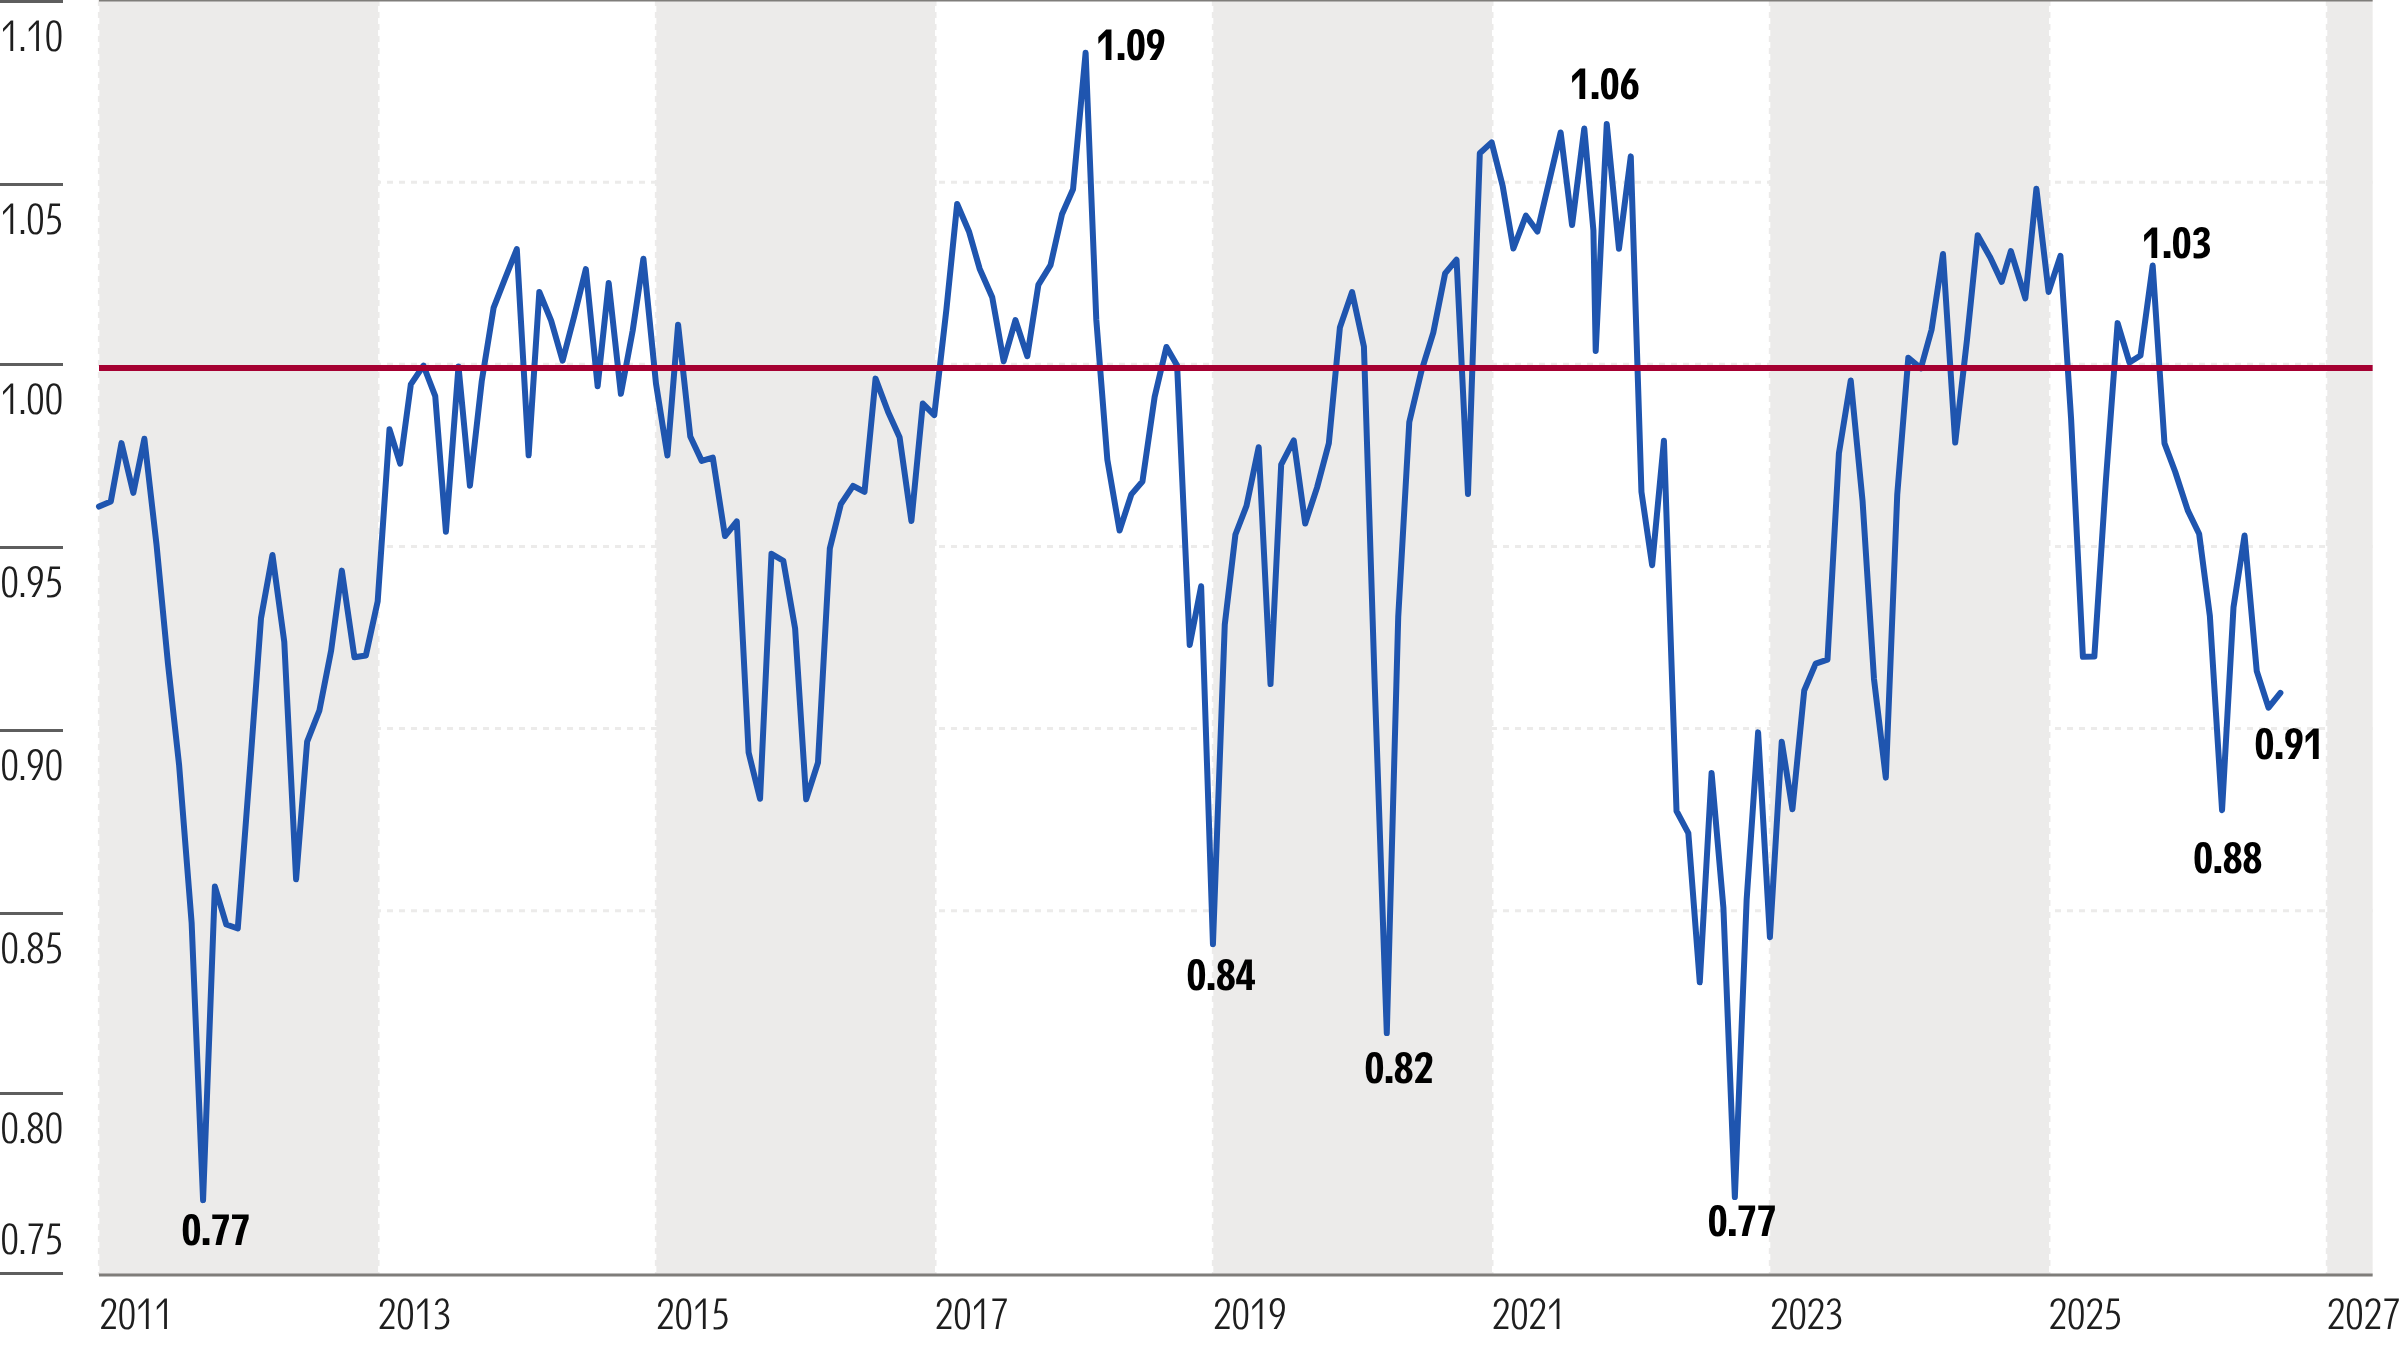
Según un promedio de nuestras valoraciones intrínsecas de las acciones que analizamos y que forman parte del índice Morningstar US Market Index, a 31 de agosto de 2026, el mercado de valores estadounidense cotizaba con un descuento de aproximadamente el 9% respecto a nuestras estimaciones del valor razonable.
Sin embargo, aunque el mercado en general parece cotizar con un margen de seguridad atractivo por debajo de nuestras valoraciones, consideramos que la bolsa estadounidense está entrando en una fase potencialmente arriesgada. Las valoraciones están extremadamente concentradas, el impulso ha cambiado de rumbo y la dinámica macroeconómica está adquiriendo un carácter negativo.
La infravaloración se concentra en tan sólo 7 valores
La infravaloración se concentra principalmente en tan sólo siete valores de gran capitalización: Nvidia (NVDA), Alphabet (GOOGL), Broadcom (AVGO), Microsoft (MSFT), Meta Platforms (META), Amazon.com (AMZN) y Tesla (TSLA). En cada uno de estos casos, en cierta medida, la infravaloración depende de nuestras previsiones sobre el crecimiento continuado del auge del desarrollo de la inteligencia artificial (IA) y, en última instancia, de la cantidad de valor económico generado por la IA. Si se excluyen estas siete acciones de nuestro índice de valoración compuesto, el resto de nuestra cobertura indicaría que el índice del mercado estadounidense cotiza a su valor razonable.
Excluyendo a Microsoft, que ha logrado revertir una tendencia bajista de un año, el resto de estas acciones han perdido terreno desde principios de junio. El mercado de valores ya no parece estar concediendo a estas empresas el beneficio de la duda en cuanto al nivel de crecimiento que pueden alcanzar. Aunque han presentado unas previsiones de crecimiento sólidas para 2027 y hasta 2028, el mercado ya está descontando ese crecimiento de aquí a tres o cinco años.
El impulso se ha invertido
En los últimos dos meses, no sólo se ha agotado el impulso alcista de las acciones de hardware tecnológico orientadas a las materias primas, sino que, además, la mayoría de esas acciones han cambiado de tendencia y llevan en una tendencia bajista desde finales de junio. Incluso tras haber caído tanto como lo han hecho, acciones como las de Sandisk (SNDK) y Ciena (CIEN) siguen siendo algunas de las más sobrevaloradas de nuestro seguimiento y podrían seguir cayendo. Teniendo en cuenta que muchas de estas acciones de gran impulso han sido impulsadas al alza por inversores apalancados que utilizan cuentas de margen, una nueva ola de ventas podría agravarse si las llamadas de margen provocan ventas forzadas.
Macrodinámica adversa
En el ámbito de la macrodinámica, se han ido acumulando varios factores adversos, lo que suele llevarnos a adoptar una actitud cautelosa.
- Los tipos de interés a largo plazo han ido aumentando tanto en Estados Unidos como a nivel internacional.
- Se prevé que la Reserva Federal comience a endurecer la política monetaria, ya que el mercado está realizando la fijación de precios para al menos una subida, si no dos, del tipo de interés de los fondos federales de aquí a finales de año.
- Es probable que la inflación se mantenga elevada, ya que los precios del petróleo siguen subiendo.
- El crecimiento económico de EE.UU. se ve fuertemente impulsado por el elevado gasto en inversión de capital derivado del auge de la expansión de la inteligencia artificial y su consiguiente efecto multiplicador en la economía.
- Las economías internacionales, como la europea, se encuentran relativamente estancadas, y es posible que la economía china esté más débil de lo que indican los datos.
- Por último, sigue aumentando el riesgo de que se produzca un riesgo sistemático derivado del aumento de los tipos de interés de los bonos gubernamentales japoneses y del debilitamiento del yen.
Precio/valor razonable de la cobertura de equity research de renta variable estadounidense de Morningstar al cierre del mes
Estrategia para el resto del año 2026
A principios del tercer trimestre, recomendamos a los inversores que adoptaran una ponderación equitativa entre los distintos estilos, ya que ninguna categoría cotizaba con un descuento significativamente mayor que las demás.
Desde entonces, el segmento de valor ha experimentado un fuerte repunte, tal y como refleja el índice Morningstar US Value, que ha subido un 7,3% en lo que va de trimestre. El índice Morningstar US Core subió un 2,3%, en línea con el mercado en general. Las acciones de crecimiento, sin embargo, han sufrido un duro revés, y el índice Morningstar US Growth ha caído un 4,1%.
Los que más contribuyeron a las pérdidas en la categoría de crecimiento fueron las acciones de inteligencia artificial sobrevaloradas, como Intel (INTC), Applied Materials (AMAT) y KLA (KLAC). Además, muchas de las acciones de hardware tecnológico orientadas a las materias primas y más sobrevaloradas registraron caídas significativas, entre ellas Sandisk, Micron (MICR), Western Digital (WDC) y Ciena.
Sin embargo, aunque muchas de estas acciones del sector de la inteligencia artificial (IA), orientadas a materias primas y sobrevaloradas, han experimentado una corrección a la baja desde junio, hemos revisado al alza nuestros valores razonables para varias acciones de aquellas empresas que consideramos líderes tecnológicos en IA. Por ejemplo, hemos revisado al alza nuestro valor razonable para Nvidia, Marvell (MRVL) y Taiwan Semiconductor (TSM).
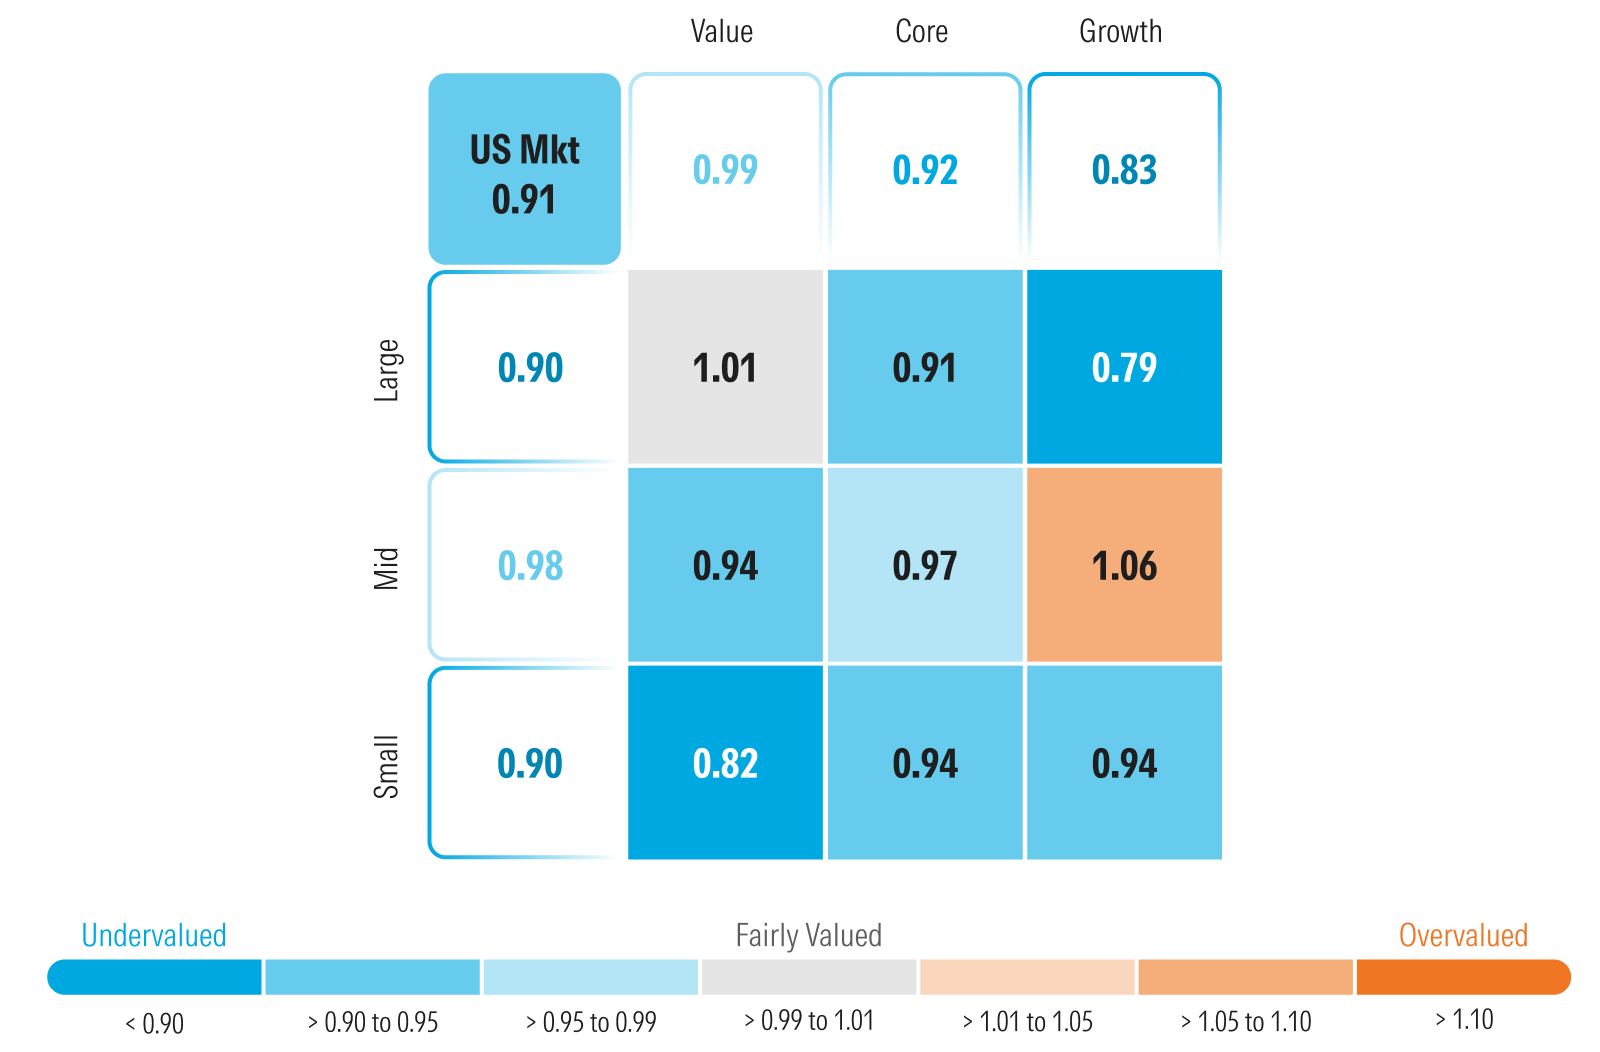
La combinación de un retroceso en la categoría de crecimiento y el aumento de varias de nuestras valoraciones ha situado a esta categoría en un descuento del 17% respecto a nuestros valores razonables. Entre los valores principales, la rentabilidad del índice y el aumento de nuestras valoraciones han sido muy similares, por lo que la categoría se mantiene con un descuento del 8%. El sentimiento de aversión al riesgo en los valores de crecimiento ha llevado a los inversores a la seguridad percibida de los valores de valor. La rentabilidad del mercado ha situado a la categoría de valor en línea con nuestras valoraciones.
A la luz de nuestras valoraciones, recomendamos comenzar a sobreponderar la categoría de crecimiento y a infraponderar la de valor, manteniendo al mismo tiempo una ponderación en línea con el mercado en la categoría básica.
Por capitalización, los índices Morningstar de gran y Mid-Cap de EE.UU. subieron un 2,62% y un 2,27%, respectivamente, frente a la rentabilidad del índice del mercado estadounidense, que se situó en el 2,35%. Nuestro índice de pequeña capitalización descendió un 0,34%. Basándonos en nuestras valoraciones, recomendamos sobreponderar la gran y la pequeña capitalización y subponderar la mediana capitalización.
Precio/valor razonable según el “Morningstar Style Box”
Dónde vemos oportunidades por sectores
En lo que va de trimestre, se ha producido una dispersión especialmente amplia de las rentabilidades por sectores y, en consecuencia, algunas oscilaciones muy significativas en las valoraciones sectoriales.
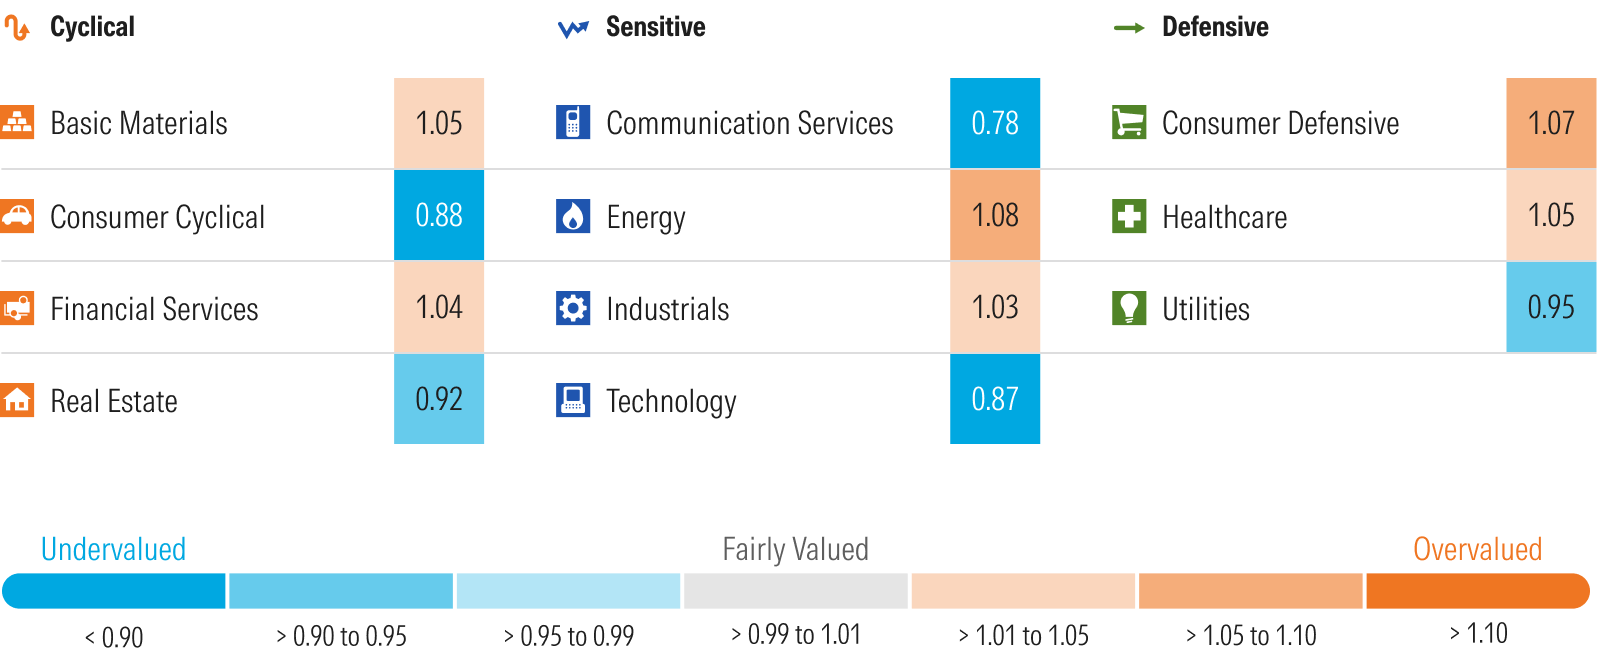
El mayor cambio en las valoraciones de nuestro sector en lo que va de trimestre se ha producido en el sector energético. Este sector se ha mostrado especialmente volátil este año, debido a las oscilaciones en los precios del petróleo relacionadas con las hostilidades intermitentes con Irán. El sector energético comenzó el año como uno de los más infravalorados, se disparó hasta convertirse en el más sobrevalorado a finales de marzo y, posteriormente, volvió a situarse en terreno de infravaloración a finales de junio. Esta volatilidad ha permitido a los inversores obtener ganancias ajustando sus ponderaciones en función de las oscilaciones en las valoraciones. En lo que va de trimestre, el índice de Morningstar US Energy ha subido casi un 20%, lo que ha situado la valoración del sector en una prima del 8%, frente al descuento del 7% que presentaba anteriormente.
El sector industrial ha registrado las segundas mayores oscilaciones en sus valoraciones. El índice de Morningstar US Industrials ha caído casi un 8%. En la actualidad, el sector cotiza con una prima de tan sólo el 3%, mientras que a principios del trimestre era el sector más sobrevalorado, con una prima del 14%. Los principales factores que lastraron la rentabilidad del sector se concentraron en aquellas acciones sobrevaloradas que están estrechamente vinculadas al auge de la expansión de la inteligencia artificial.
La valoración del sector de los servicios públicos ha pasado de una prima del 5% a un descuento del 5%. El índice de Morningstar US Utilities ha caído casi un 8% en lo que va de trimestre, debido en gran medida a la subida de los tipos de interés.
Los índices de Morningstar de los sectores financiero y de Salud de EE.UU. han subido, cada uno, alrededor de un 7% en lo que va de trimestre. La valoración del sector financiero ha pasado de un descuento del 2% a una prima del 4%, mientras que el índice del sector de Salud ha pasado de una prima del 2% a una prima del 5%.
Con un descuento del 22%, el sector de las comunicaciones sigue siendo el más infravalorado. En nuestra opinión, una de las mayores diferencias respecto al mercado la presenta Meta Platforms, que representa el 19% de la capitalización bursátil del sector y cotiza con un descuento del 32%. Del mismo modo, Alphabet representa el 55% de la capitalización bursátil del sector y cotiza con un descuento del 23%.
El sector tecnológico es el segundo más infravalorado, con un descuento del 23%. Si bien seguimos viendo valor para los inversores a largo plazo en aquellas empresas que se sitúan a la vanguardia de la tecnología de inteligencia artificial, seguimos advirtiendo a los inversores que se mantengan alejados del hardware orientado a productos básicos que se encuentra sobrevalorado. Microsoft, infravalorada, ha sido, con diferencia, la empresa que más ha contribuido a la rentabilidad del sector en lo que va de trimestre, con una subida superior al 36%. Las acciones de software infravaloradas también contribuyeron de manera significativa a la rentabilidad del índice. Nuestra tesis de inversión en el sector del software se ha basado desde hace tiempo en que los grandes proveedores de software están incorporando la inteligencia artificial a sus productos y servicios para ofrecer un mayor valor económico a sus clientes. Por ello, mientras que los proveedores de software más pequeños y especializados en nichos de mercado pueden correr el riesgo de sufrir una disrupción o ser desplazados por la inteligencia artificial, las plataformas más grandes se beneficiarán de ello.
El sector de bienes de consumo defensivos sigue sobrevalorado, cotizando con una prima del 7% respecto a su valor razonable. Aunque las acciones de Walmart (WMT) han bajado lo suficiente como para pasar de 1 estrella a 2 estrellas, siguen estando significativamente sobrevaloradas. Teniendo en cuenta que representa el 15% del sector, su sobrevaloración sesga al alza la valoración del sector. Del mismo modo, Costco (COST), con un rating de 2 estrellas, representa el 14% del sector y sesga la valoración al alza. Si se excluyen estas dos acciones de nuestra valoración, el resto del sector cotiza con un descuento del 2%.
El sector de consumo cíclico presenta un descuento del 12%, pero dicho descuento se ve sesgado a la baja por Amazon y Tesla. Amazon y Tesla representan el 38% y el 15%, respectivamente, de la capitalización de mercado del sector y cotizan con descuentos del 15% y el 21%.
Relación precio/valor razonable de Morningstar por sector