Perspectivas del mercado bursátil para noviembre de 2025: conclusiones principales
- Las valoraciones aumentan en octubre, lo que lleva a una ligera caída del valor de mercado.
- Lo grande se hace más grande y la concentración se vuelve más concentrada.
- Dinámica de estilos y sectores: se reduce la prima de crecimiento, las pequeñas capitalizaciones resultan atractivas.
A 31 de octubre de 2025, el mercado bursátil estadounidense cotizaba con un descuento del 2 % respecto al valor razonable estimado de las más de 700 acciones que cubrimos y que cotizan en las bolsas estadounidenses. Mientras que el índice Morningstar US Market subió un saludable 2,21 % en octubre, la capitalización bursátil combinada de las acciones que cubrimos subió aún más rápido. De hecho, la capitalización bursátil total de nuestras valoraciones aumentó en 4,2 billones de dólares, lo que supone más del 5 % de la capitalización bursátil de las acciones que cubrimos. En porcentaje de nuestra cobertura, a lo largo del mes de octubre, aumentamos nuestros valores razonables en más del 20 % de nuestra cobertura, superando el número de descensos en una proporción de 3 a 1.
En lo que va de año, el aumento neto en nuestras valoraciones ascendió a un total de 12,4 billones de dólares, lo que representa un incremento de casi el 17 % en la capitalización total de las acciones que cubrimos.
Precio/valor razonable de la cobertura de investigación de renta variable estadounidense de Morningstar al cierre del mes

Lo grande se hace más grande y la concentración se vuelve más concentrada
El mercado bursátil estadounidense ha seguido concentrándose cada vez más, ya que las valoraciones de las acciones de mayor capitalización representan un porcentaje cada vez mayor del mercado. No solo el mercado se concentra cada vez más en unas pocas acciones, sino que ocho de las diez acciones más grandes por capitalización bursátil están directamente vinculadas al auge de la inteligencia artificial.
Las 10 acciones con mayor ponderación en el índice Morningstar US Market Index
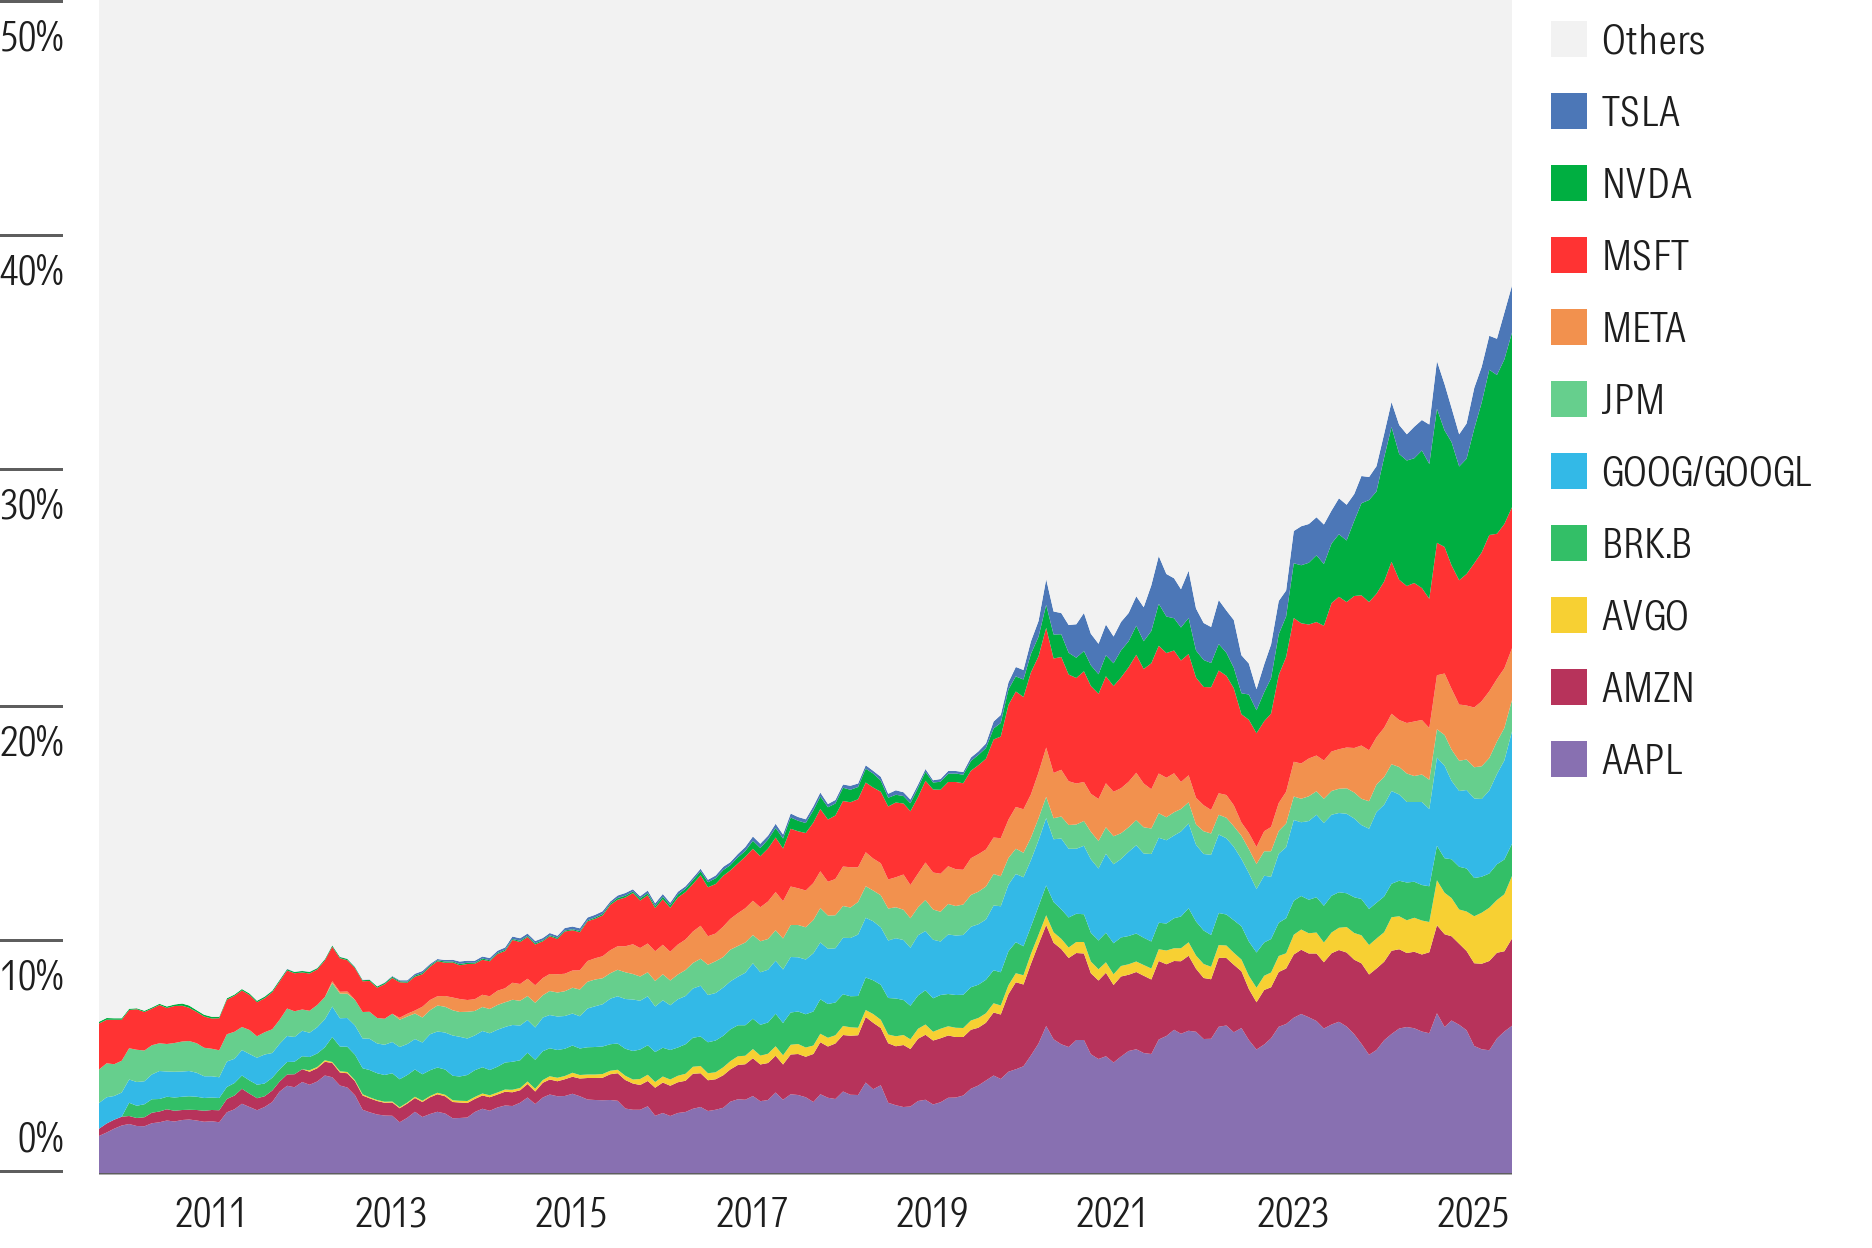
Aunque el número de aumentos del valor razonable superó con creces al número de descensos en octubre, solo seis acciones representaron la mayor parte de los aumentos de capitalización. Aumentamos nuestro valor razonable de Alphabet GOOGL dos veces durante octubre. La primera vez fue después de que anunciara una nueva asociación con Anthropic y, posteriormente, tras publicar unos resultados mejores de lo esperado. El aumento total de la capitalización bursátil fue de 1,2 billones de dólares. Para ponerlo en perspectiva, eso es más que la capitalización bursátil de Berkshire Hathaway BRK.B, de Warren Buffett, que es la décima empresa más grande del mercado de valores.
Aumentamos nuestra valoración de Nvidia NVDA en 800 000 millones de dólares después de que el director ejecutivo Jensen Huang revelara que la empresa espera alcanzar unas ventas acumuladas de 500 000 millones de dólares en los años 2025 y 2026, lo que nos llevó a aumentar nuestras previsiones de ingresos. Para ponerlo en perspectiva, ese aumento equivale a la capitalización bursátil de Walmart WMT.
Tras la publicación de los resultados de Apple (AAPL), aumentamos nuestra valoración en 440 000 millones de dólares, lo que equivale a la capitalización bursátil de Johnson & Johnson (JNJ). Para completar nuestros aumentos, incrementamos Broadcom (AVGO) en casi 200 000 millones de dólares y Tesla ( TSLA) en 167 000 millones de dólares. Estos aumentos equivalen a la capitalización bursátil de Home Depot (HD).
El aumento de la valoración de estas seis empresas equivale a 3,1 billones de dólares de capitalización bursátil. Para ponerlo en contexto, eso equivale a 31 empresas con una capitalización bursátil de 100 000 millones de dólares cada una. Para ponerlo aún más en contexto, solo hay unas 140 empresas con una capitalización bursátil de 100 000 millones de dólares o más.
El mercado bursátil estadounidense cotiza con un ligero descuento
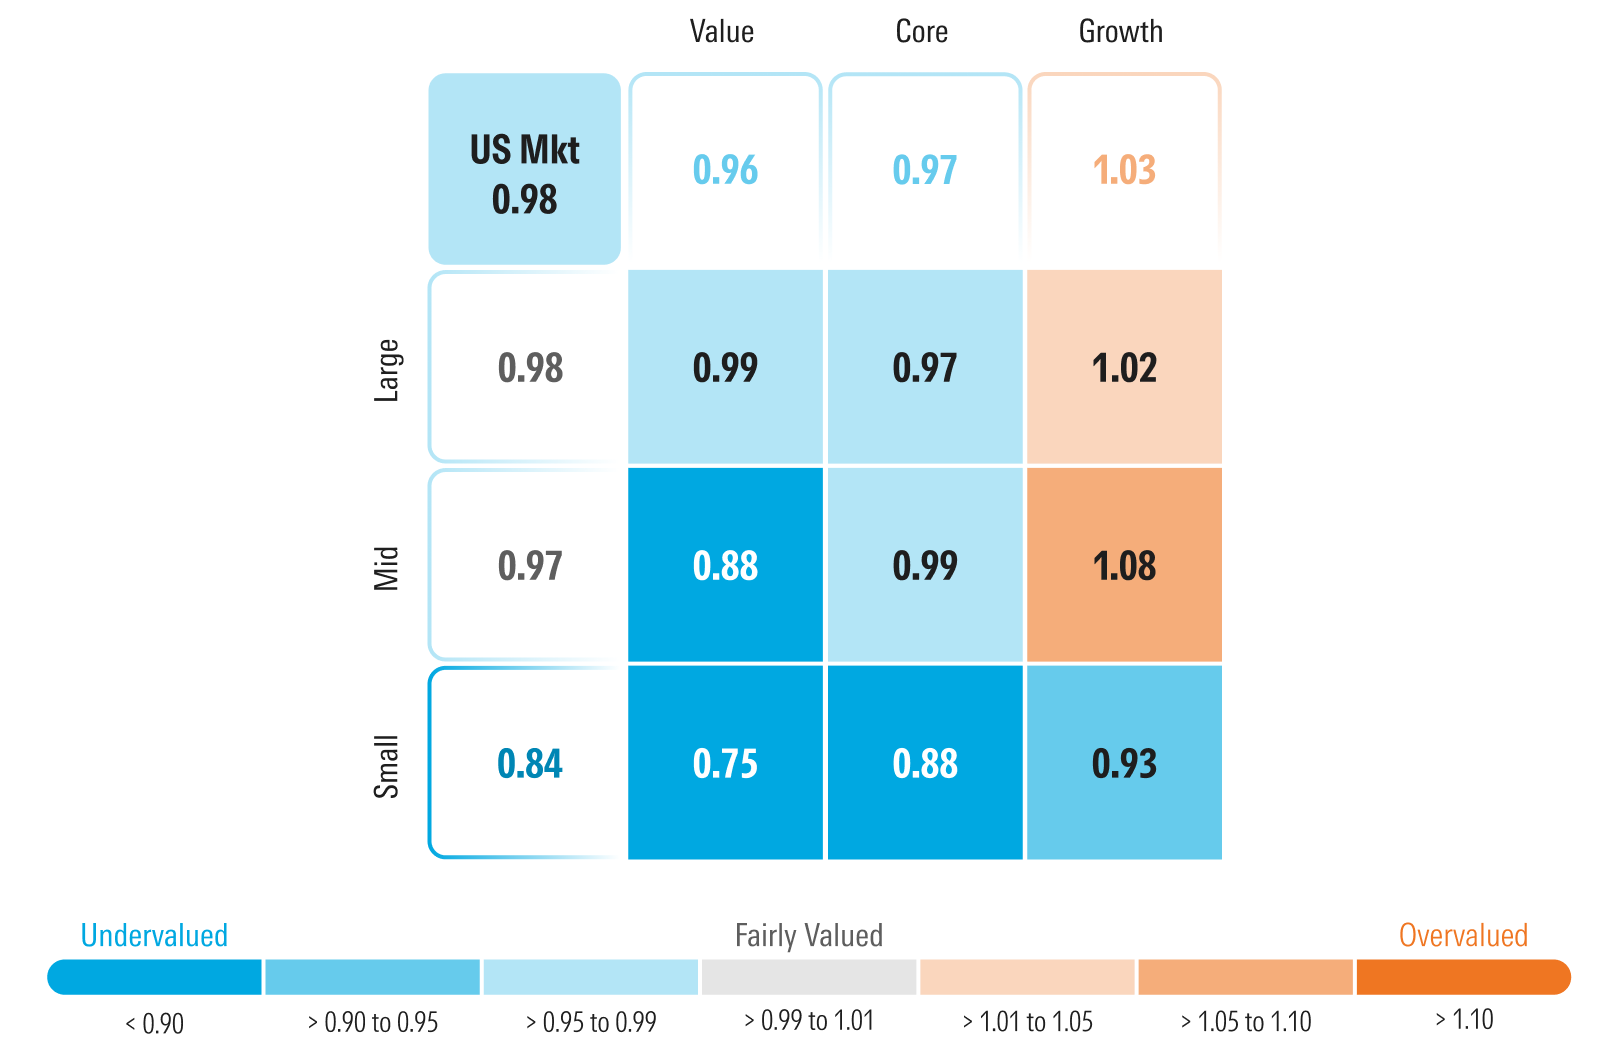
El índice Morningstar US Growth subió un 1,42 % en octubre. Sin embargo, nuestra métrica de precio/valor razonable de la categoría de crecimiento descendió hasta situarse en solo un 3 % de prima a finales de octubre, desde el 12 % de prima registrado a finales de septiembre. El motivo es que el aumento de nuestra valoración en toda nuestra cobertura de acciones de crecimiento superó con creces la subida del índice de crecimiento. Aunque la categoría de crecimiento sigue teniendo una ligera prima, seguimos viendo una serie de acciones de crecimiento atractivas e infravaloradas, como Oracle ORCL y Workday WDAY. Las acciones de valor siguen siendo las más atractivas en términos de valor relativo, aunque en menor medida, tras el aumento de nuestra valoración en el crecimiento. Las valoraciones de las acciones básicas siguen divididas entre las valoraciones de valor y las de crecimiento.
A medida que las acciones de IA de gran capitalización se dispararon en octubre, el índice Morningstar Large Cap subió un 3,09 %. Sin embargo, nuestra métrica de precio/valor razonable descendió hasta un descuento del 2 % a finales de octubre, desde una prima del 4 % a finales de septiembre. El motivo es que el aumento de nuestra valoración en toda nuestra cobertura de acciones de gran capitalización superó con creces la subida del índice. Tanto en términos absolutos como relativos, las acciones de pequeña capitalización siguen siendo muy atractivas, ya que cotizan con un descuento del 16 % respecto a nuestra estimación del valor razonable.
Precio/valor razonable según Morningstar Style Box
Más allá de la construcción: el próximo giro en la estrategia de inversión en IA
Una vez más, esta temporada de resultados se ha centrado en la carrera armamentística de la inteligencia artificial y el auge de la construcción para desarrollar nuevas instalaciones y plataformas lo más rápido posible.
El crecimiento del gasto en inversiones de capital sigue acelerándose, y no solo aumenta en términos nominales, sino también como porcentaje de los ingresos de las empresas. En esta carrera por capturar la ventaja de ser los primeros en actuar, vemos cada vez más cómo estas mismas empresas recurren a los mercados públicos de bonos para recaudar decenas de miles de millones de dólares con los que financiar estas construcciones.
Aunque los resultados económicos son específicos de cada empresa, en general, lo que hemos observado es que todas aquellas vinculadas al auge del desarrollo de la IA están registrando tasas de crecimiento muy elevadas. Las tasas de crecimiento más rápidas se han producido en los sectores de la tecnología, las comunicaciones y los servicios públicos. Sin embargo, en el caso de las empresas que no están vinculadas a la IA, hemos observado un estancamiento en muchos sectores, como el energético, el de consumo y el inmobiliario.
Aunque es probable que hasta finales de este año los mercados sigan centrados en quién puede construir más y más rápido, sospechamos que este enfoque cambiará en 2026. El año que viene, esperamos que los inversores centren su atención en identificar qué empresas serán capaces de utilizar la IA para mejorar sus productos y servicios e impulsar el crecimiento de sus ingresos. Además, los inversores se fijarán en aquellas que puedan incorporar la IA a sus procesos empresariales para generar una mayor eficiencia y aumentar los márgenes operativos.
A medio plazo, los inversores también tendrán que evaluar cuánta capacidad informática nueva se pondrá en marcha en los próximos cinco años y en qué momento la capacidad comenzará a superar la demanda. Para comprender plenamente el valor económico a largo plazo de la IA, el mercado tendrá que entender mejor cuáles serán los casos de uso de la inferencia, en contraposición a los actuales casos de uso de la formación. Al fin y al cabo, los inversores querrán ver el valor económico, la vía hacia la rentabilidad y las tasas de rentabilidad que se generarán con las cuantiosas cantidades que se gastan en inversiones de capital.
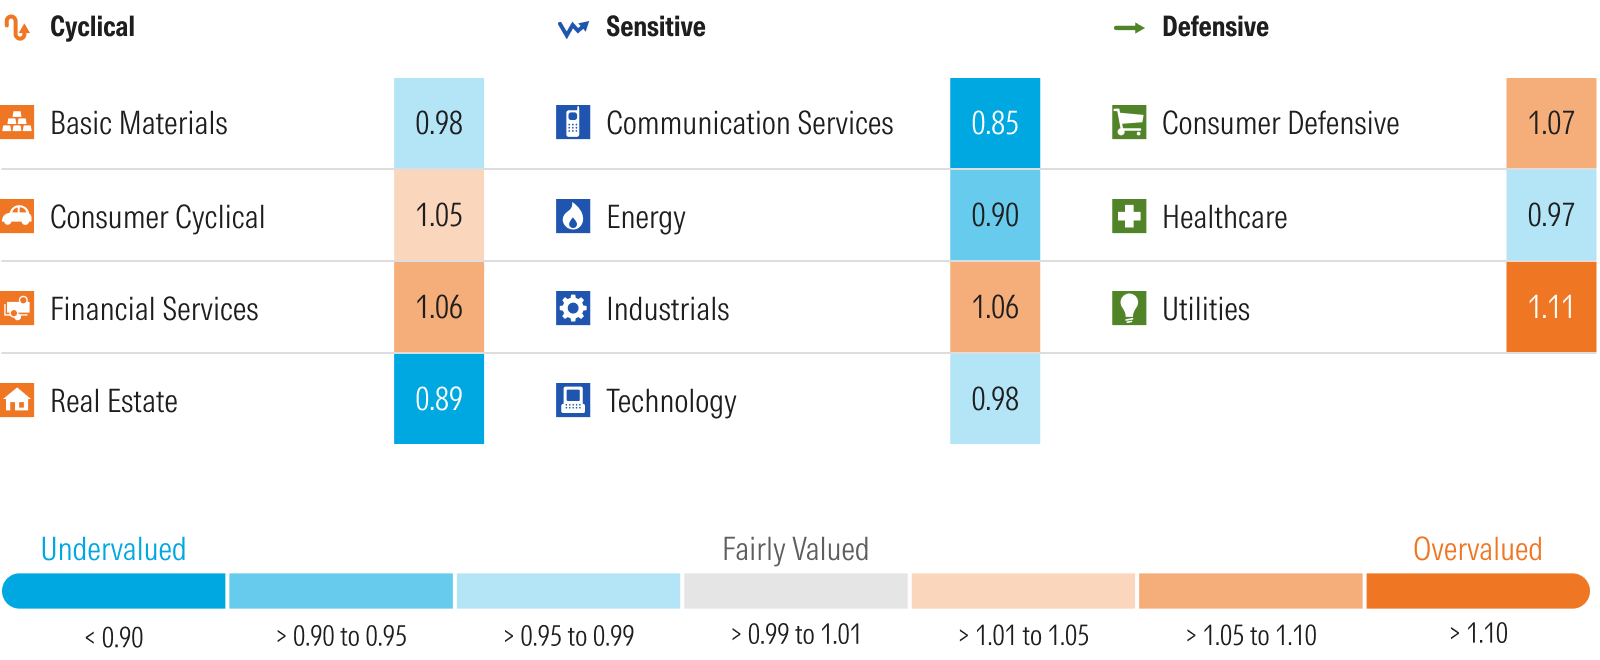
Sectores infravalorados
Comunicaciones
Las comunicaciones recuperaron la corona como el sector más infravalorado. Tras aumentar nuestra valoración de Alphabet, las acciones cotizan ahora con un descuento de alrededor del 20 % respecto a su valor razonable. Meta Platforms META se vendió tras la publicación de sus resultados y ahora cotiza con un descuento del 25 %. Estas dos acciones representan más del 70 % de la capitalización bursátil del sector y, como tal, los cambios en sus valoraciones sesgan de manera desproporcionada la valoración global del sector.
Bienes raíces
El sector inmobiliario sigue estando muy infravalorado. La reducción de los tipos de interés a corto plazo por parte de la Reserva Federal y la tendencia a la baja de los tipos de interés a largo plazo deberían suponer un impulso para las valoraciones. Seguimos prefiriendo los inmuebles con características defensivas y nos mantenemos alejados de los espacios de oficinas urbanos.
Energía
Fundamentalmente, creemos que las acciones petroleras están infravaloradas. En nuestros modelos de valoración, utilizamos el precio forward strip del mercado para el petróleo durante los próximos dos años y, a continuación, nuestra previsión de precio medio del ciclo de 60 dólares por barril para el crudo West Texas Intermediate. Además, creemos que las empresas petroleras proporcionan a los inversores una cobertura natural en sus carteras si la inflación volviera a repuntar o los riesgos geopolíticos empujaran al alza los precios del petróleo.
Sectores sobrevalorados
Servicios públicos
El sector de los servicios públicos está ampliamente sobrevalorado y ofrece pocas oportunidades infravaloradas. Aunque incorporamos el aumento de la demanda de electricidad en nuestras previsiones financieras, ya que la computación con IA requiere mucha más energía que la computación tradicional, creemos que el mercado está sobreestimando demasiado el crecimiento durante demasiado tiempo.
Defensa del consumidor
El sector de bienes de consumo defensivo sigue siendo uno de los más sobrevalorados, aunque la valoración del sector se ve sesgada hacia el territorio de la sobrevaloración por Costco COST y Walmart, con rating de estrellas 1. ¡Estas dos acciones cotizan actualmente a más de 50 y 40 veces sus beneficios, respectivamente! Eso es más alto que el número de acciones de crecimiento de IA que cubrimos. Excluyendo estas dos acciones, el resto del sector cotiza con un atractivo descuento del 11 % sobre su valor razonable. Consideramos que las acciones de las empresas de alimentos envasados son especialmente atractivas.
Finanzas
Según nuestras valoraciones, el sector está ampliamente sobrevalorado. Si bien los bancos se beneficiarán de la bajada de los tipos de interés de los fondos federales por parte de la Reserva Federal y los menores costes de financiación a corto plazo impulsarán los ingresos netos por intereses, creemos que el mercado está sobreestimando el crecimiento de los beneficios a largo plazo. Además, los resultados económicos, mejores de lo esperado, han mantenido las tasas de impago y las pérdidas por préstamos relativamente bajas; esperamos que aumenten hasta niveles históricamente normalizados a medida que la economía se ralentice. Las compañías de seguros han podido aplicar primas elevadas en los últimos años, pero creemos que esta tendencia está llegando a su fin y que los aumentos de las primas se moderarán.
Industriales
Teniendo en cuenta que esperamos que la tasa de crecimiento económico se desacelere de forma secuencial a lo largo de 2025, seríamos especialmente cautelosos a la hora de invertir en el sector industrial y exigiríamos márgenes de seguridad significativos para protegernos contra la ralentización de los beneficios a corto plazo.
Precio/valor razonable de Morningstar por sector