
Puntos clave
- Las acciones de las aerolíneas europeas parecen abocadas a seguir atravesando dificultades en 2026, ya que el aumento de los costes del combustible para aviones lastra sus márgenes.
- Las acciones de algunas aerolíneas han caído en dos dígitos, ya que los costes del combustible para aviones se han duplicado desde el inicio de la guerra en Irán.
- Los analistas advierten de que las compañías aéreas con coberturas limitadas frente al aumento de los precios del combustible serán las más afectadas.
Las acciones de las aerolíneas europeas se enfrentan a una continua situación de inestabilidad, ya que el aumento de los costes del combustible para aviones y las interrupciones en las rutas asociadas a la guerra de Irán amenazan con lastrar la lucrativa demanda de viajes de verano, y se prevé que el impacto se deje sentir a partir del próximo mes.
Las acciones de las principales compañías aéreas —Wizz Air (WIZZ), EasyJet ( EZJ) y Air France-KLM (AF) — han caído más de un 14 % desde el inicio de la guerra. Además, ACI Europe, que representa a los aeropuertos de la UE, dio la voz de alarma la semana pasada al señalar que los aeropuertos europeos parecen abocados a sufrir una escasez «sistémica» de combustible para aviones si el estrecho de Ormuz, una vía clave para el suministro energético, no se reabre por completo en las próximas tres semanas.
«Si persisten las perturbaciones en el sector energético, prevemos una reducción de la capacidad de las aerolíneas, ya que estas tratarán de limitar los vuelos no rentables y racionalizar su oferta ante el aumento de los costes del combustible, probablemente a partir de mayo», afirma George Shaw, analista sénior de la empresa de inteligencia comercial Kpler.
El reto que supone el combustible de aviación para las operaciones y los márgenes de las aerolíneas se produce justo cuando Europa y, en general, el hemisferio norte entran en la temporada alta de viajes de verano, que suele coincidir con los meses más rentables del año para las aerolíneas. En cuanto a la forma en que cada aerolínea hará frente al aumento de los costes del combustible, los analistas señalan las diferencias en la forma en que las empresas se protegen contra las subidas de precios mediante operaciones de cobertura que utilizan contratos de futuros y de opciones.
El precio del combustible para aviones en Europa casi se ha duplicado desde la guerra con Irán
Los precios del combustible para aviones en Europa se han más que duplicado desde el inicio de la guerra en Irán, ya que las interrupciones en el proceso de refinado han reducido el suministro. Los precios de referencia del combustible para aviones en el noroeste de Europa cerraron el martes en 1.510 dólares por tonelada, frente a los aproximadamente 750 dólares por tonelada registrados antes de la guerra, según la agencia de información sobre precios Argus Media.
«Nunca habíamos visto un repunte en el precio del combustible para aviones como el que se produjo en marzo», afirma el analista independiente de aviación Hans Joergen Elnaes. «La principal preocupación es cómo afectará el elevado precio al poder de fijación de precios de las aerolíneas y cómo reducirán sus costes».
La Asociación Internacional de Transporte Aéreo pronosticó en diciembre que el beneficio neto por pasajero de las aerolíneas se mantendría estable en 7,90 dólares estadounidenses en 2026. Sin embargo, la subida de precios del mes pasado ya ha eliminado ese margen, según Joergen Elnaes, quien estima que el aumento de los costes del combustible ha supuesto un incremento de unos 40 euros por pasajero en los vuelos europeos de corta y media distancia, y de unos 250 euros por pasajero en las rutas de larga distancia, como la que une Londres con Estados Unidos.
«Existe un gran desequilibrio porque los costes han subido mucho», afirma. «Es necesario que las aerolíneas tomen medidas al respecto. Todos sabemos que el verano es la época en la que las aerolíneas obtienen sus beneficios. Por lo tanto, si la producción disminuye, no es bueno para el negocio».
Las acciones de las aerolíneas europeas caen ante la subida de los precios del combustible para aviones
Las acciones de las aerolíneas europeas se han desplomado desde el inicio de la guerra en Irán el 27 de febrero, a medida que las compañías aéreas han reducido sus rutas hacia y a través de Oriente Medio. Incluso las tímidas subidas registradas tras el acuerdo de alto el fuego de la semana pasada dieron paso posteriormente a la preocupación por las continuas interrupciones en el estrecho de Ormuz.
Algunas aerolíneas, principalmente en Asia y Estados Unidos, han comenzado a suprimir rutas y a subir los precios, ya que el aumento de los costes del combustible para aviones ha encarecido los servicios y, en algunos casos, los ha convertido en poco rentables. Según Kpler, el combustible suele representar alrededor de una cuarta parte de los costes operativos de las aerolíneas.
Hasta ahora, las aerolíneas europeas se han visto menos afectadas por las subidas de precios, dada su tendencia a cubrir los costes de combustible, fijando así los precios con antelación. Sin embargo, como señala Kpler, la mayoría de los programas de cobertura se estructuran en función de los precios del crudo, en lugar de los costes del combustible de aviación. Dado que la diferencia entre ambos se ha ampliado últimamente, es posible que algunas aerolíneas no estén suficientemente cubiertas frente al verdadero factor determinante de los costes.
«Si el Brent se mantiene por encima de los 100 dólares por barril, el impacto en las aerolíneas con una baja cobertura de cobertura de riesgos sería considerable», afirma Loredana Muharremi, analista de Morningstar.
¿Qué compañías aéreas son las más vulnerables al aumento de los costes del combustible para aviones?
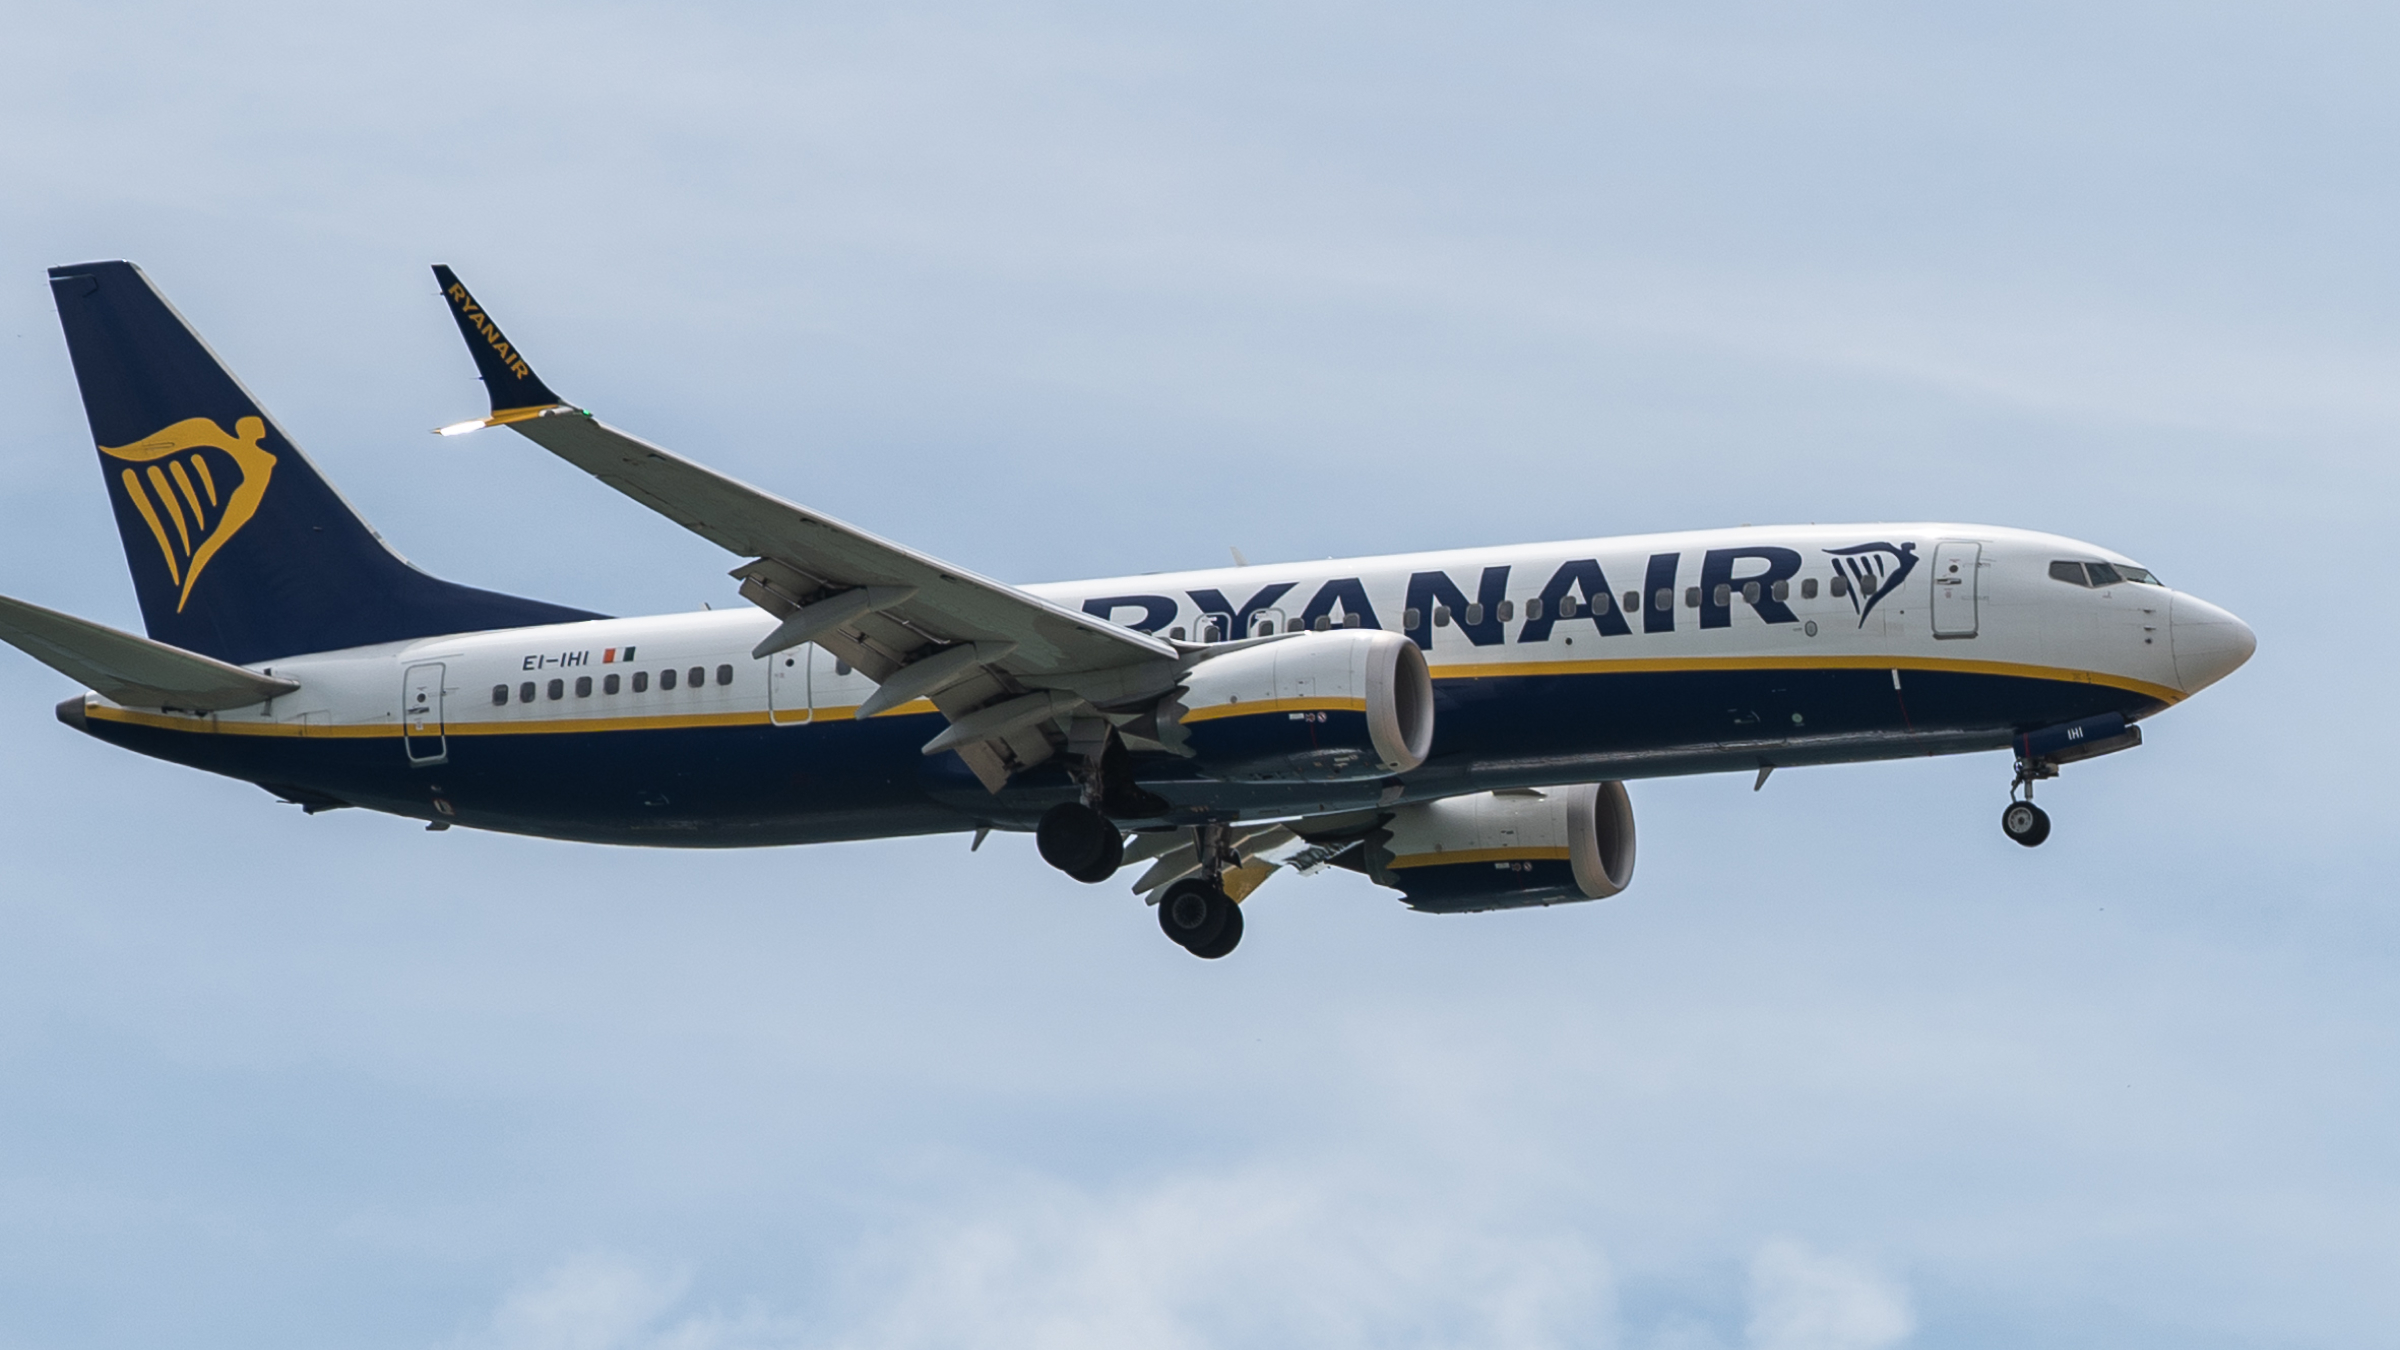
La posición de cobertura líder de Ryanair (RYA) la sitúa en una situación más favorable que la de sus competidores para hacer frente a las fluctuaciones en los precios de la energía, ya que, según Muharremi, de Morningstar, alrededor del 80 % de su combustible para 2026 ya está cubierto.
Por otro lado, Wizz Air, con solo un 55 % de cobertura de combustible para este año, parece ser la más vulnerable, seguida de Lufthansa y Air France-KLM, señala.
«Las aerolíneas con mayores márgenes, concretamente Ryanair e IAG, también están mejor posicionadas para absorber las fluctuaciones en los precios del combustible y podrían ganar cuota de mercado si los competidores más débiles subieran las tarifas», añade Muharremi.
La gestora de patrimonios Raymond James adopta una postura similar y señala a Ryanair como la «mejor posicionada», seguida de Air France-KLM, IAG y Lufthansa .
Tanto Ryanair como IAG cuentan con sólidas coberturas de combustible, márgenes y balances sólidos, además de una exposición relativamente menor a Oriente Medio, lo que las sitúa en una posición más favorable que la de muchos competidores, según señalan los analistas de Raymond James Savanthi Syth y Carter Eades.
No obstante, Joergen Elnaes advierte de que las aerolíneas regionales pequeñas y medianas con una capacidad limitada para cubrirse frente a los riesgos probablemente serán las más afectadas, ya que el aumento de los costes del combustible para aviones ha sido históricamente uno de los principales factores que han impulsado la consolidación del sector. «No me sorprendería mucho que en 2026/27 se produjeran tanto fusiones y adquisiciones como quiebras», señala.
Una larga serie de cambios disruptivos para las aerolíneas
Los resultados trimestrales de las aerolíneas europeas, que se publicarán a finales de este mes, permitirán evaluar el impacto de la guerra. EasyJet, Wizz Air y Air France-KLM han declarado que, por el momento, no están experimentando interrupciones significativas en el suministro de combustible, pero que siguen vigilando la situación.
No obstante, el mes pasado Wizz Air rebajó en 50 millones de euros sus previsiones de beneficio neto para el ejercicio fiscal 2026, debido a los recortes previstos en la región de Oriente Medio y a los efectos macroeconómicos generales, entre los que se incluyen el aumento de los costes del combustible.
Ryanair ha afirmado que sus proveedores de combustible garantizan actualmente el suministro hasta mediados o finales de mayo, pero ha señalado que, si el cierre del estrecho de Ormuz se prolonga hasta mayo o junio, «no puede descartar que se produzcan problemas en el suministro de combustible en algunos aeropuertos de Europa».
Añadió que era de esperar que tanto ella como otras aerolíneas subieran las tarifas de los billetes a partir de ahora. Las principales aerolíneas europeas están pidiendo ahora que se adopten medidas para mitigar el impacto de la guerra, entre ellas la supresión de los impuestos a la aviación y el control de la disponibilidad de combustible para aviones.
¿Cuánto tiempo durará la escasez de combustible para aviones?
Sin embargo, independientemente de cómo evolucione el conflicto, los analistas advierten de que es probable que las aerolíneas europeas se enfrenten a un largo periodo de trastornos.
«Incluso en un escenario extremadamente optimista en el que el estrecho de Ormuz se reabriera mañana a la libre navegación, los tiempos de transporte hasta los centros de demanda y los daños sufridos por las infraestructuras energéticas —como refinerías y terminales— provocarán una reanudación gradual del suministro mundial de combustible para aviones, que tardará meses en volver a los niveles previos a la guerra», señala Shaw, de Kepler.
«Por lo tanto, es probable que los elevados costes del combustible para aviones persistan durante el verano y, en estos momentos, parece muy improbable que se vuelva a los niveles de precios anteriores a la guerra», añade.
Joergen Elnaes prevé que las interrupciones en la producción podrían mantener los precios en niveles elevados durante el resto del año.
No obstante, Morningstar afirma que considera que esta perturbación es de carácter logístico y no estructural, y mantiene su previsión para el Brent a mitad de ciclo de 65 dólares por barril en un horizonte de tres años, salvo que se produzcan nuevas perturbaciones graves en el suministro.
