

La inversión en el crecimiento de los dividendos no consiste en maximizar los ingresos corrientes. Tampoco debe confundirse con la inversión tradicional de crecimiento. De hecho, el Índice Morningstar US Dividend Growth se sitúa actualmente en el lado value del mercado bursátil estadounidense.
¿Qué es exactamente una estrategia de crecimiento de dividendos? Es posible que oiga que se trata de un enfoque de inversión centrado en la “calidad”, con características “defensivas”. Las empresas que aumentan sus repartos a los accionistas son, en teoría, financieramente seguras. Sus posiciones competitivas son generalmente fuertes, incluso se refuerzan. Por su reputación, los valores con crecimiento de dividendos son menos volátiles que el mercado en general. Estos atributos han atraído miles de millones de capital inversor a fondos con “crecimiento de dividendos” en sus nombres.
Sin embargo, los valores de crecimiento de dividendos han tenido una rentabilidad inferior a la del mercado de renta variable estadounidense en su conjunto durante la última década. Es cierto que no se han quedado tan rezagados como el segmento de alta rentabilidad por dividendo del mercado. Pero, como grupo, no han logrado mantener el ritmo.
El crecimiento de los dividendos ha ido a la zaga del mercado bursátil estadounidense, pero ha superado a la renta variable de alto rendimiento
¿Qué hay detrás de sus dificultades? ¿Y qué puede decir a los inversores un análisis del Morningstar US Dividend Growth Index y sus cerca de 400 componentes, tanto sobre la inversión en crecimiento de dividendos en concreto como sobre la naturaleza cambiante del mercado de renta variable actual?
No todo lo que se oye sobre los valores con crecimiento de dividendos es cierto
El Morningstar US Dividend Growth Index incluye empresas de pequeña, mediana y gran capitalización con un historial de cinco años de aumento de sus pagos en efectivo a los accionistas. Cinco años no es un historial tan largo como el que exigen otros índices de crecimiento de dividendos, pero el énfasis se pone en el crecimiento futuro de los dividendos. Para formar parte del índice, las empresas deben mostrar previsiones de beneficios de consenso positivas y no deben tener una ratio de reparto superior al 75%. En julio de 2025, 397 empresas estadounidenses cumplían los criterios del índice.
Puede que le sorprenda saber que el Morningstar US Dividend Growth Index, y también otras estrategias de crecimiento de dividendos, puntúan hoy por debajo del mercado general de valores en medidas de “calidad” corporativa. Los valores de crecimiento de dividendos están actualmente por debajo del Morningstar US Market Index en términos de rentabilidad, solidez financiera y rentabilidad del capital. El Morningstar US Dividend Growth Index también tiene menos exposición a empresas con “foso amplio”, aunque también tiene menos exposición a empresas sin “foso” y más exposición a empresas con “foso estrecho”.
¿Cómo es posible? Compare los 10 principales componentes del Morningstar US Dividend Growth Index con los del mercado general de renta variable representado por el Morningstar US Market Index. Verá lo concentrado que se ha vuelto el “amplio” mercado en empresas tecnológicas y afines, de las cuales sólo unas pocas son productoras de dividendos.
Crecedores de dividendos - Top 10 Ticker Weight _
El índice de crecimiento de los dividendos no incluye valores fenomenalmente rentables como Nvidia NVDA, Amazon.com AMZN, Alphabet GOOGL y Meta META. Contiene Microsoft MSFT , pero con menos de la mitad del peso en el mercado. Estas exposiciones más ligeras ayudan a explicar la brecha de “calidad”.
También ayudan a explicar el bajo rendimiento. El principal factor del retraso en la rentabilidad del índice de crecimiento de los dividendos es su peso inferior al del mercado en los valores tecnológicos. El segundo factor más importante es la no inclusión de Alphabet y Meta entre sus componentes, ambos reclasificados al sector de servicios de comunicación en 2018.
A pesar de los malos resultados, el Morningstar US Dividend Growth Index está a la altura de la reputación defensiva de la estrategia. Ha sido notablemente menos volátil que el mercado. Durante las ventas de 2018, 2022 y desde mediados de febrero hasta principios de abril de 2025, perdió menos que el Morningstar US Market Index. En este caso, la no inclusión de algunos de los Siete Magníficos (Alphabet, Amazon.com, Apple AAPL, Meta Platforms, Microsoft, Nvidia y Tesla TSLA) supuso una ventaja. Los valores más alcistas del mercado han sido los que más han caído en varios cambios recientes de “risk on” a “risk off”. Estar menos concentrado por componentes también ha mitigado la volatilidad. El índice de crecimiento de los dividendos tiene menos “riesgo específico de las acciones” que el mercado en general.
¿Cómo ha cambiado el perfil de crecimiento de los dividendos?
No hay duda de que pagar un dividendo es un signo de maduración. Cuando Meta y Alphabet iniciaron los pagos trimestrales a los accionistas en 2024, se tomó como una señal de que estaban entrando en una nueva etapa vital. De los 10 mayores valores del mercado actual, sólo Amazon, Berkshire Hathaway BRK.B y Tesla no pagan dividendos. Las empresas que aumentan sus dividendos son señal de fortaleza de sus balances y de atención a sus accionistas.
Entonces, ¿qué sectores del mercado son los más fuertes en crecimiento de dividendos? Desde una perspectiva sectorial, el Morningstar US Dividend Growth Index es más ligero en tecnología y servicios de comunicación que el mercado en general. Dicho esto, los valores tecnológicos están aumentando sus dividendos más que en el pasado, con Microsoft como principal componente del índice. Hace diez años, los valores tecnológicos representaban aproximadamente el 12% del índice de crecimiento de dividendos, mientras que ahora se acercan al 20%. Esta cifra sigue estando muy por detrás de su participación en el mercado bursátil estadounidense en general, que supera un tercio. Está claro que muchas empresas tecnológicas prefieren reinvertir el efectivo y recomprar acciones.
El crecimiento de los dividendos se concentra en sectores diferentes a los del mercado bursátil general de EE.UU.
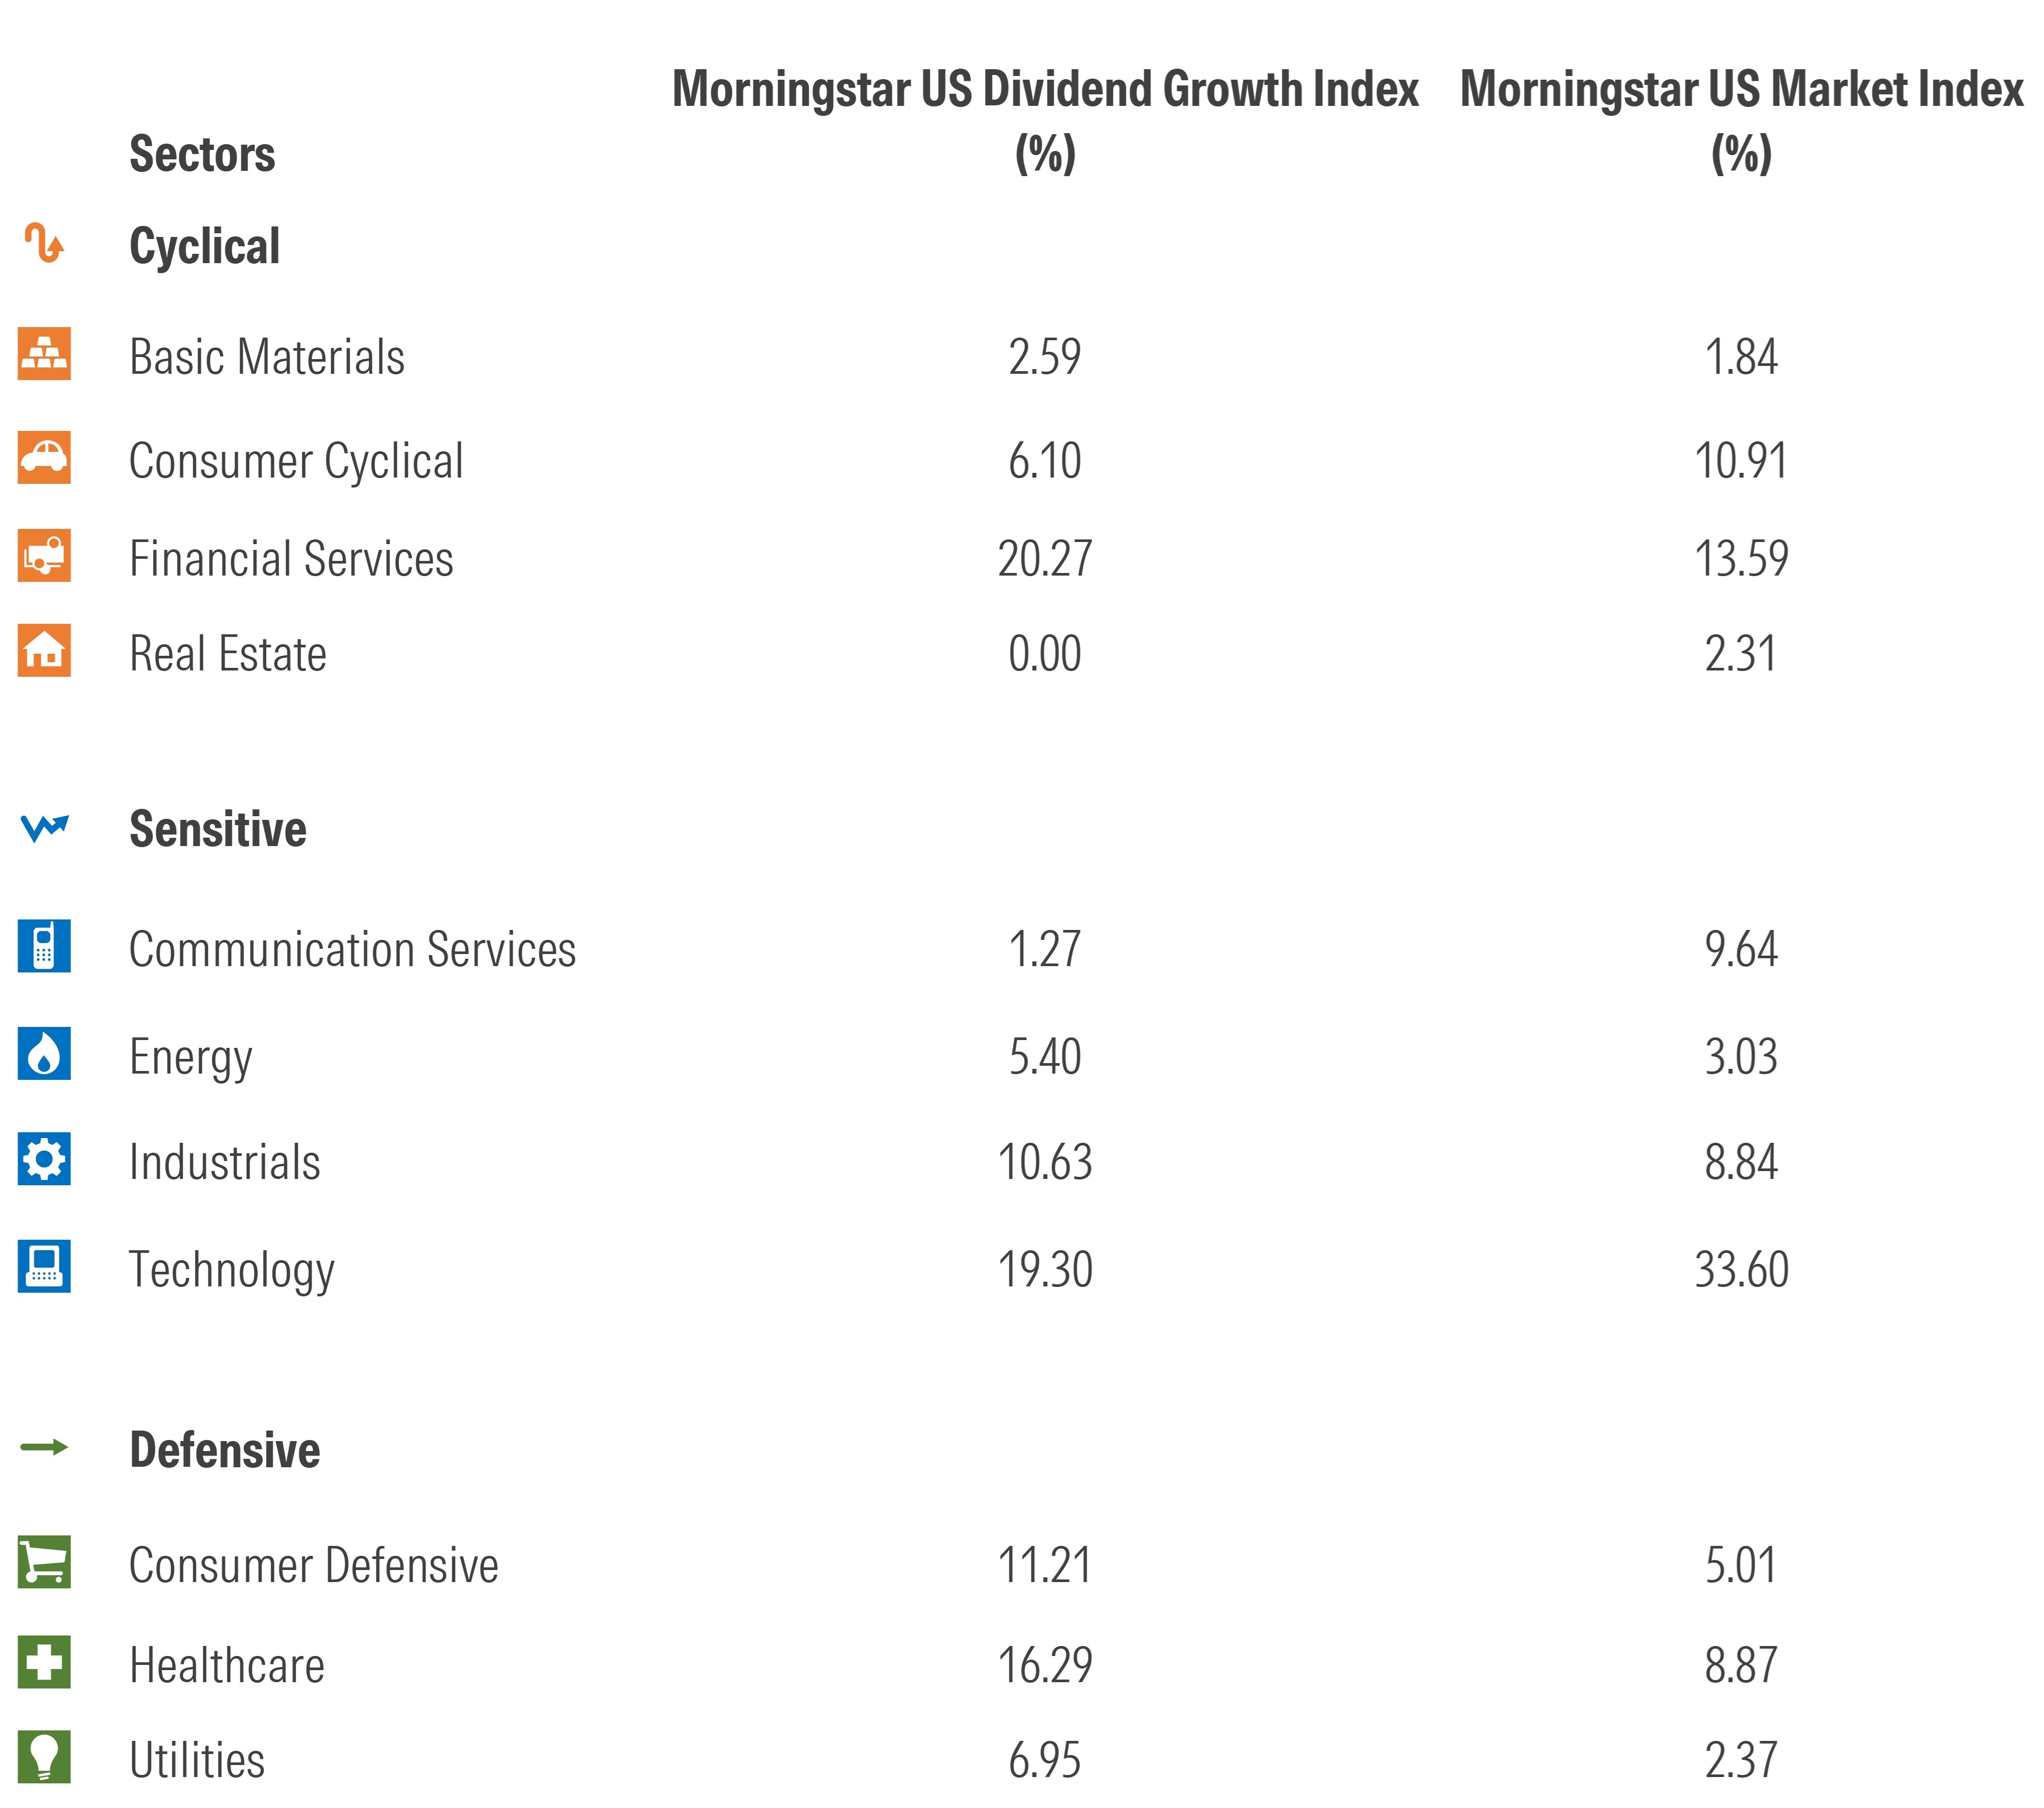
Los servicios financieros y la atención sanitaria también son sectores que se han enriquecido en crecimiento de dividendos. Entre los principales componentes se encuentran JPMorgan Chase JPM, Bank of America BAC, Morgan Stanley MS, Citigroup C, Goldman Sachs GS y Visa V. Las aseguradoras y los proveedores de datos financieros también constituyen una parte importante del universo de crecimiento de dividendos. Dentro de la sanidad, los valores con dividendos crecientes abarcan Big Pharma, dispositivos médicos y aseguradoras sanitarias.
¿Qué áreas del mercado estadounidense se han vuelto menos fértiles para el crecimiento de los dividendos? Aunque los valores industriales siguen representando una exposición superior a la del mercado para el índice, su cuota del universo de crecimiento de dividendos ha disminuido con el tiempo (con la importante excepción de la industria aeroespacial y de defensa). Los valores relacionados con el consumo también representan una parte menor del universo que antaño, aunque Procter & Gamble PG y Home Depot HD siguen estando entre los 10 primeros, y tanto Coca-Cola KO como Pepsi PEP figuran entre los 20 primeros.
Sectores como los servicios públicos, la energía y los materiales básicos siguen siendo una parte importante del universo de crecimiento de dividendos. Estos sectores tradicionales de renta variable de alto rendimiento aumentan la rentabilidad del Morningstar US Dividend Growth Index y lo empujan hacia el lado de valor del mercado. Pero eso no quiere decir que no se produzca un crecimiento de los beneficios en estas áreas. Por ejemplo, las empresas de servicios públicos se están beneficiando de la demanda de energía impulsada por la inteligencia artificial. Las empresas de materiales suministran minerales esenciales para las energías renovables, así como insumos agrícolas clave. Las empresas tradicionales relacionadas con el petróleo y el gas siguen obteniendo beneficios, incluso en plena transición energética.
¿Qué significa esto para los inversores en crecimiento de dividendos?
Como grupo, los cultivadores de dividendos están actualmente por debajo del mercado global en medidas de “calidad”. Ha sido difícil seguir el ritmo de los Siete Magníficos tanto en rentabilidad como en rendimiento.
Pero eso no significa que los valores de crecimiento de dividendos no sean empresas saneadas. Es más, cotizan a múltiplos más bajos que los valores de crecimiento de dividendos ligeros. Como cualquier apuesta contra el mercado, el crecimiento de los dividendos pasará por periodos de rendimiento superior e inferior. Si los valores tecnológicos tropiezan y sectores como el sanitario, el financiero y el de defensa del consumidor repuntan, la rentabilidad relativa del crecimiento de los dividendos mejorará.
Lo alentador es que el crecimiento de los dividendos ha tenido un recorrido más suave que el mercado en general. Aunque no siempre esté a la altura de su reputación de “calidad”, la inversión en el crecimiento de los dividendos puede reivindicarse como una estrategia “defensiva”. Las empresas que aumentan sus dividendos siguen siendo una vía perfectamente razonable para participar en el mercado de renta variable, especialmente para los inversores con aversión al riesgo.
