
Kevin Warsh erhöhte erstmals in seiner neuen Rolle als Vorsitzender der Federal Reserve die Zinsen.
Die Federal-Funds-Rate wurde am Mittwoch, dem 16. September, um einen Viertelpunkt auf eine Zielbandbreite von 3,75 Prozent bis 4,00 Prozent angehoben. Damit ist die Phase des Stillhaltens beendet. In ihr war die Zielbandbreite seit Dezember 2025 in der Bandbreite von 3,50 Prozent bis 3,75 Prozent gehalten worden, nachdem es zuvor mehrere Schritte nach unten gegeben hatte.
Die Entscheidung der Fed war allgemein erwartet worden: Die Wahrscheinlichkeit einer Zinserhöhung hatte bereits bei rund 90 Prozent gelegen. Warsh hatte schon auf dem Notenbanktreffen im August in Jackson Hole auf die Wahrscheinlichkeit einer Zinserhöhung hingewiesen. Zudem sind die Ölpreise erneut in die Höhe geschnellt, da der Konflikt zwischen den USA und dem Iran weiter nicht gelöst ist. Die Entscheidung der Fed fiel einstimmig.
In den Monaten vor der Sitzung stiegen die Anleiherenditen weiter, wobei die Rendite fünfjähriger US-Staatsanleihen gegenüber dem Stand von Mitte Juli um mehr als einen halben Prozentpunkt zulegte. Entsprechend stiegen auch die Erwartungen zur weiteren Entwicklung der Federal-Funds-Rate. Die Märkte rechnen bis Mitte 2027 mit vier Zinserhöhungen (insgesamt ein voller Prozentpunkt).
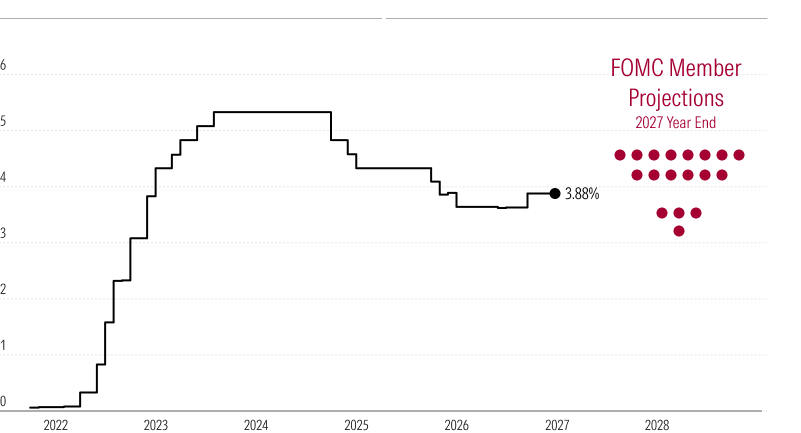
Vor diesem Hintergrund gelten die aktuellsten Wirtschaftsprognosen des Offenmarktausschusses der US-Notenbank (FOMC) als „taubenhafte“ Nachrichten, denn sie sehen einen niedrigeren Zinspfad vor als von den Märkten erwartet. Der Median der FOMC-Teilnehmer rechnet mit zwei Zinserhöhungen im Jahr 2026, jedoch mit keinen weiteren Erhöhungen danach. Andererseits hat sich Warsh an diesen Prognosen nicht beteiligt. Und die harten Äußerungen des US-Notenbankpräsidenten zum Thema Inflation im Anschluss an die Sitzung deuten darauf hin, dass er in kommenden Sitzungen möglicherweise auf höhere Zinsen drängen wird.
Federal-Funds-Rate: Historische Daten und Prognosen des FOMC
Warsh betonte nachdrücklich die Notwendigkeit, die hohe Inflation einzudämmen. Er erklärte, dass nach fünf Jahren, in denen die Inflation über dem 2 Prozent-Ziel der Fed lag, „unser Fokus auf dem Aspekt der Preisstabilität in unserem doppelten Mandats liegt“. Er fügte hinzu: „Die Inflation ist zu hoch und hält schon zu lange an.“
In Bezug auf den jüngsten Anstieg der Anleiherenditen argumentierte Warsh, dass dieser zum großen Teil die „wirtschaftliche Stärke“ sowie den „Wettbewerb um Kapital“ durch künstliche Intelligenz widerspiegele, was auch unsere jüngste Analyse nahelegt. Wir erwarten allerdings auch, dass die Nachfrageseite der Wirtschaft in den kommenden Jahren zurückgehen wird, da der KI-Schub und andere Faktoren nachlassen werden. Infolgedessen erwarten wir, dass die Arbeitslosenrate bis 2028 durchschnittlich bei 4,6 Prozent liegen wird, was deutlich über der Prognose der Fed von 4,1 Prozent liegt.
Die nachlassende konjunkturelle Nachfrage in Verbindung mit einer sich normalisierenden Inflation macht eine Rückkehr zu einer lockeren Geldpolitik erforderlich. Wir gehen davon aus, dass die Fed den Leitzins im Jahr 2027 zweimal senken wird (und damit die beiden Anhebungen aus dem Jahr 2026 rückgängig macht) sowie im Jahr 2028 vier weitere Male. Dadurch wird die Federal-Funds-Rate im Vergleich zum aktuellen Niveau um 1 Prozentpunkt sinken.
