


Q4 2025 Ausblick auf den US-Aktienmarkt - die wichtigsten Erkenntnisse
- Der US-Aktienmarkt weist einen Aufschlag von 3 % auf; seit 2010 wurde er nur in 15 % der Fälle so hoch gehandelt.
- Small-Caps und Value-Aktien sind die letzten verbliebenen Bastionenen des Value-Stils.
- Nach der diesjährigen Rallye sind nur noch Immobilien, Energie und das Gesundheitswesen unterbewertet.
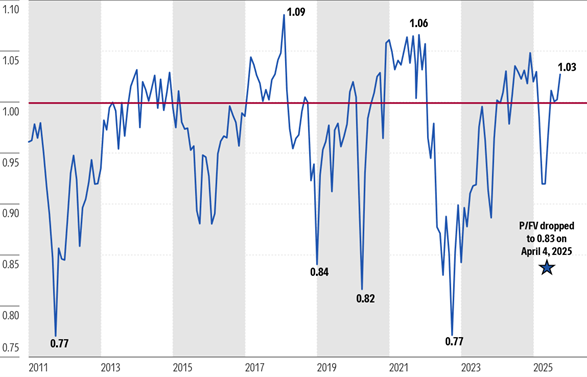
Am 30. September 2025 wurde der US-Aktienmarkt mit einem Aufschlag von 3 % gegenüber unseren Fair Value-Schätzungen gehandelt. Dies ist zwar nicht beispiellos, aber seit 2010 wurde der US-Aktienmarkt nur in 15 % der Fälle mit einer höheren Prämie gehandelt.
Da der Markt leicht über dem fairen Wert gehandelt wird und sich fast 40 % der Marktkapitalisierung auf nur 10 Mega-Caps konzentrieren, deren Bewertungen größtenteils auf den Ausbau der künstlichen Intelligenz zurückzuführen sind, scheint es keinen Spielraum für Fehler zu geben, von unseren durchaus robusten KI-Prognosen abzuweichen.
Viele KI-Mega-Cap-Aktien notieren bereits in der Nähe oder über unseren Fair-Value-Schätzungen und bieten somit keinen Puffer, falls das KI-Wachstum nachlassen sollte. Damit künftige Renditen den durchschnittlichen Eigenkapitalkostensatz des Marktes (abzüglich Dividendenrendite) übertreffen können, müssten mehrere Faktoren eintreten – etwa dass Bewertungen in überhöhte Regionen steigen, die KI-Entwicklung bereits sehr hohe Erwartungen übertrifft oder Produktivitätsgewinne das Gewinnwachstum über die Basisszenarien hinaus antreiben.
Mit Blick auf die Zukunft befindet sich der US-Markt auf einer Gratwanderung. Die positive Dynamik des Ausbaus der künstlichen Intelligenz und die erwartete Lockerung der Geldpolitik gleichen den negativen makroökonomischen Gegenwind und den Inflationsdruck gerade noch aus. Positiv ist, dass KI-Ausgaben dazu beitragen, das Wachstum aufrechtzuerhalten, das andernfalls vielleicht ins Stocken geraten wäre. Darüber hinaus wird erwartet, dass die US-Notenbank die Zinsen bis zum Jahresende zweimal senkt, und die langfristigen Zinsen werden voraussichtlich sinken, wobei die 10-jährige Staatsanleihe im Jahr 2026 im Durchschnitt 3,9 % betragen wird. In den nächsten vier Quartalen werden jedoch das nachlassende Konsumwachstum, der schleppende Neubau von Eigenheimen und das Auslaufen der Konjunkturmaßnahmen ihren Tribut von der Wirtschaft fordern.
Handelsverhandlungen und Zölle bleiben eine Unbekannte. Obwohl die Zölle noch keine nennenswerten Auswirkungen auf die Inflation haben, gehen wir davon aus, dass die an den persönlichen Konsumausgaben gemessene Inflation bis 2026 auf 3,0 % steigen wird, bevor sie sich abschwächt.
Kurs/Fairer Wert des Morningstar U.S. Equity Research Coverage zum Monatsende
Positionierung ist besonders wichtig
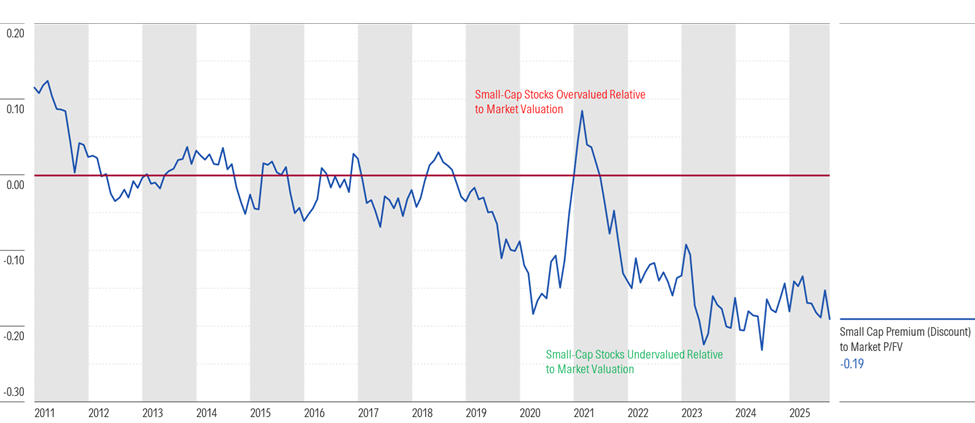
Da die Märkte mit einem Aufschlag auf unsere fairen Werte gehandelt werden, ist die Positionierung noch wichtiger als sonst. Gemessen an der Kapitalisierung sind Small-Caps mit einem Abschlag von 16 % gegenüber unserer Fair Value-Schätzung weiterhin sehr attraktiv. Unseren Bewertungen zufolge sind Small Caps sowohl auf absoluter als auch auf relativer Wertbasis besonders attraktiv. Mid-Cap-Titel werden nur knapp unter dem fairen Wert gehandelt, und Large-Cap-Titel weisen einen Aufschlag von 4 % auf.
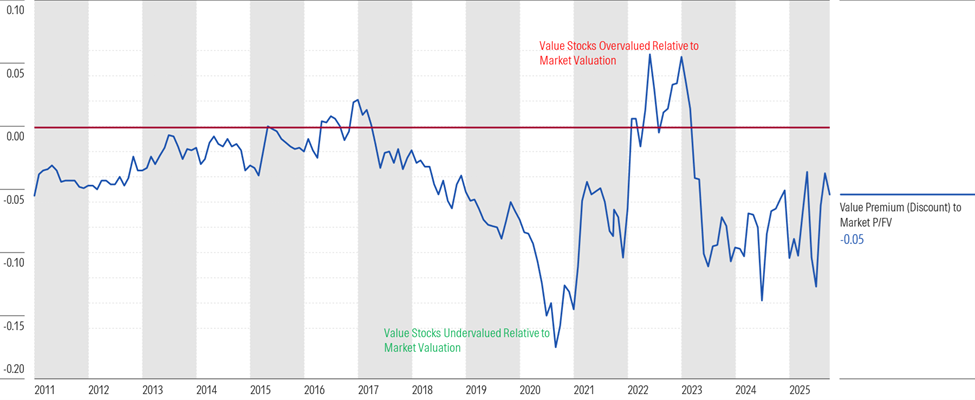
Nach Stilrichtungen betrachtet, sind Value-Aktien mit einem Abschlag von 3 % weiterhin unterbewertet, während Core-Aktien mit einem Aufschlag von 4 % und Wachstums-Aktien mit einem Aufschlag von 12 % gehandelt werden. Seit 2010 wurde die Kategorie Wachstum nur 5 % der Zeit mit einem höheren Aufschlag gehandelt. Angesichts der hohen Bewertungen von Wachstumsaktien wirkt Value auf relativer Basis deutlich attraktiver.
Preis/Fairer Wert nach Morningstar Style Box

In unserem Marktausblick für das 2. Quartal 2025 stellten wir fest: “Historisch gesehen haben Small-Cap-Aktien am besten abgeschnitten, wenn die Fed ihre Geldpolitik lockert, die langfristigen Zinssätze fallen und die Wirtschaft sich zu erholen beginnt. Das scheint in nächster Zeit nicht der Fall zu sein, und obwohl diese Aktien unterbewertet sind, werden sie möglicherweise erst später in diesem Jahr zu arbeiten beginnen.” In unserem Marktausblick vom September 2025 hoben wir hervor, dass “zwei dieser drei Bedingungen eintreten, während die dritte noch offen ist.”
Obwohl wir für die nächsten Quartale eine Verlangsamung des Wirtschaftswachstums prognostizieren, dürften sich Anleger, die auf der Suche nach Werten sind, auf den Small-Cap-Bereich konzentrieren, um nach unterbewerteten, übersehenen Titeln zu suchen, nachdem KI in diesem Jahr die Marktaufmerksamkeit dominiert hat.
Small-Cap-Aktien werden weiterhin mit einem starken Abschlag gegenüber der Bewertung des breiten Marktes gehandelt
In einem Markt, der zunehmend überbewertet ist, sehen wir zusätzlichen Wert in den relativ höheren Dividendenrenditen der Value-Kategorie. Unterbewertete Dividendenwerte können Anlegern sowohl ein Kursaufwärtspotenzial als auch laufende Erträge in der Wartezeit bieten. Darüber hinaus sollten diese Aktien mit geringerer Duration in einem Abwärtsszenario weniger stark nachgeben als der breite Markt.
Value-Aktien werden weiterhin mit einem starken Abschlag gegenüber der breiten Marktbewertung gehandelt
Wo wir Wert nach Sektor sehen
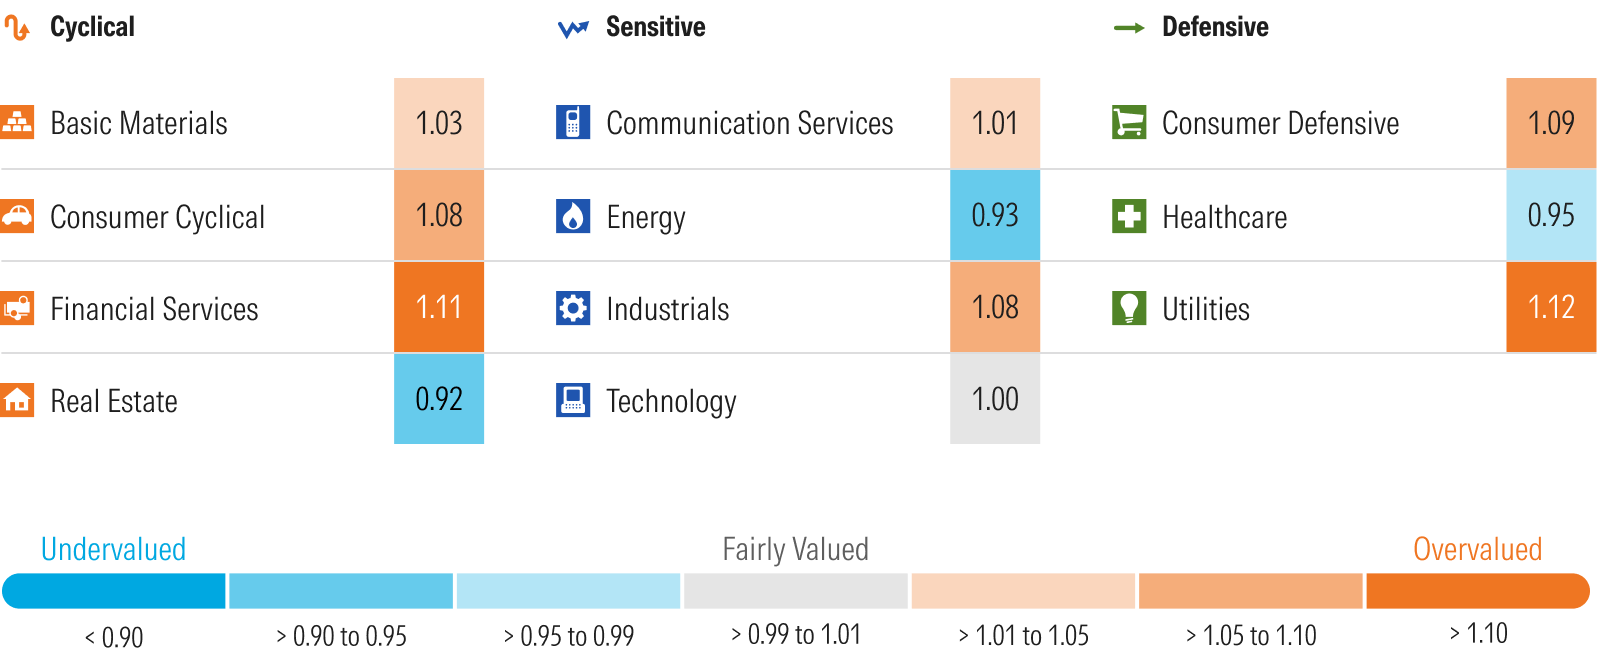
Nach der Rallye in diesem Jahr ist es schwieriger geworden, unterbewertete Aktien zu finden, und derzeit sind nur noch Immobilien, Energie und Gesundheitswesen auf Sektorbasis unterbewertet.
Obwohl Immobilien von der lockeren Geldpolitik und den niedrigeren Zinssätzen profitieren sollten, sind ihre Renditen weit hinter dem breiten Markt zurückgeblieben. Funkturm- und wohnungsbezogene gehörten in letzter Zeit zu den schlechtesten Werten. Wir sind jedoch der Meinung, dass der Markt nach unten überkorrigiert hat und sehen in diesen Aktien nach dem Ausverkauf Wert. Generell bevorzugen wir Immobilien mit defensiven Mietern.
Energie wurde weiter unterbewertet, vor allem aufgrund unserer höheren Bewertungen für viele Öl- und Gasproduzenten. Wir haben unsere Prognose für die Ölpreise in der Mitte des Zyklus um 5 USD pro Barrel erhöht, so dass unsere Prognose für West Texas Intermediate nun bei 60 USD pro Barrel und für Brent bei 65 USD pro Barrel liegt. Obwohl wir davon ausgehen, dass die Ölnachfrage im Laufe dieses Jahrzehnts ihren Höhepunkt erreichen und danach zurückgehen wird, ist der Preisanstieg vor allem auf unsere aktualisierten Erwartungen hinsichtlich künftiger Angebotsengpässe zurückzuführen.
Das Gesundheitswesen ist nach wie vor unterbewertet, da es sich in diesem Jahr deutlich schlechter als der breite Markt entwickelt hat. Die größte Beeinträchtigung des Sektors war der 30-prozentige Rückgang der UnitedHealth Group UNH in diesem Jahr aufgrund höherer medizinischer Kosten und Nutzungsraten in Verbindung mit intensiver regulatorischer Kontrolle. Bedenken hinsichtlich möglicher Regulierungsänderungen, der Nachfrage nach Impfstoffen und der Erstattungssätze belasten die globale Pharmaindustrie. Innerhalb des Sektors sehen wir erheblichen Wert bei Herstellern medizinischer Geräte, Medizintechnik und Verbrauchsgüter.
Die größte Veränderung bei den Bewertungen der Sektoren seit dem letzten Monat fand im Kommunikationssektor statt. Das Kurs-/Fair-Value-Verhältnis ist von einem Abschlag von 7 % im letzten Monat auf einen Aufschlag von 1 % gestiegen. Der Anstieg folgt auf den Anstieg von Alphabet GOOGL um 14 % im September. Die beiden Aktiengattungen von Alphabet machen 43 % des Sektorindex aus, so dass sich Kursveränderungen in diesem Bereich überproportional auf den Sektor auswirken. Nach diesem Kursanstieg wurde die Alphabet-Aktie von einem 4-Sterne-Rating auf ein 3-Sterne-Rating herabgestuft, und der Sektor sollte nun neutral und nicht mehr übergewichtet werden. Der Sektor ist zwar fair bewertet, aber wir stellen fest, dass es immer noch eine beträchtliche Anzahl von traditionellen Kommunikationsanbietern gibt, wie z. B. das mit 4 Sternen bewertete Unternehmen Verizon VZ, dessen Aktien weiterhin deutlich unterbewertet sind.
Die zweitgrößte Bewertungsänderung fand im zyklischen Konsum statt, der sich in den überbewerteten Bereich bewegte. Der Sektor ist zwar überbewertet, aber der gesamte Anstieg der Bewertung ist auf den dramatischen Anstieg von Tesla TSLA um 33 % im September zurückzuführen. Auf Tesla entfallen 18 % der Marktkapitalisierung des Sektors.
Der Versorgersektor ist weiter überbewertet und wird nun mit einem Aufschlag von 12 % auf den fairen Wert gehandelt. Seit Ende 2010 hat es nur wenige andere Fälle gegeben, in denen der Sektor mit einem höheren Aufschlag gehandelt wurde. Wir gehen zwar von einem erheblichen Anstieg der Stromnachfrage für den Ausbau der künstlichen Intelligenz aus, glauben aber, dass der Markt die Profitabilität dieser Nachfrage überschätzt.
Der Technologiesektor hat sich dem fairen Wert angenähert, nachdem er im letzten Monat mit einem leichten Abschlag gehandelt wurde. Der Anstieg der Aktienkurse von Apple AAPL und Nvidia NVDA im Laufe des Monats war für einen erheblichen Teil des Anstiegs der Marktbewertung verantwortlich.
Morningstar Kurs/Fairer Wert nach Sektor
Ein besonders volatiles Jahr
Oftmals verhalten sich die Aktienmärkte wie ein Pendel und schwingen von überbewertet zu unterbewertet und wieder zurück. Dieses Jahr war so eine Zeit. Während wir den Anlegern weiterhin raten, langfristig zu investieren, haben die jüngsten kurzfristigen Marktschwankungen Chancen eröffnet.
In unserem Marktausblick 2025 stellten wir fest, dass der US-Aktienmarkt das Jahr mit einem seltenen Aufschlag auf den fairen Wert begann. Die Veröffentlichung von DeepSeek im Januar war der Katalysator, der den Ausverkauf der überbewerteten und überforderten KI-Aktien einleitete, und der Abwärtstrend wurde durch die Ankündigung weitreichender Zölle im April noch verstärkt. Der Markt fiel auf einen seltenen Abschlag zum fairen Wert. In unserer Sonderausgabe des Marktausblicks vom 7. April 2025 und in der Folge vom 7. April unseres wöchentlichen Podcasts The Morning Filter empfahlen wir eine Übergewichtung der US-Aktien. Kurz darauf begannen die Aktien eine besonders steile Erholung, als die Zölle auf Eis gelegt wurden und der Markt erkannte, dass DeepSeek nicht die ursprünglich befürchtete Bedrohung für die KI-Ausgaben war.
Veränderung der Morningstar Equity Research Coverage Price/Fair Value-Schätzungen im Jahresverlauf

Webinar zum US-Marktausblick Q4 2025
Möchten Sie einen tieferen Einblick in die diesjährigen Marktrenditen und unseren Ausblick erhalten?
Seien Sie am Mittwoch, den 8. Oktober 2025, mit Morningstars Chefvolkswirt Preston Caldwell dabei:
- Unsere Bewertungen aufschlüsseln und unterbewertete Chancen über Kategorien, Sektoren und Aktien hinweg identifizieren
- Investierbare langfristige säkulare Wachstumsthemen aufzeigen
- Unsere Prognosen für das reale US-Bruttoinlandsprodukt, die Inflation und die Zinssätze bereitstellen
- Fragen der Zuhörer live beantworten
Registrieren Sie sich hier.
