

Private-Equity-Transaktionsmanager in den USA stellen sich auf höhere Finanzierungskosten ein, nachdem die Federal Reserve zum ersten Mal seit 2023 die Zinssätze angehoben hat.
Der Zinsausschuss beschloss in der September-Sitzung einstimmig, seinen Leitzins-Zielkorridor um einen viertel Prozentpunkt anzuheben. Außerdem waren sich die Entscheidungsträger weitgehend einig, dass bei der derzeitigen Entwicklung noch im laufenden Jahr eine weitere Zinserhöhung erforderlich sein wird.
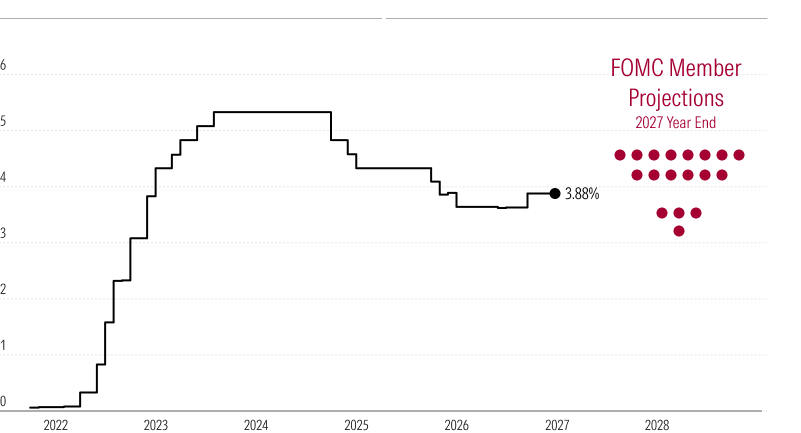
Mit dem Zinsbeschluss haben sie die Federal-Funds-Rate auf eine Zielspanne von 3,75 Prozent bis 4,00 Prozent angehoben. Das entsprach den Erwartungen der Marktteilnehmer im Vorfeld der Sitzung.
Kyle Walters, Private Equity Analyst bei PitchBook, bezeichnete die Zinserhöhung als „grundsätzlich negativ für die Exit-Aktivitäten im Private Equity Bereich“, auch wenn sie für sich genommen wahrscheinlich keinen nennenswerten Schaden anrichten werde.
„Die wichtigere Frage ist, ob es sich bei dieser Zinserhöhung um eine einmalige Maßnahme handelt oder ob weitere folgen werden. Ist Letzteres der Fall, hat dies negativere Auswirkungen auf die Monetarisierungsbemühungen. Denn die meisten Schulden aus [Leveraged Buyouts] sind variabel verzinst. Das führt zu höheren Zinsaufwendungen für diese Unternehmen und beeinträchtigt möglicherweise die Jahresabschlüsse, die potenzielle Käufer prüfen.“
Eine Reihe von Zinserhöhungen würde eine Branche unter Druck setzen, die ohnehin schon mit schwierigen Zeiten zu kämpfen hat. Bedrängt wird sie durch die Bedrohung, die die künstliche Intelligenz für die Zukunft einst widerstandsfähiger Geschäftsmodelle darstellt, sowie durch einen Ausstiegsengpass, der die Verkaufserlöse verringert und das Interesse der Anleger gedämpft hat.
Leitzins der US-Notenbank: Historische Daten und Prognosen des FOMC
Der Engpass begann sich bereits im Jahr 2022 abzuzeichnen, als die Fed die Zinssätze drastisch anhob, um die galoppierende Inflation einzudämmen. Seitdem hat der Engpass zu einer hartnäckigen Kluft zwischen den Preisvorstellungen von Käufern und Verkäufern geführt.
Laut der aktuellsten „US PE Breakdown“-Studie von PitchBook sank der Exit-Wert im US-Private-Equity-Sektor im zweiten Quartal auf 102,6 Milliarden US-Dollar, das ist ein Rückgang um 46,3 Prozent gegenüber dem Vorquartal und von 7,4 Prozent im Jahresvergleich. Private-Equity-Exits bezeichnen den Prozess, bei dem ein Fonds ein Portfoliounternehmen verkauft oder abgibt. In der Regel wird das Portfoliounternehmen von einem Unternehmenskäufer übernommen, im Rahmen eines Buy-outs an einen anderen Private-Equity-Sponsor verkauft oder an die Börse gebracht. Private-Equity-Gesellschaften tätigen Exits, um Gewinne für ihre Anleger zu realisieren; Exits dienen jedoch auch dazu, Verluste aus unterdurchschnittlich performenden Investitionen zu begrenzen.
Der Mittelstand war am stärksten von dem Rückgang betroffen und verzeichnete Exits in Höhe von lediglich 24,7 Milliarden Dollar– den niedrigsten Quartalswert seit dem zweiten Quartal 2020. Das unterstreicht die Engpässe bei der Liquidität, mit denen das untere Marktsegment konfrontiert ist. Mega-Exits im Wert von über 1 Milliarde USD machten den Großteil des Gesamtvolumens des zweiten Quartals aus.
„Da Transaktionen teurer werden und Ausstiege schwieriger werden, ist es ratsam, sich auf eine Veränderung der Preisgestaltung und der Ausstiegsstrategie einzustellen“, so Jeremy Swan, geschäftsführender Gesellschafter und Leiter des Bereichs Vermögensverwaltung und Finanzdienstleistungen bei der Unternehmensberatungsgesellschaft CohnReznick, anlässlich der Zinserhöhung am Mittwoch.
Die Zeiträume bis zum Ausstieg hatten sich bereits lange vor der Ankündigung verlängert. Die mittlere Haltedauer für US-amerikanische Private-Equity-Vermögenswerte erreichte zum Ende des zweiten Quartals 2026 4,5 Jahre – den höchsten Stand seit rund zwei Jahrzehnten.
