
Nach einer langen Zeit der Underperformance sind Schwellenländer im Aufwind. Der iShares MSCI Emerging Markets ETF EEM stieg in diesem Jahr um 28,7 %. Sein kleiner Bruder iShares MSCI BIC ETF BKF, der sich auf die mächtigen BRICS-Volkswirtschaften konzentriert, stieg um 23,4 %. Zum Vergleich: Der Morningstar Global Markets Index erzielte eine Rendite von 16,6 %.
Die Entwicklung könnte die neue Weltordnung widerspiegeln, in der die großen Schwellenländer eine ebenso wichtige Rolle spielen könnten wie die G7.
Das Akronym BRIC wurde 2001 vom Goldman-Sachs-Ökonomen und ehemaligen britischen Finanzminister Jim O’Neill geprägt. Er vertrat die Ansicht, dass Brasilien, Russland, Indien und China bis 2050 die Weltwirtschaft dominieren würden. Im Jahr 2010 wurde Südafrika in die Liste aufgenommen und das Akronym wurde zu BRICS. Seitdem sind weitere Länder hinzugekommen, und die Gruppe wird manchmal als BRICS+ bezeichnet.
Laut Maria Vassalou, Leiterin des Pictet Research Institute, hat diese Neuausrichtung erhebliche Auswirkungen auf Risiko und Ertrag und verändert die Art und Weise, wie große und kleine Anleger ihr Vermögen aufteilen. Vassalou ist eine langjährige Risikoanalystin, die beim Who’s Who der Hedgefonds gearbeitet hat. Sie sagt, dass es auch viele Chancen gibt.
Leslie Norton: Wenn man BRICS sagt, denkt man normalerweise an Rohstoffe.
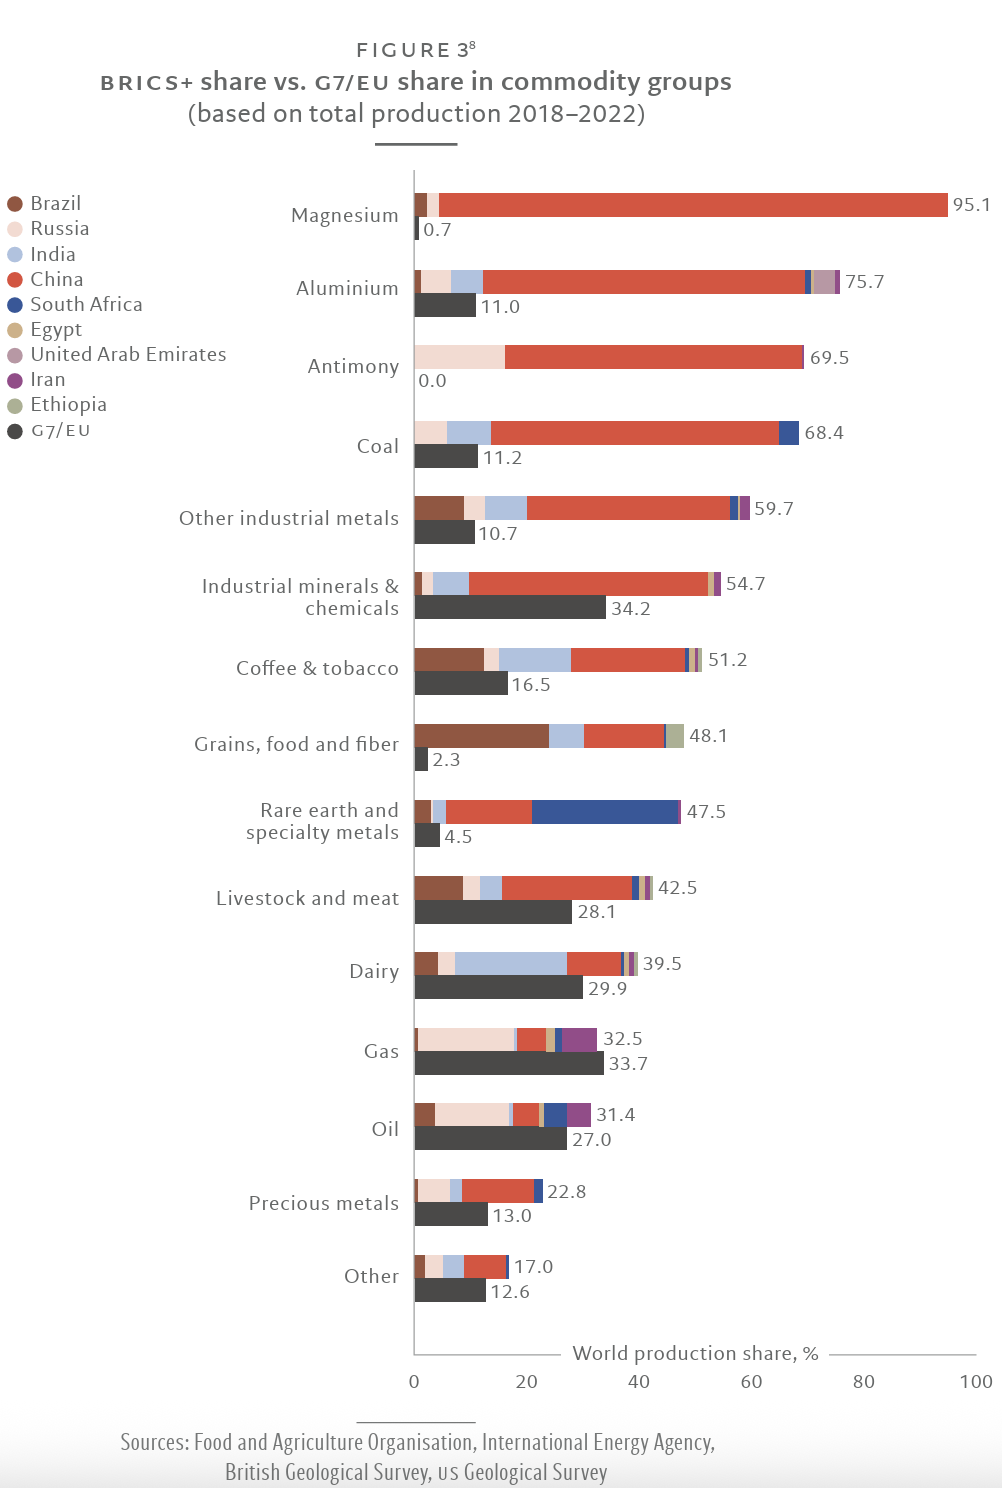
Maria Vassalou: Es geht nicht nur um Rohstoffe. China fordert die Vereinigten Staaten heraus und wil die weltweite technologische Führung. Russland und Indien entwickeln militärische Anwendungen. An der Energiefront sind Russland, Brasilien und die Vereinigten Arabischen Emirate vertreten. Der Iran ist ein weiteres Mitglied. Die BRICS verfügen über eine Reihe von Rohstoffen, von Mineralien und seltenen Erden bis hin zu Industriemetallen, Lebensmitteln, Energie und Edelmetallen.
Die BRICS haben sich zu einer sehr mächtigen Koalition entwickelt, die den Westen herausfordert. Sie haben Stärken bei Technologie, Energieressourcen, Rohstoffen, Seehandelsrouten, militärischen Fähigkeiten und demografischer Entwicklung, die alle für das Wirtschaftswachstum und die geoökonomische Dominanz der Zukunft wichtig sein werden. Sie versuchen, ihre Koalition in diesem Sinne zu stärken. Einzelne Länder werden aufgenommen, weil sie in einer oder mehreren dieser Dimensionen Vorteile bieten. Interessanterweise sind dies die Dimensionen, in denen die meisten G7-Länder keine Vorteile haben.
Der Vorteil von Rohstoffen
Norton: Wie hat die G7 darauf reagiert?
Vassalou: Wir haben eine starke Reaktion der USA erlebt, um dem schnellen Aufstieg Chinas entgegenzuwirken. Es gibt eine klare Neuausrichtung der Außenpolitik auf Asien und nicht auf Russland. Das hat die G7 neu ausgerichtet. Da Russland nicht mehr der Konkurrent der USA ist, hat die geopolitische Bedeutung Europas abgenommen. Im Mittelpunkt des Draghi-Berichts für Europa stehen die Bemühungen um eine Reindustrialisierung und eine Industriestrategie.
Im Zuge der Globalisierung spezialisierten sich die westlichen Volkswirtschaften zunehmend und verringerten ihren Schwerpunkt auf die Fertigung. Die USA haben sich vor allem auf Dienstleistungen verlagert, sind aber weiterhin führend in Technologie und Innovation. Der Mangel an inländischen Fertigungskapazitäten für die Produkte, die diese Technologien nutzen, hindert die USA jedoch daran, von dem positiven Kreislauf aus Synergien und Lernen zu profitieren, der zwischen dem Design und der Entwicklung einer Technologie und ihrer Produktion besteht, und untergräbt damit ihre eigenen zukünftigen technologischen Fähigkeiten. Das ist ein großer Weckruf.
Norton: Erzählen Sie uns etwas über die Hackordnung der BRICS.
Vassalou: China ist der führende Partner und Russland der Juniorpartner. Abgesehen von den ursprünglichen Mitgliedern wurde eine große Anzahl von Ländern nachträglich aufgenommen, wie Ägypten, Äthiopien, Indonesien, Iran und die Vereinigten Arabischen Emirate. Dann gibt es Länder wie Saudi-Arabien, das kein Vollmitglied ist, aber angeschlossen ist, und dann eine Liste von Beitrittskandidaten. Die meisten Länder sind der Koalition aus Gründen der wirtschaftlichen Diversifizierung beigetreten, und einige versuchen, gute Beziehungen zum Westen zu unterhalten. Einige sind ausgesprochen antiamerikanisch, wie der Iran und Russland. Unter den potenziellen Mitgliedern befinden sich Belarus, Kuba, Nicaragua und Turkmenistan.
Norton: Was springt für China dabei heraus?
Vassalou: China sieht sich zunehmenden Hindernissen für den Zugang zu den Märkten der USA und Europas gegenüber. Das Land braucht alternative Märkte. Es hat ein kurzfristiges Problem der Überproduktion und muss Waren exportieren, um seine Wachstumsraten aufrechtzuerhalten. Andernfalls riskiert das Land Unruhen im eigenen Land. Sobald diese Phase überwunden ist, hat das Land aufgrund von Automatisierung, Innovation und Technologie eine sehr gute langfristige Perspektive.
Mittel- bis langfristig gesehen haben die USA das gegenteilige Problem. Sie haben derzeit eine viel bessere Wirtschaft, trotz einiger Anzeichen einer Verlangsamung. Sie sind führend im globalen Finanzsystem, sie sind ein Anbieter sicherer Investments, der Referenzwährung und von Technologie und Innovation. Die USA versuchen, ihre Wirtschaft wieder stärker auf Industrieproduktion und Technologie auszurichten und Zeit zu gewinnen, indem sie China bremsen, die Ausfuhr wichtiger Chips einschränken und so weiter. Die BRICS+-Märkte stellen für China eine Alternative dar. Sie können die Märkte der USA und Europas nicht ersetzen, aber sie mildern das Problem ab.
Norton: Wie sieht es in anderen Ländern aus?
Vassalou: Schwellenländer und Frontier Markets haben eine lange Liste von Beschwerden, die bis in die Kolonialzeit zurückreichen. In jüngster Zeit haben sie das Gefühl, dass ihre Stimme in der globalen Diskussion nicht im rechten Verhältnis zu ihrer Bedeutung stehen. Dies gilt insbesondere für Indien und Brasilien, die schon immer der Meinung waren, dass sie im UN-Sicherheitsrat vertreten sein sollten. BRICS gibt ihnen eine Stimme. China geht geschickt damit um und gibt ihnen das Gefühl, viel gleichberechtigter zu sein. Außerdem hält China ihnen keine Vorträge über Menschenrechte oder darüber, wie sie ihre Länder führen sollten. Es handelt sich eher um eine wirtschaftliche als um eine ideologische, moralische oder ethische Union.
Norton: Was bedeutet das für die Inflation?
Vassalou: Wir verlassen eine Zeit der Globalisierung, des freien Kapitalverkehrs und des freien Handels, die offensichtlich deflationär war. In dem Maße, in dem man den Handel einschränkt oder versucht, die Produktion auf verschiedenen Märkten zu replizieren, wird dies kurzfristig inflationäre Auswirkungen haben.
Norton: Einige haben eine gemeinsame Währung der BRICS für Handel und Investitionen innerhalb des Blocks gefordert.
Vassalou: Die Aussicht auf eine gemeinsame Währung ist zumindest für die nächsten 10 Jahre gering. Keines dieser Länder verfügt über die wirtschaftliche Stabilität und den institutionellen Rahmen, um sichere Vermögenswerte zu produzieren, die bei internationalen Transaktionen als Sicherheiten verwendet werden können, und das ist die Grundlage für die Schaffung einer Referenzwährung. Sie müssen mehr Schuldtitel ausgeben, ihre Kapitalmärkte öffnen und ihre institutionelle Basis stärken.
Sie brauchen auch die Gewissheit, dass diese Garantie stabil und zuverlässig ist. Derzeit sind die USA, ob es einem gefällt oder nicht, nach wie vor der größte Anbieter von sicheren Anlagen. Da sich das globale Wachstum in den Entwicklungsländern stärker beschleunigt als in den Industrieländern, nimmt die Verfügbarkeit sicherer Anlagen ab, was das globale Finanzsystem belastet.
Norton: Kann China diese Rolle spielen?
Vassalou: Vielleicht zu einem späteren Zeitpunkt. Im Moment gibt es keine offenen Kapitalmärkte, und das Land muss seine Eigentums- und Schuldenprobleme lösen. Ein Grund für die Kapitalverkehrskontrollen ist, dass in dem Moment, in dem der Markt geöffnet würde, eine Menge Kapital abfließen würde. Außerdem ist die Übernahme von Referenzgarantien mit bestimmten Verpflichtungen verbunden, die Chinas Geschäfts- und Wirtschaftsmodell zuwiderlaufen würden.
Ein Korb von Währungen würde das Problem nicht wirklich lösen. Die Menschen nutzen Stablecoins für ihre Transaktionen, müssen aber effektiv immer noch US-Staatsanleihen als Reserven dagegen halten. Sie meiden das Zahlungssystem des US-Dollars, was ihnen vielleicht hilft, Sanktionen zu vermeiden, aber sie entdollarisieren nicht.
Norton: Welche Rolle spielt Russland?
Vassalou: Ein Grund, warum die Vorhersagen über den Untergang Russlands nach der Invasion in der Ukraine nicht eingetreten sind, ist, dass Russland in der Lage war, weiterhin Energie nach China und in die BRICS-Staaten zu exportieren und über all diese alternativen Systeme bezahlt zu werden. Es ist ironisch: Indem die US-Regierung die Verwendung von Stablecoins fördert, untergräbt sie effektiv ihre eigenen Sanktionen.
Norton: Wie wird sich dies auf die Art und Weise auswirken, wie wir über Anlageklassen denken?
Vassalou: Traditionell wurden Vermögenswerte in entwickelte und aufstrebende Länder unterteilt. Entwickelte Volkswirtschaften hatten eine diversifizierte industrielle Basis, exportierten viel, waren sehr offen für den internationalen Handel, hatten stabile Gesetze und Vorschriften und waren technologisch führend. Aufstrebende Märkte waren das Gegenteil davon.
Die Unterscheidung zwischen Schwellenländern und entwickelten Märkten verliert an Bedeutung. Die wichtigsten Wachstumstreiber sind nach wie vor Technologie, Energieressourcen, Rohstoffe und Produktivitätsfortschritte. Die BRICS-Koalition verfügt über Vorteile, die ihre Länder an die Spitze der wirtschaftlichen Entwicklung katapultieren können: Technologie, Energieressourcen, das gesamte Spektrum an Rohstoffen, Zugang zu wichtigen Seehandelsrouten, bedeutende militärische Fähigkeiten, günstige demografische Bedingungen und Konsumwachstum. Vielen G7-Ländern mangelt es an solchen Vorteilen. Europa ist auf die künftigen Wachstumsmotoren schlecht vorbereitet.
Norton: Werden die Anleger das, was derzeit als Schwellenländer gilt, gleich gewichten oder übergewichten?
Vassalou: Es gibt zwei Dinge zu berücksichtigen. Das eine ist die Bedeutung der Volkswirtschaften, das andere ist die Art und Weise, wie man Zugang zu den Möglichkeiten erhält. Die US-Kapitalmärkte repräsentieren einen viel größerer Anteil der weltweiten Wirtschaftstätigkeit als den Anteil der USA am weltweiten BIP. Auf den Kapitalmärkten kommt es darauf an, wie man Zugang zu Anlagemöglichkeiten erhält. Sie können über Unternehmen, die in einem westlichen Land notiert sind, Zugang zu Anlagemöglichkeiten in den BRIC-Staaten erhalten. Der Schwerpunkt sollte darauf liegen, wo sie ihre Einnahmen erzielen.
Die andere Unterscheidung ist die zwischen privaten und öffentlichen Märkten. Der Wettbewerb um die wirtschaftliche und geopolitische Vorherrschaft zwischen verschiedenen Ländern und Regionen kann den Anreiz für einige Unternehmen verringern, an die Börse zu gehen. Auch die Verfügbarkeit von Kapital kann sehr viel regionaler werden. Private Credits könnten also an Bedeutung gewinnen.
Norton: Welche Anlageprodukte werden sich in der neuen Welt durchsetzen?
Vassalou: Thematische Anlagen werden viel wichtiger werden. Es gibt auch diese Mischung aus Private Assets und Public Assets, also Multi-Asset-Portfolios. Ein aktives Management dieser Engagements ist wichtig, denn der demografische Wandel wird die Nachfrage und die Konsumpräferenzen und damit das Wachstum stark beeinflussen. Technologische Revolutionen im Zusammenhang mit KI werden sich vor allem in den 2030er Jahren vollziehen. Dies wird große Auswirkungen auf das Produktivitätswachstum haben, während gleichzeitig eine bedeutende geopolitische Neuausrichtung stattfindet. Wir wissen nicht, worauf das hinauslaufen wird. Es könnte zu weiteren Konflikten und Veränderungen im Machtgefüge kommen.
Norton: Was ist mit passiven Indexfonds?
Vassalou: Zum jetzigen Zeitpunkt ist es fast noch riskanter, passiv zu sein als aktiv, denn wir befinden uns an einem Wendepunkt von einer globalen Finanzordnung zu einer anderen, die noch nicht genau definiert ist. Der Aufbau und das Exposure des Portfolios müssen regelmäßig überprüft werden, wobei das Risiko aktiv überwacht und häufig neu kalibriert werden muss und die Risiken nach unten abgesichert werden müssen.
Norton: Was passiert bei einem globalen Marktschock? Die gibt es hin und wieder.
Vassalou: Die Verschuldung der USA ist beträchtlich, aber der Schuldenüberhang ist zu einem globalen Phänomen geworden. Das Risiko einer weiteren Marktkrise nimmt aufgrund all dieser Unsicherheiten zu. Man muss viel stärker diversifiziert sein als in der Vergangenheit und weniger Risiken eingehen. Viele Risikomodelle, die auf historischen Daten beruhen, unterschätzen wahrscheinlich das Risiko. Im Bereich der alternativen Anlagen, in dem viel mit Hebelwirkung gearbeitet wird, müsste das Brutto-Engagement der Portfolios wahrscheinlich sinken.
Norton: Behält der US-Dollar seinen Status als sicherer Hafen?
Vassalou: Für die absehbare Zukunft. Derzeit gibt es keine glaubwürdigen alternativen sicheren Anlagen zu US-Treasuries. Es gibt Bemühungen, die Abhängigkeit der globalen Transaktionen vom US-Dollar zu verringern. Eine davon sind Stablecoins. Dies ist jedoch keine Entdollarisierung, da die meisten wichtigen Stablecoins an den US-Dollar gekoppelt sind. Sie umgehen jedoch das Abrechnungssystem des US-Dollars.
Norton: Die weltweiten Transaktionen in Renminbi steigen sprunghaft an.
Vassalou: Es ist unwahrscheinlich, dass sich dieses Tempo fortsetzt, es sei denn, China schafft die Kapitalverkehrskontrollen ab und leitet die notwendigen Reformen ein, um glaubwürdige sichere Vermögenswerte zu schaffen. Wenn die BRICS-Staaten und andere Länder ihre Verwendung des Renminbi in Ermangelung solcher Reformen seitens Chinas weiter ausweiten, werden sie das systemische Risiko erhöhen, was zu einer weiteren asiatischen Finanzkrise führen könnte. Bislang zeigen ihre Handlungen, dass ihr Hauptziel in absehbarer Zukunft darin besteht, die Abwicklung von Transaktionen in US-Dollar zu umgehen, und nicht darin, die Dollarisierung aufzuheben.
