
Q3 2025 Ausblick auf den US-Aktienmarkt - die wichtigsten Erkenntnisse
- Nach der Rallye werden US-Aktien wieder mit einem leichten Aufschlag auf unseren fairen Wert gehandelt.
- Vor allem Wachstumswerte erzielten einen besonders hohen Aufschlag.
- Small-Caps sind nach wie vor sehr attraktiv bewertet, aber es könnte eine Weile dauern, bis sie sich auszahlen.
Oftmals verhalten sich die Aktienmärkte wie ein Pendel und schwingen von überbewertet zu unterbewertet und wieder zurück zu überbewertet - und dieses Jahr war eine dieser Zeiten. Während wir den Anlegern weiterhin raten, langfristig zu investieren, haben die jüngsten kurzfristigen Marktschwankungen Chancen eröffnet.
In unserem Marktausblick 2025 stellten wir fest, dass der US-Aktienmarkt das Jahr mit einem seltenen Aufschlag auf den fairen Wert begann. Die Veröffentlichung von DeepSeek im Januar war der Katalysator, der den Ausverkauf der überbewerteten und überforderten Aktien im Bereich der künstlichen Intelligenz einleitete, und der Abwärtstrend wurde nach der Ankündigung der Zölle am 2. April noch verstärkt. Der Markt fiel auf einen seltenen Abschlag auf den fairen Wert, und wir gingen zu einer Übergewichtung der US-Aktien über. Kurz darauf begannen die Aktien eine besonders steile Erholung, als die Zölle auf Eis gelegt wurden und der Markt erkannte, dass DeepSeek nicht die Bedrohung für die KI-Ausgaben war, wie zunächst befürchtet.
Veränderung der Morningstar Equity Research Coverage Price/Fair Value-Schätzungen im Jahresverlauf
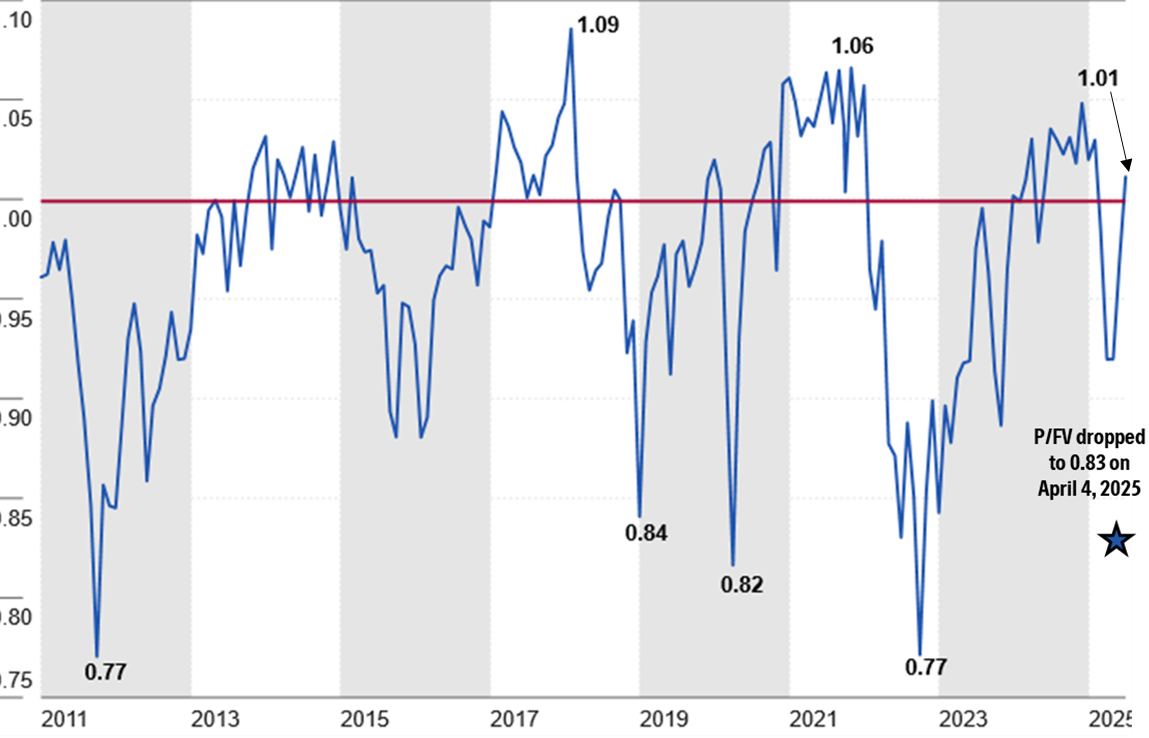
Am 30. Juni 2025 wurde der US-Aktienmarkt mit einem Aufschlag von 1 % gegenüber unseren Fair Value-Schätzungen gehandelt. Dies ist zwar kein Novum, aber seit 2010 wurde der US-Aktienmarkt nur in weniger als 30 % der Zeit mit einem höheren Aufschlag gehandelt.
Wir gehen davon aus, dass die Volatilität in diesem Sommer zurückkehren wird. Die verlängerte Tariffrist läuft am 1. August aus, kurz nach Beginn der Berichtssaison für das zweite Quartal.r. Bei der derzeitigen Prämie bietet der Markt keine Sicherheitsmarge, um einen Abwärtspuffer zu schaffen, falls die Zollverhandlungen scheitern oder die Gewinnprognosen für das dritte Quartal die Anleger enttäuschen.
Kurs/Fairer Wert des Morningstar US Equity Research zum Monatsende
Da die Märkte mit einem Aufschlag gehandelt werden, ist die Positionierung besonders wichtig
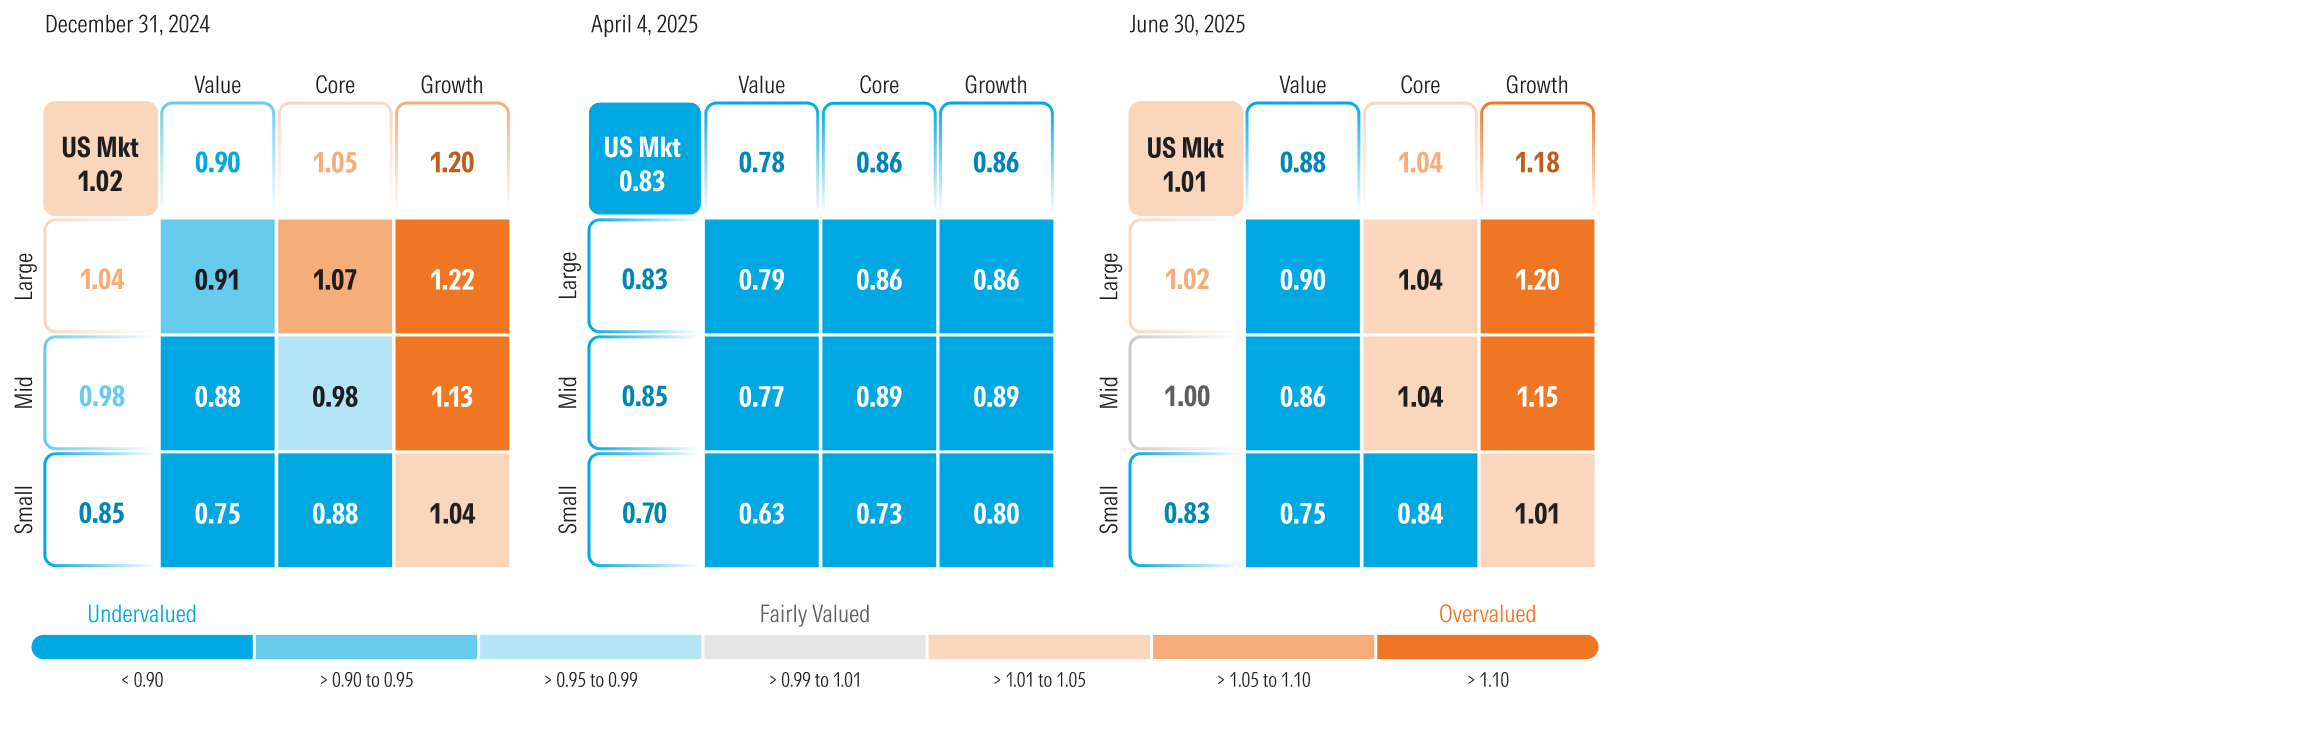
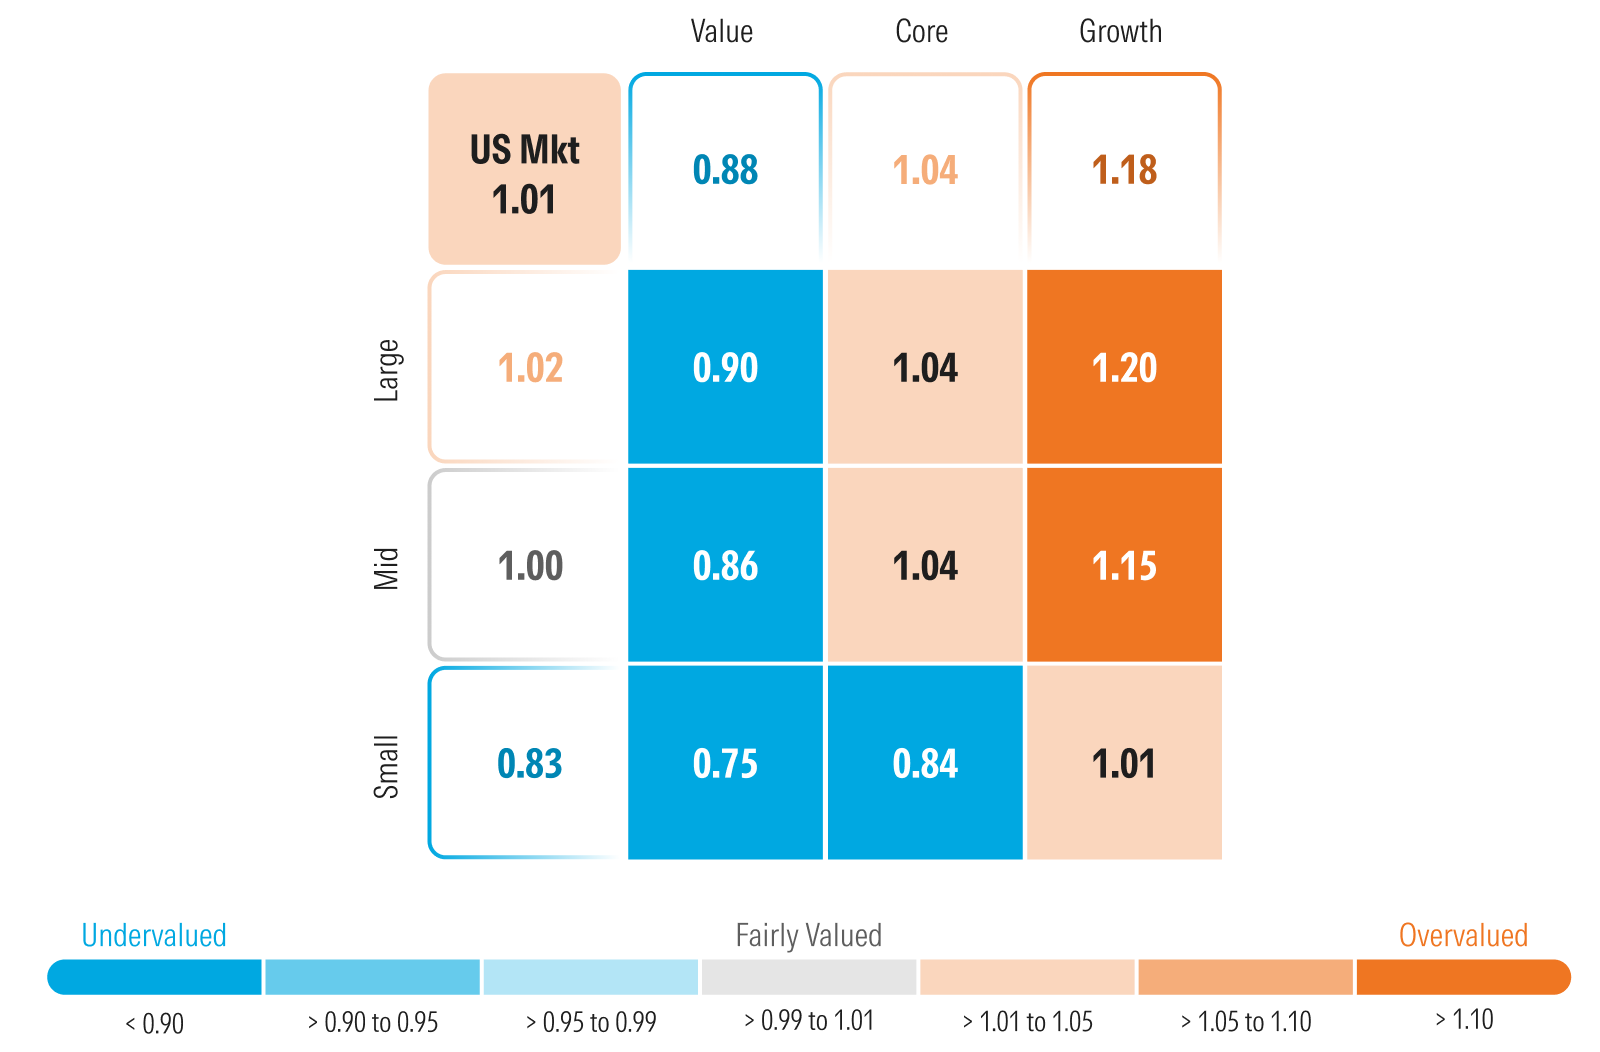
Da die Märkte nun wieder mit einem Aufschlag auf unsere fairen Werte gehandelt werden, ist die Positionierung noch wichtiger als sonst. Wir plädieren weiterhin für eine Übergewichtung in der Value-Kategorie, da diese mit einem Abschlag von 12 % auf den fairen Wert gehandelt wird. Um diese Übergewichtung zu finanzieren, plädieren wir auch für eine Untergewichtung in der Kategorie Wachstum, die mit einem Aufschlag von 18 % auf den fairen Wert gehandelt wird. Wachstumstitel werden nur selten mit einem so hohen Aufschlag gehandelt, zuletzt im Dezember 2024, kurz vor Beginn der Baisse bei AI-Aktien.
Gemessen an der Kapitalisierung sind Small-Cap-Aktien mit einem Abschlag von 17 % gegenüber unserer Fair Value-Schätzung weiterhin sehr attraktiv. Da Large-Cap-Aktien mit einem Aufschlag von 2 % gehandelt werden, können Anleger eine Übergewichtung in Small-Caps mit einer leichten Untergewichtung in Large-Caps finanzieren.
Morningstars Kurs/Fairer Wert nach Morningstar Style Box
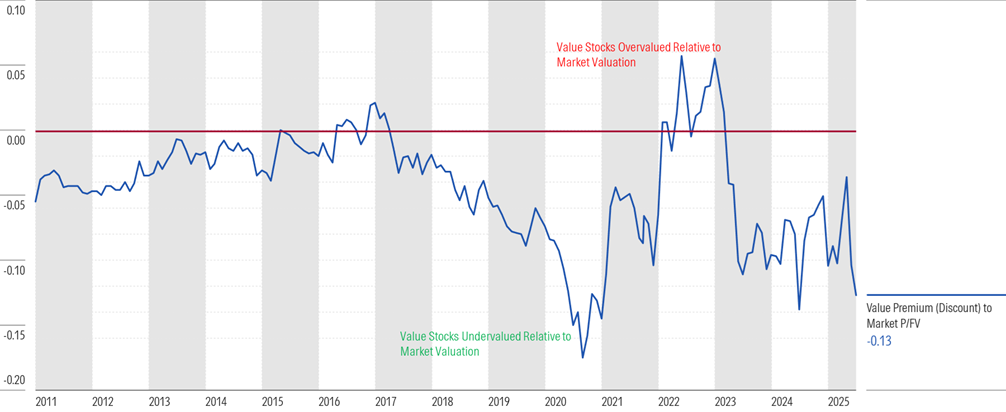
Value-Aktien sind nicht nur absolut gesehen unterbewertet, sondern auch im Vergleich zum breiten Markt in den letzten 15 Jahren mit am stärksten unterbewertet. In einem Markt, der zunehmend überbewertet ist, sehen wir den Wert in den relativ höheren Dividendenrenditen der Value-Kategorie. Unterbewertete Aktien mit höheren Dividendenrenditen können Anlegern sowohl ein Aufwärtspotenzial für den Aktienkurs als auch eine Rendite in der Wartezeit bieten. Darüber hinaus sollten diese Aktien mit geringerer Laufzeit in einem Abwärtsszenario weniger stark abwerten als der breite Markt.
Value-Aktien werden weiterhin mit einem starken Abschlag gegenüber der breiten Marktbewertung gehandelt
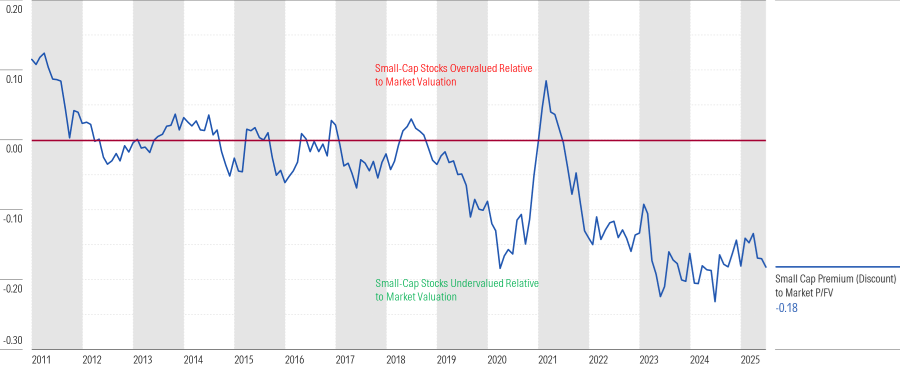
Small Caps sind nicht nur in absoluten Zahlen unterbewertet, sondern gehören auch im Vergleich zum breiten Markt zu den am stärksten unterbewerteten Werten der letzten 15 Jahre.
Small-Cap-Aktien werden weiterhin mit einem starken Abschlag gegenüber der Bewertung des breiten Marktes gehandelt
In der Vergangenheit haben Small-Caps am besten abgeschnitten, wenn die Fed ihre Geldpolitik lockert, die langfristigen Zinssätze sinken und die Wirtschaft sich zu erholen beginnt. Das scheint in nächster Zeit nicht der Fall zu sein, und obwohl diese Aktien unterbewertet sind, werden sie möglicherweise erst später in diesem Jahr zu arbeiten beginnen. Aus geldpolitischer Sicht erwartet das Ökonomenteam von Morningstar Wealth Management, dass die Fed den Leitzins in diesem Jahr zweimal senken wird.
Sie gehen zwar davon aus, dass sich das Wachstum bis zum Jahresende verlangsamen wird, aber Anfang 2026 wird sich die Wirtschaft langsam wieder beschleunigen. Die langfristigen Zinssätze bewegen sich derzeit in der Nähe des für 2025 prognostizierten Niveaus, dürften aber im Laufe dieses Jahres einen mehrjährigen Abwärtstrend einleiten.
Wo wir Wert nach Sektor sehen
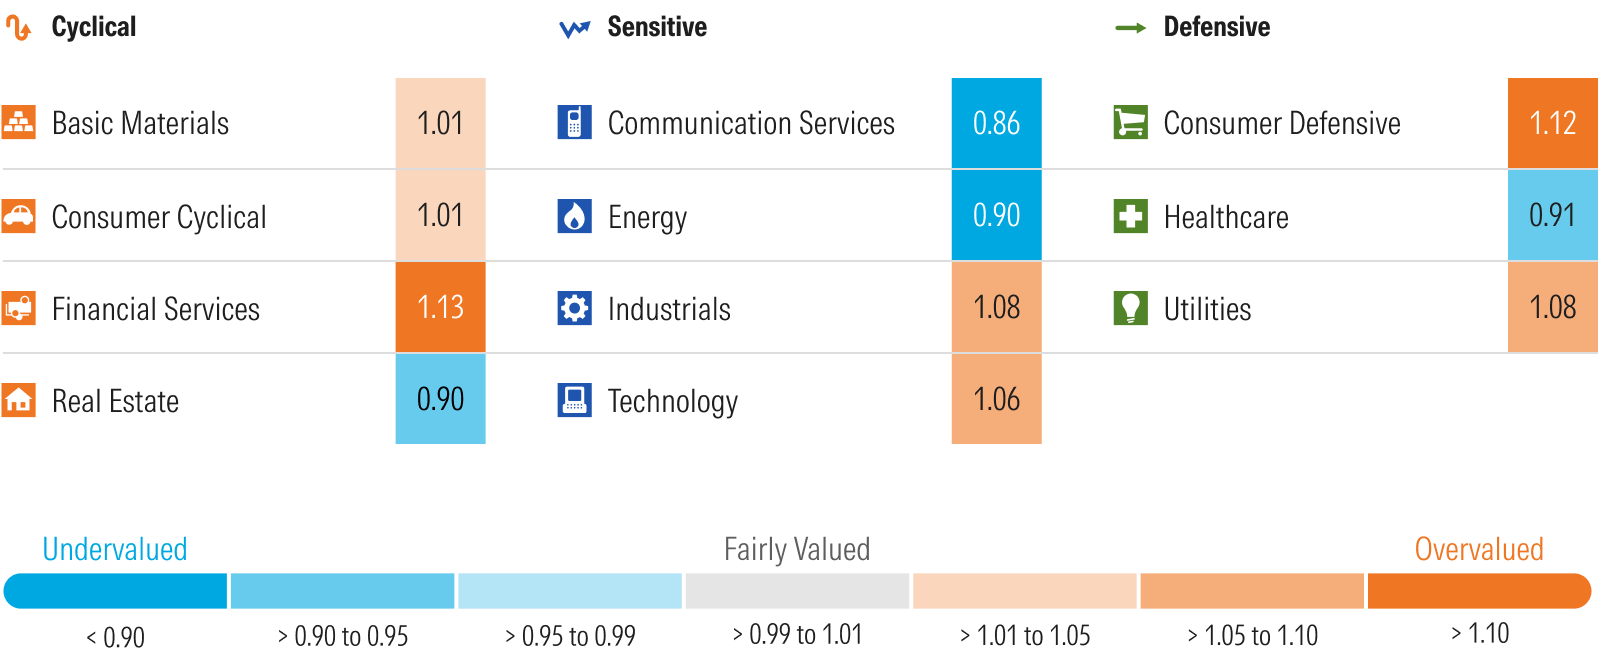
Die Bewertungen der Sektoren stiegen im Allgemeinen, da eine steigende Flut auf dem Aktienmarkt alle Boote anhob. Unterbewertete Sektoren näherten sich dem fairen Wert an, und überbewertete Sektoren wurden noch weiter überbewertet. Die Ausnahmen von dieser Regel waren die Sektoren Gesundheitswesen und Energie. Die Verluste in diesen Sektoren haben beide weiter in den unterbewerteten Bereich gebracht.
Gesundheitswesen
Aktien des Gesundheitswesens fielen in Ungnade, da die Ungewissheit darüber, wie sich Änderungen in der Regierungspolitik und der Kostenerstattung auswirken würden, die Stimmung belastete. Viele Unternehmen, die wissenschaftliche Instrumente, Laborgeräte, Verbrauchsmaterialien für die Diagnostik und Reagenzien für die Biowissenschaften verkaufen, gaben beispielsweise aufgrund der Befürchtung nach, dass geringere staatliche Ausgaben ihr Gewinnwachstum beeinträchtigen werden.
Während dies bei den Unternehmen, die staatlich geförderte Labors beliefern, eintreten könnte, gehen wir davon aus, dass die Ausgaben privater Unternehmen stabil bleiben werden, und glauben, dass der Markt das Abwärtsrisiko überschätzt. So wird beispielsweise die Wide Moat-Aktie Thermo Fisher Scientific TMO mit 5 Sternen bewertet, nachdem sie im bisherigen Jahresverlauf um 18 % gefallen ist. Wir sehen auch Werte unter den Herstellern medizinischer Geräte, wie die mit 4 Sternen bewerteten Medtronic MDT und Zimmer Biomet ZBH, die weiterhin Rückenwind haben, da die demografische Alterung zu einer erhöhten Nachfrage nach Gelenkersatz, Herzschrittmachern, Defibrillatoren, Herzklappen, Stents und Insulinpumpen führt.
Energie
Die Energieaktien fielen im Einklang mit den Ölpreisen, die von 71,50 $/Barrel auf 65 $/Barrel zurückgingen. Mit ihrer hohen Marktkapitalisierung beeinträchtigten Exxon XOM ( 4 Sterne) und Chevron CVX (3 Sterne) den Sektor am stärksten, obwohl die Verluste bei diesen Titeln im Einklang mit dem allgemeinen Rückgang der Ölwerte standen. Aus fundamentaler Sicht halten wir Ölaktien für unterbewertet, selbst wenn man unsere relativ pessimistische Einschätzung der Ölpreise berücksichtigt. In unseren Bewertungsmodellen verwenden wir den Forward-Strip-Preis des Marktes für Öl für die nächsten zwei Jahre und senken den Preis dann schrittweise in Richtung unserer Preisprognose für die Mitte des Zyklus von 55 $/Barrel für West Texas Intermediate-Rohöl. Darüber hinaus sind wir der Meinung, dass Ölgesellschaften den Anlegern eine natürliche Absicherung in ihrem Portfolio bieten, falls die Inflation ein Comeback erlebt oder geopolitische Risiken den Ölpreis in die Höhe treiben.
Kommunikation
Der Kommunikationssektor war in diesem Jahr der Sektor mit der zweitbesten Performance, der jedoch nach wie vor am stärksten unterbewertet ist. Innerhalb des Kommunikationssektors waren die Erträge besonders konzentriert. Auf Meta Platforms META und Netflix NFLX entfielen 93 % der Rendite des Sektors in der ersten Hälfte des Jahres 2025. Obwohl die Mega-Cap-Aktie Alphabet GOOG weiterhin mit 4 Sternen bewertet wird und die Bewertung des gesamten Sektors nach unten verschiebt, sehen wir in vielen traditionellen Kommunikations- und Medientiteln weiterhin einen erheblichen Wert, da ein Großteil des Sektors mit 4 oder 5 Sternen bewertet ist.
Immobilien
Der Immobiliensektor lag auch in diesem Jahr wieder hinter dem breiten Markt zurück. Es gab keine signifikante Renditekonzentration, da die Höhe der Gewinne die Verluste nur leicht übertraf. Wir bevorzugen weiterhin Immobilien mit defensiven Merkmalen wie medizinische Bürogebäude, Forschung und Entwicklung, Mehrfamilienhäuser, Mobilfunktürme und Selfstorage-Anlagen. Ein Beispiel ist der mit 5 Sternen bewertete Healthpeak DOC, ein REIT, der in ein diversifiziertes Gesundheitsportfolio aus medizinischen Bürogebäuden, Life-Science-Einrichtungen, Seniorenwohnanlagen und Krankenhäusern investiert. Unserer Ansicht nach impliziert die Marktbewertung der Aktie eine Bewertung der zugrundeliegenden Immobilien, die weit unter den Preisen liegt, die für diese Art von Einrichtungen auf dem freien Markt erzielt wurden.
Morningstar Kurs/Fairer Wert nach Sektor
Überbewertete Sektoren
Der Finanzsektor war in diesem Jahr einer der Sektoren mit der besten Performance, aber wir glauben, dass der Markt die Höhe des langfristigen Gewinnwachstums überschätzt. Die Aktien des Sektors sind im Großen und Ganzen überbewertet, denn die Zahl der überbewerteten Aktien ist dreimal so hoch wie die Zahl der unterbewerteten Aktien. Jede der US-Mega-Cap-Banken - JPMorgan JPM, Bank of America BAC, Citigroup C und Wells Fargo WFC -wird mit 1 oder 2 Sternen bewertet. Kreditdienstleister wie Visa V und American Express AXP, die mit 2 Sternen bewertet sind, sind überbewertet, ebenso wie Versicherungsanbieter wie Progressive, die mit 1 Stern bewertet sind, und Chubb CB und Marsh & McLennan MMC, die mit 2 Sternen bewertet sind. Für Anleger, die nach Chancen im Finanzsektor suchen, ist eine der wenigen unterbewerteten Aktien die mit 4 Sternen bewertete US Bank.
Der defensive Verbrauchersektor ist nach wie vor am stärksten überbewertet, wobei die Bewertung des Sektors durch die mit 1 Stern bewerteten Costco COST und Walmart WMT sowie die mit 2 Sternen bewertete Procter & Gamble PG in den überbewerteten Bereich verschoben wird. Auf diese drei Aktien entfallen 34 % der Marktkapitalisierung des Indexes. Ohne diese drei Aktien wird der Rest des Sektors mit einem angemesseneren Abschlag von 6 % auf den fairen Wert gehandelt. Besonders überzeugend sind unserer Meinung nach Aktien von Nahrungsmittelherstellern wie Kraft Heinz KHC, das mit 5 Sternen bewertet ist und zur Hälfte des fairen Wertes gehandelt wird.
Der Versorgungssektor ist im Großen und Ganzen überbewertet und bietet nur wenige unterbewertete Chancen. Obwohl wir in unseren Finanzprognosen eine erhöhte Nachfrage nach Strom berücksichtigen, da KI-Computer ein Vielfaches an Energie im Vergleich zu herkömmlichen Computern benötigen, glauben wir, dass der Markt das Wachstum zu lange überschätzt.
Innerhalb des Industriesektors überwiegt die Zahl der überbewerteten Aktien die Zahl der unterbewerteten um 50 %, wobei einige der Aktien mit der größten Marktkapitalisierung mit 1 oder 2 Sternen bewertet sind. In Anbetracht der Tatsache, dass wir davon ausgehen, dass sich das Wirtschaftswachstum im Laufe des Jahres 2025 sequentiell verlangsamen wird, wären wir bei Investitionen in Industriewerte besonders vorsichtig und würden erhebliche Sicherheitsmargen verlangen, um uns gegen eine Verlangsamung der Erträge auf kurze Sicht abzusichern.
Obwohl der Technologiesektor überbewertet ist, sehen wir weiterhin gezielte Anlagemöglichkeiten, da unser Vertrauen in säkulare Rückenwinde wie Cloud Computing und die langfristige Expansion der Halbleiternachfrage unverändert bleibt. Innerhalb des Technologiesektors sticht jedoch die generative KI als wichtigstes Anlagethema hervor. Unter den Hardware-Anbietern hat Nvidia, das mit 3 Sternen bewertet wird, weiterhin Schwierigkeiten, mit der großen Nachfrage nach seinen Produkten Schritt zu halten. Cloud-Anbieter (Microsofts Azure MSFT mit 3 Sternen, Amazons AWS AMZN mit 3 Sternen und Alphabets Google Cloud Platform mit 4 Sternen) bauen weiterhin zusätzliche Kapazitäten auf, sind aber nach wie vor an Kapazitätsgrenzen gestoßen. Und schließlich integrieren Softwareanbieter wie ServiceNow NOW (4 Sterne) zunehmend KI-Funktionen in ihre Produkte.
Was kann ein Investor tun?
Nach dem Ausverkauf und der anschließenden Erholung halten wir den Zeitpunkt für besonders günstig, um die Gewichte in den Portfolios neu zu verteilen. Insbesondere würden wir darauf achten, in den Sektoren und Aktien, die überbewertet und übergewichtet sind, Gewinne mitzunehmen und in die Bereiche zu reinvestieren, die weiterhin unterbewertet sind.
