

Wichtigste Erkenntnisse
- Die Aktien kletterten im dritten Quartal um 8 %, was vor allem auf die anhaltenden Zuwächse im Technologiesektor zurückzuführen war, während die Anleiherenditen sanken und die Kurse stiegen.
- Small-Cap-Aktien stiegen in Folge der sinkenden Zinsen, auch Value-Aktien erholten sich, blieben aber weiter hinter Growth-Aktien zurück.
- Die Fed senkte die Zinssätze zum ersten Mal in diesem Jahr. Händler rechnen mit weiteren Senkungen vor Ende 2025.
Der Aktienmarkt erreichte im dritten Quartal neue Rekordhöhen, da künstliche Intelligenz und andere Technologiewerte wieder auf dem Vormarsch waren. Eine Besonderheit ist, dass Aktien von Kleinunternehmen im September einen Höhenflug erlebten, im dritten Quartal jedoch nicht die Performance von Aktien großer Unternehmen übertreffen konnten. Unterdessen fielen die Anleiherenditen und die Kurse stiegen, weil Händler die erste Zinssenkung der Federal Reserve seit 2024 erwarteten.
Anleger schienen über eine Reihe von Risikofaktoren hinwegzusehen, die die Märkte in den nächsten Monaten nach unten ziehen könnten, darunter steigende Bewertungen, eine erhöhte Inflation, ein sich abschwächender Arbeitsmarkt und die anhaltende Unsicherheit in Bezug auf das US-Haushaltsdefizit und die US-Handelspolitik.
Als Zeichen dafür, dass einige Anleger über die unter der Oberfläche brodelnden Risiken besorgt sind, kletterte der Goldpreis im dritten Quartal mit einem Anstieg von 17 % auf ein Rekordhoch von über 3.800 USD pro Unze. Gleichzeitig entwickelten sich Märkte wie Kanada, China und Japan weiterhin besser als die Vereinigten Staaten, während Europa zurückfiel.
Wichtige Statistiken: Entwicklung der Aktien- und Rentenmärkte im 3. Quartal 2025
- Die Aktien beendeten das Quartal mit einem Plus von 8 % und setzten die kräftige Rallye fort, die am Tiefpunkt des Marktes im April begann.
- Value-Aktien erholten sich, wobei der Morningstar US Value Index eine Rendite von 6,36 % erzielte. Allerdings hatte der Morningstar US Growth Index mit einer Rendite von 6,89 % knapp die Nase vorn.
- Der Morningstar US Core Bond Index erzielte im Berichtsquartal eine Rendite von 2,04 %, weil die Renditen auf breiter Front fielen und die Zinskurve steiler wurde.
- Der Morningstar Dividend Composite Index erzielte im dritten Quartal eine Rendite von 6,42 % und übertraf damit seine Performance aus dem zweiten Quartal.
- Die Fed senkte die Zinssätze zum ersten Mal seit September 2024, als sich die Anzeichen für eine rasche Abkühlung des Arbeitsmarktes verdichteten.
- Der Goldpreis stieg erneut um 17 %, weil die Anleger weiterhin in Scharen in den sicheren Hafen strömten.
- Bitcoin verzeichnete gedämpfte Zuwächse, während Ether in die Höhe schoss.
Entwicklung des Aktienmarktes im 3. Quartal
Der Aktienmarkt schien auch im dritten Quartal nicht zu stoppen zu sein und legte zu - trotz der Sorgen über überzogene Bewertungen, unsichere politische Rahmenbedingungen und die anhaltenden Auswirkungen der Zölle.
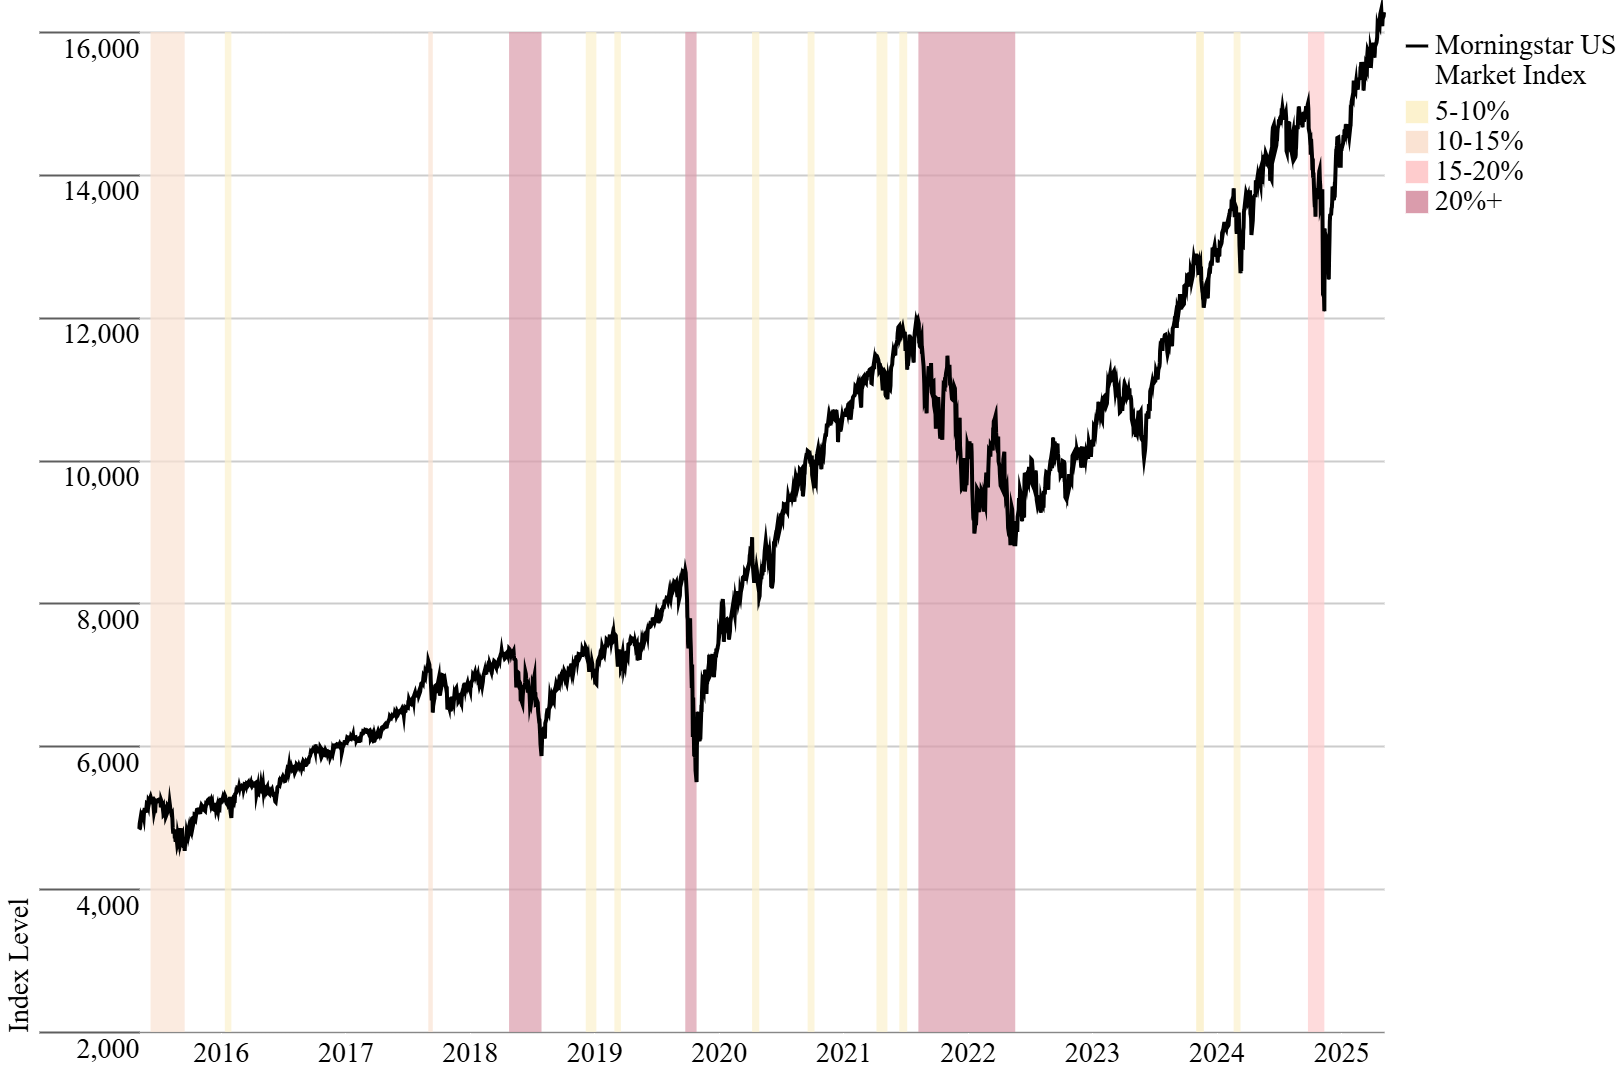
Die Aktien stiegen im dritten Quartal um 8 % und legten seit ihrem Tiefpunkt am 8. April, als Präsident Donald Trump umfassende Zölle ankündigte, 35 % zu. Der Morningstar Wide Moat Composite Index, der Aktien mit einem breiten wirtschaftlichen Burggraben enthält, die nach Meinung unserer Analysten die größten und dauerhaftesten Wettbewerbsvorteile aufweisen, stieg zwischen Juli und September um 8,7 % zu und liegt nun im Jahresverlauf bei über 15,0 %.
Im Juli erreichte Nvidia NVDA als erstes Unternehmen der Welt eine Marktkapitalisierung von mehr als 4 Billionen US-Dollar. In der Zwischenzeit erholte sich der Markt für Börsengänge, da die Anleger nach mehr Engagement in neuen Technologie- und KI-Unternehmen verlangten.
Analysten sind der Meinung, dass Aktien im Laufe des Herbstes weiter steigen könnten, sofern die Fundamentaldaten stabil bleiben und die Gewinnsaison im dritten Quartal solide Ergebnisse liefert.
US-Aktienmarkt Rückschläge
Value- vs. Growth-Performance
In der Morningstar Style Box übertrafen Wachstumsaktien Value-Aktien weiterhin knapp, auch wenn sich Value-Aktien gegenüber dem zweiten Quartal erholten. Small-Cap-Wachstumswerte erzielten im dritten Quartal mit einem Plus von 8,54 % die besten Renditen, verglichen mit 7,22 % für die Small-Cap-Value-Kategorie. Large-Cap-Wachstumsaktien lagen mit einer Rendite von 6,66 % knapp vor der Kategorie der Large-Cap-Value-Aktien, die 6,17 % erzielte. Die schwächsten Renditen erzielten Wachstumsaktien mit mittlerer Marktkapitalisierung, die um 2,53 % zulegten.
US Equity Style Box Wertentwicklung

Insgesamt blieb der Morningstar US Small Cap Index hinter dem Morningstar US Large Cap Index zurück, was auf den übergroßen Einfluss von Mega-Cap-Technologiewerten wie Nvidia zurückzuführen ist.
Entwicklung der Aktiensektoren
Technologiewerte schnitten im dritten Quartal weiterhin besser ab als der übrige Markt und knüpften damit an die rasante Rallye an, die nach dem Tiefstand des Marktes im April eingesetzt hatte. Die Aktien von Kommunikationsdienstleistungen stiegen um 12,75 %, während Technologieaktien um 12,4 % zulegten.
Energietitel legten um 5,8 % zu, zyklische Konsumgüter stiegen um 8,9 %, weil die Zölle die Konsumausgaben nicht beeinträchtigten. Defensiver Konsum war der einzige Sektor, der im Minus lag - mit einem Verlust von 2,71 %. Die Aktien des Gesundheitswesens, die das ganze Jahr über hinterherhinkten, lagen mit einer Rendite von 4,51 % im positiven Bereich.
Performance von Dividendenaktien
Dividendenwerte blieben im dritten Quartal erneut hinter dem 8%-igen Anstieg des breiteren Marktes zurück, obwohl sie im Vergleich zum zweiten Quartal höhere Renditen erzielten. Der Dividend Composite Index stieg im dritten Quartal um 6,4 %, verglichen mit einem Anstieg von 3,7 % im zweiten Quartal.
Der Morningstar US Dividend Growth Index stieg um 7,0 %, während der Morningstar Dividend Leaders Index, der die 100 renditestärksten Aktien aus dem Composite Index umfasst, mit einer Rendite von 4,8 % am wenigsten zulegte.
Globale Marktentwicklung
Während Anleger ihr Augenmerk auf die US-Tech-Rallye richteten, erzielten die internationalen Märkte im dritten Quartal nach ihrer fulminanten Rallye in der ersten Jahreshälfte eher gedämpfte Renditen.
Die stärksten Renditen erzielten die chinesischen Märkte, die im Quartal um 20,1 % zulegten. Die kanadischen Märkte übertrafen die USA mit einem Plus von 10,4 %, während die japanischen Märkte 8,57 % erzielten.
Die europäischen Märkte dagegen hinkten hinterher. Der Morningstar Eurozone Index stieg im dritten Quartal um 4,15%, nachdem er im zweiten Quartal um mehr als 15,00% zugelegt hatte.
Fed senkt Zinssätze
Nachdem die Fed ein Jahr lang die Zinssätze konstant gehalten hatte, senkte sie sie auf ihrer September-Sitzung. Damit liegt der Zielzinssatz für die Federal Funds in einer Spanne zwischen 4,00 % und 4,25 %.
Die Zinssenkung erfolgte in einer Situation, die der Fed-Vorsitzende Jerome Powell als eine Herausforderung für die Zentralbanker bezeichnete. Die Inflation liegt wegen der anhaltenden Auswirkungen der Zölle weiterhin über dem Zielwert, während sich der Arbeitsmarkt deutlich abgekühlt hat. Analysten gehen davon aus, dass sich die Fed zum Schutz der Wirtschaft eher zu einem moderaten Kurs hinbewegen wird. Sie rechnen mit weiteren Zinssenkungen bis Ende des Jahres und bis ins Jahr 2026.
Performance am Anleihemarkt
Der Anleihemarkt blieb im dritten Quartal im grünen Bereich, weil die Renditen im Vorfeld der ersten Zinssenkung durch die Fed fielen.
Die Rendite der 10-jährigen Staatsanleihe lag zum Quartalsende bei 4,16 %, gegenüber 4,26 % Anfang Juli, während die Rendite der 30-jährigen Staatsanleihe von Höchstständen über 5,00 % im Juli auf 4,73 % zum Quartalsende fiel.
Diese sinkenden Renditen verhalfen den Anleiheinvestoren zu einem kleinen zusätzlichen Kurszuwachs in ihren Portfolios. Der US Core Bond Index erzielte im Quartal eine Rendite von 2,04 %, gegenüber 1,17 % im zweiten Quartal. US-Treasuries erzielten 1,52 %. Anleger in langfristige Kernanleihen erzielten mit 3,26 % die höchsten Renditen - eine Trendwende nach Verlusten von 0,27 % im zweiten Quartal. Kommunale Anleihen brachten 3,14 %.
Bei den längerfristigen festverzinslichen Wertpapieren bleibt die Sorge bestehen, dass die unsichere Finanzpolitik und die hartnäckige Inflation einen weiteren Rückgang der Renditen verhindern könnten.
Renditekurve wird weiter steiler
Als die kurzfristigen Zinssätze in diesem Sommer fielen, begann die Renditekurve der US-Staatsanleihen steiler zu werden. Auch die langfristigen Zinsen fielen, wenn auch nicht so dramatisch. Die Kurve ist eine grafische Darstellung der Renditen von Staatsanleihen mit unterschiedlichen Laufzeiten. Sie misst, wie viel Entschädigung Anleiheinvestoren für das zusätzliche Risiko erwarten, das sie eingehen, wenn sie ihr Geld über einen längeren Zeitraum bei der US-Regierung anlegen. Eine steilere Kurve bedeutet, dass die Anleger höhere Renditen für Anleihen mit längeren Laufzeiten verlangen.
Am Ende des dritten Quartals betrug der Abstand zwischen den Renditen zehnjähriger und zweijähriger Staatsanleihen 0,56 Prozentpunkte, was in etwa dem Abstand am Ende des zweiten Quartals entspricht, aber größer ist als der Abstand von 0,38 Basispunkten am Ende des ersten Quartals.
Strategen gehen davon aus, dass sich dieser Trend fortsetzt und weitere Zinssenkungen anstehen, da die Renditen kurzfristiger Staatsanleihen sinken, während die Renditen von Anleihen mit längeren Laufzeiten relativ hoch bleiben.
Volatilität von Aktien und Anleihen
Die Volatilität an den Aktienmärkten der USA, der Industrieländer und der Schwellenländer ging im dritten Quartal drastisch zurück, als der Schock über die Zollankündigungen abklang. Gleichzeitig fiel die Volatilität am Anleihemarkt unter ihren Fünfjahresdurchschnitt.
Performance von Kryptowährungen
Die Bitcoin-Preise stiegen im dritten Quartal um 6,4 % - ein solider Anstieg, wenn auch langsamer als der rasante Anstieg von 30,0 % im zweiten Quartal, der durch den Optimismus der Händler über kryptofreundliche regulatorische Entwicklungen in Washington angetrieben wurde. Die beliebteste Kryptowährung erreichte Mitte August ein Allzeithoch von etwa 123.000 USD pro Coin.
Inzwischen sind die Etherpreise in den letzten drei Monaten um 65,5 % gestiegen.
Performance der Rohstoffmärkte
Der Goldpreis stieg im dritten Quartal um 17,1 % und übertraf damit die Rendite des zweiten Quartals von 5,0 %. Mit dem Anstieg des Goldpreises setzte sich ein mehrjähriger Trend fort, in dessen Verlauf sich der Preis des Edelmetalls verdoppelt hat. Gold gilt traditionell als sicherer Hafen und hat angesichts der raschen und unvorhersehbaren Veränderungen in der Handelspolitik und der geopolitischen Landschaft für die Anleger an Attraktivität gewonnen. Auch der Rückzug ausländischer Regierungen aus USD-Schuldtiteln hat den Preis in die Höhe getrieben.
Unterdessen sanken die Rohölpreise im dritten Quartal um 4,2 %, da die USA und die Mitgliedsländer des OPEC+-Kartells ihre Produktion erhöhten. Die Kupferpreise fielen im dritten Quartal um 4,4 %, nachdem sie im zweiten Quartal relativ unverändert geblieben waren.
