Ausblick auf den Aktienmarkt – Die wichtigsten Erkenntnisse
- Der US-Aktienmarkt notiert mit einem Abschlag von 9 Prozent im Vergleich zu unseren zusammengefassten Bewertungen.
- Die Unterbewertung ist äußerst konzentriert; Klammert man sieben Mega-Cap-Aktien aus, handelt der übrige Markt am Fair Value.
- Die makroökonomischen Entwicklungen stellen den Aktienmarkt vor immer größere Herausforderungen.
- Growth ist in Folge der Kombination von niedrigeren Kursen und höheren Bewertungen attraktiver.
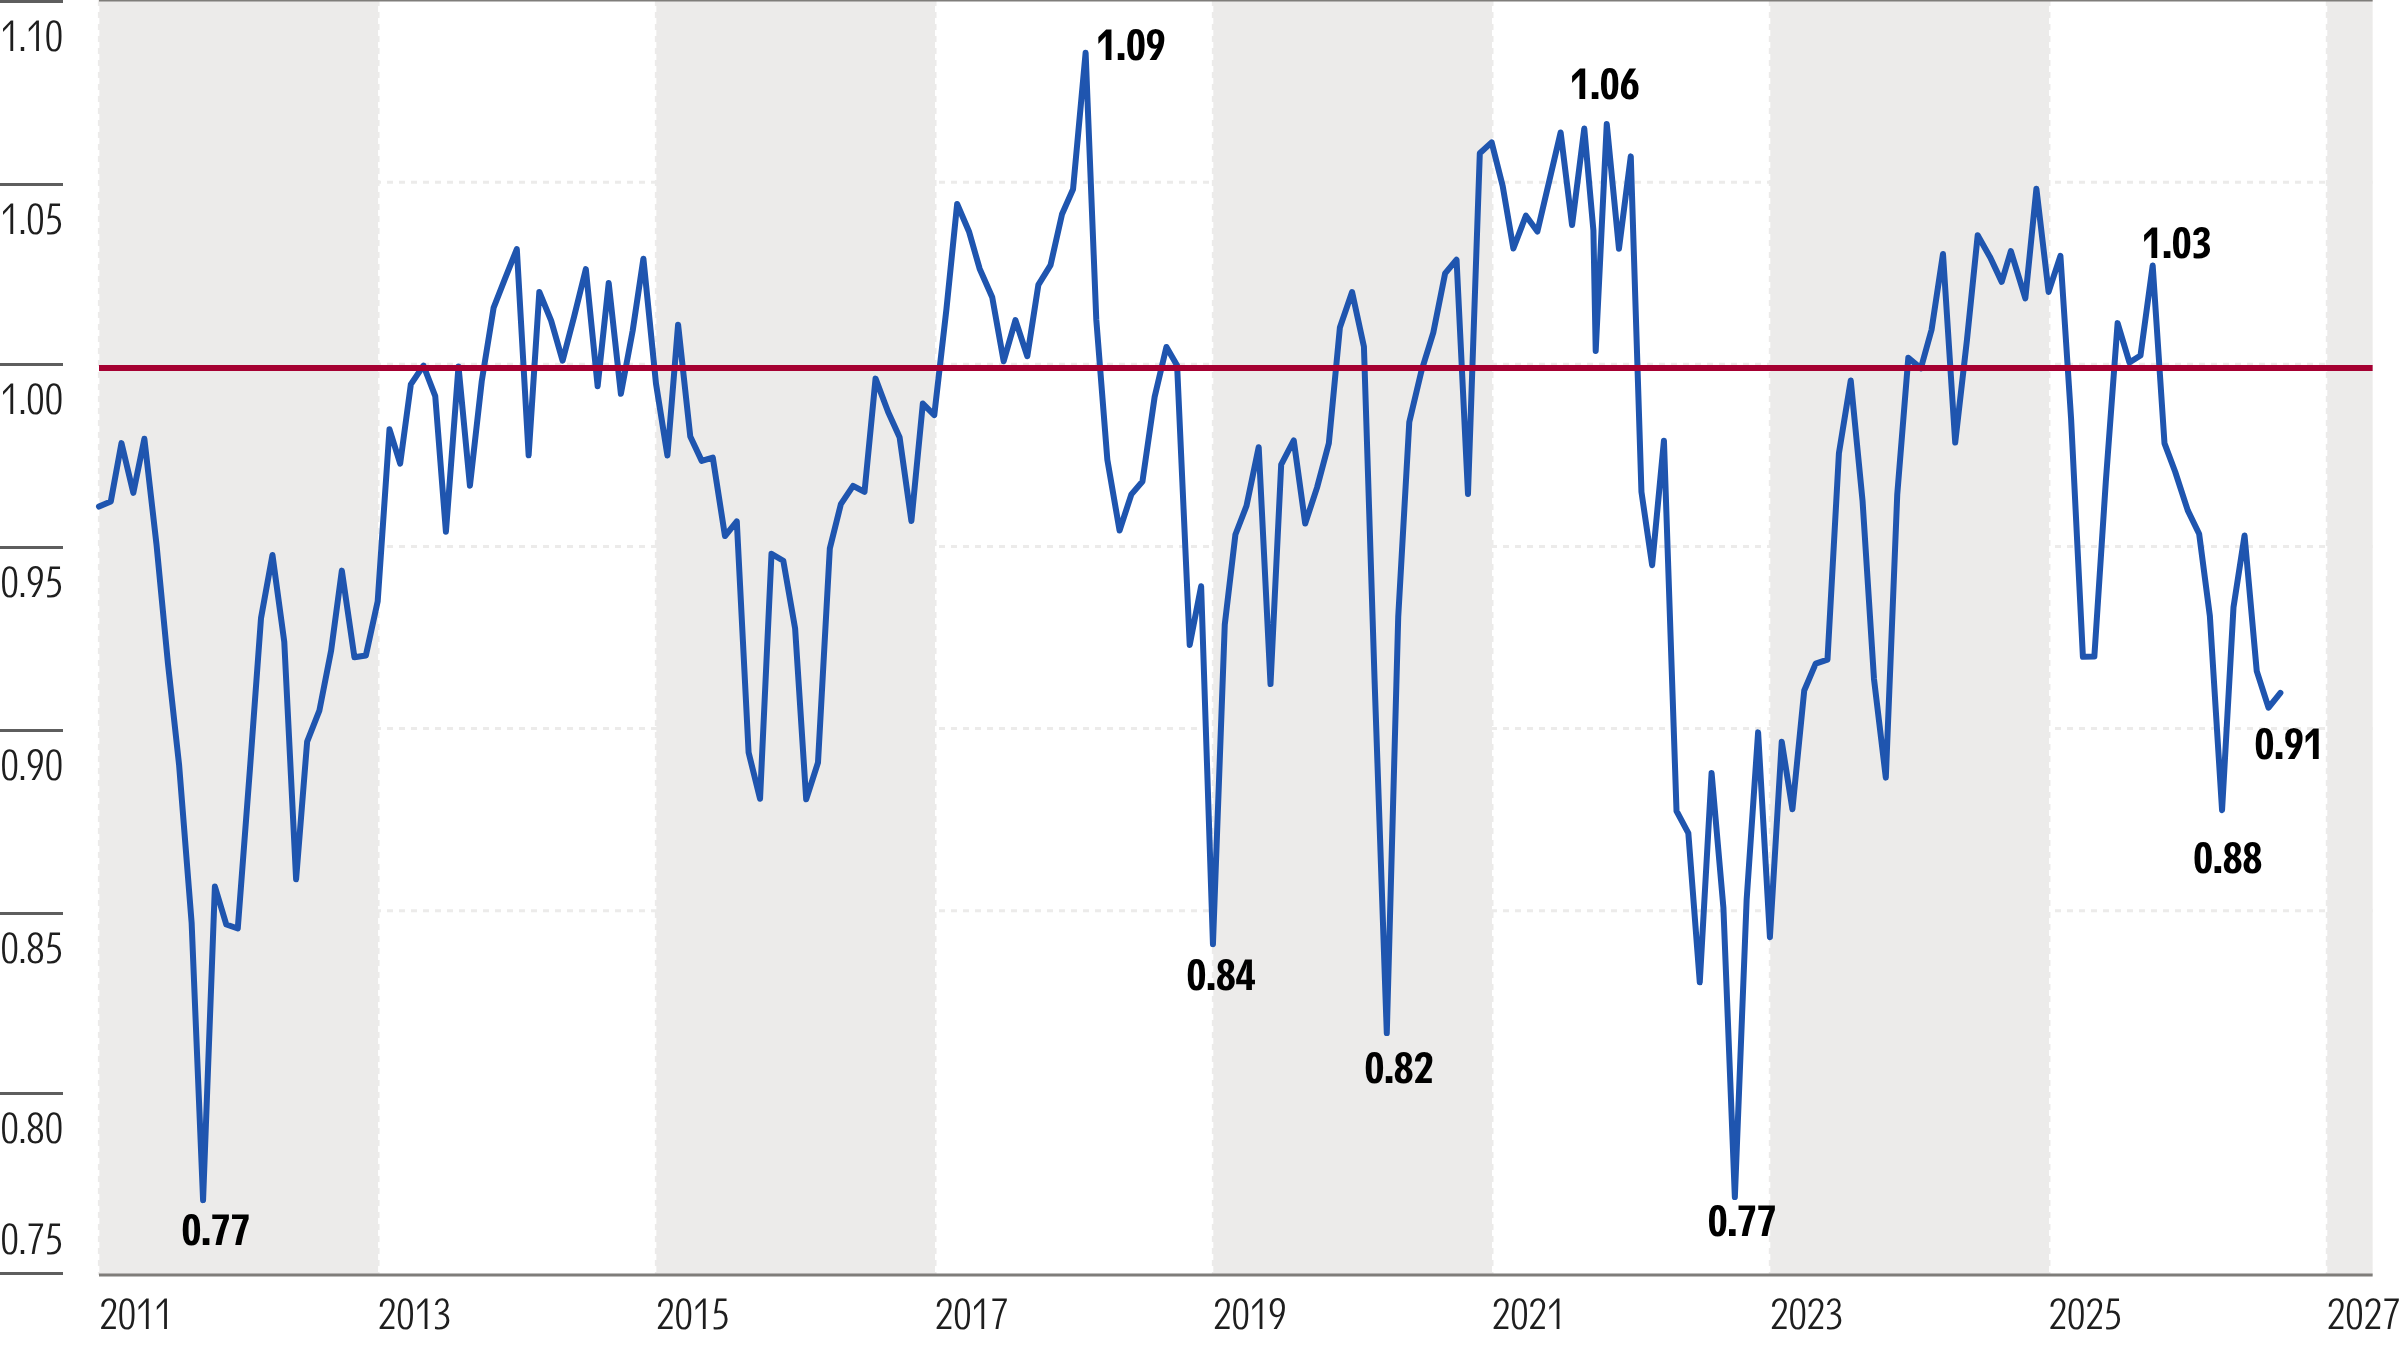
Auf der Grundlage unserer zusammengefassten intrinsischen Bewertungen der von uns im Morningstar US Market Index beobachteten Aktien notierte der US-Aktienmarkt zum 31. August 2026 mit einem Abschlag von etwa 9 Prozent im Vergleich zu unseren Fair Value-Schätzungen.
Obwohl der Gesamtmarkt offenbar mit einer attraktiven Sicherheitsspanne unterhalb unserer Bewertungen gehandelt wird, sind wir der Ansicht, dass der US-Aktienmarkt in eine potenziell riskante Phase eintritt. Die Bewertungen sind extrem konzentriert, das Momentum hat sich umgekehrt, und die makroökonomischen Entwicklungen nehmen eine negative Wendung.
Unterbewertung konzentriert sich auf nur 7 Aktien
Die Unterbewertung konzentriert sich vor allem auf nur sieben Mega-Cap-Aktien: Nvidia NVDA, Alphabet GOOGL, Broadcom AVGO, Microsoft MSFT, Meta Platforms META, Amazon.com AMZN und Tesla TSLA. Bei jeder dieser Aktien hängt die Unterbewertung in gewissem Maße ab von unseren Prognosen für ein anhaltendes Wachstum beim Ausbau von KI und letztlich vom Umfang des durch KI geschaffenen wirtschaftlichen Werts. Nimmt man die sieben Titel aus unserem Bewertungs-Compositer heraus, deuten unsere übrigen Analysen darauf hin, dass der US-Marktindex zum Fair Value gehandelt wird.
Mit Ausnahme von Microsoft, das sich von einem einjährigen Abwärtstrend erholte, verloren die übrigen dieser Aktien seit Anfang Juni an Wert. Der Aktienmarkt scheint diesen Unternehmen hinsichtlich des Wachstums, das sie erzielen, nicht mehr den Vertrauensvorschuss zu gewähren. Obwohl sie starke Wachstumsprognosen für das Jahr 2027 und bis ins Jahr 2028 vorgelegt haben, preist der Aktienmarkt das Wachstum, das in drei bis fünf Jahren zu erwarten ist, bereits ein.
Momentum kehrt such um
In den letzten zwei Monaten erschöpfte sich nicht nur die Aufwärtsdynamik bei den rohstofforientierten Technologie-Hardware-Aktien, sondern die meisten dieser Titel vollzogen zudem eine Kehrtwende und befinden sich seit Ende Juni in einem Abwärtstrend. Selbst nach ihren Kursverlusten gehören Aktien wie Sandisk SNDK und Ciena CIEN nach wie vor zu den am stärksten überbewerteten Titeln in unserem Beobachtungsuniversum und könnten weiter fallen. Da viele der Momentum-Aktien von Anlegern über Margin-Konten mit Hebelwirkung nach oben getrieben wurden, könnte ein weiterer Ausverkauf noch verstärkt werden, falls Margin Calls zu Zwangsverkäufen führen.
Hässliche Makrodynamik
Im Bereich der Makrodynamik zeichnen sich mehrere widrige Entwicklungen ab, die uns in der Regel dazu veranlassen, vorsichtig zu werden.
- Sowohl in den USA als auch international stiegen die langfristigen Zinsen.
- Es wird erwartet, dass die Federal Reserve mit der Straffung der Geldpolitik beginnt, da der Markt bis zum Jahresende mindestens eine, wenn nicht gar zwei Anhebungen der Federal-Funds-Rate einpreist.
- Die Inflation bleibt voraussichtlich auf einem hohen Niveau, da die Ölpreise weiter steigen.
- Das Wirtschaftswachstum in den USA wird in hohem Maße durch die hohen Investitionsausgaben im Zusammenhang mit dem Boom beim Ausbau der Künstlichen Intelligenz und den damit verbundenen wirtschaftlichen Multiplikatoreffekten gestützt.
- Internationale Volkswirtschaften wie die europäische befinden sich in einer Phase relativer Stagnation, und die chinesische Wirtschaft ist möglicherweise schwächer als berichtet.
- Schließlich nimmt das Potenzial für systematische Risiken aufgrund steigender Zinssätze für japanische Staatsanleihen und eines schwächer werdenden Yen weiter zu.
Kurs / Fair Value der von Morningstar abgedeckten US-Aktien zur Monatsmitte
Positionierung für den Rest des Jahres 2026
Zu Beginn des dritten Quartals empfahlen wir Anlegern, eine gleichmäßige Gewichtung aller Stilrichtungen anzustreben, da keine Kategorie mit einem deutlich größeren Abschlag gehandelt wurde als die anderen.
Seitdem erlebte Value einen starken Aufschwung, wie der Morningstar US Value Index verdeutlicht, der seit Quartalsbeginn um 7,3 Prozent gestiegen ist. Der Morningstar US Core Index legte 2,3 Prozent zu und entwickelte sich damit im Einklang mit dem Gesamtmarkt. Wachstums-Aktien mussten hingegen erhebliche Einbußen hinnehmen: Der Morningstar US Growth Index gab 4,1 Prozent nach.
Die größten Verlusttreiber in der Growth-Kategorie waren überbewertete KI-Aktien wie Intel INTC, Applied Materials AMAT und KLA KLAC. Darüber hinaus verzeichneten viele der am stärksten überbewerteten rohstofforientierten Technologie-Hardware-Aktien erhebliche Kursverluste, darunter Sandisk, Micron MICR, Western Digital WDC und Ciena.
Doch während viele der überbewerteten, rohstofforientierten KI-Aktien seit Juni eine Abwärtskorrektur erlebten, hoben wir unsere Fair Values für eine Reihe von Aktien an, die wir als technologische Vorreiter im Bereich Künstlicher Intelligenz betrachten. So eerhöhten wir etwa unseren Fair Value für Nvidia, Marvell MRVL und Taiwan Semiconductor TSM.
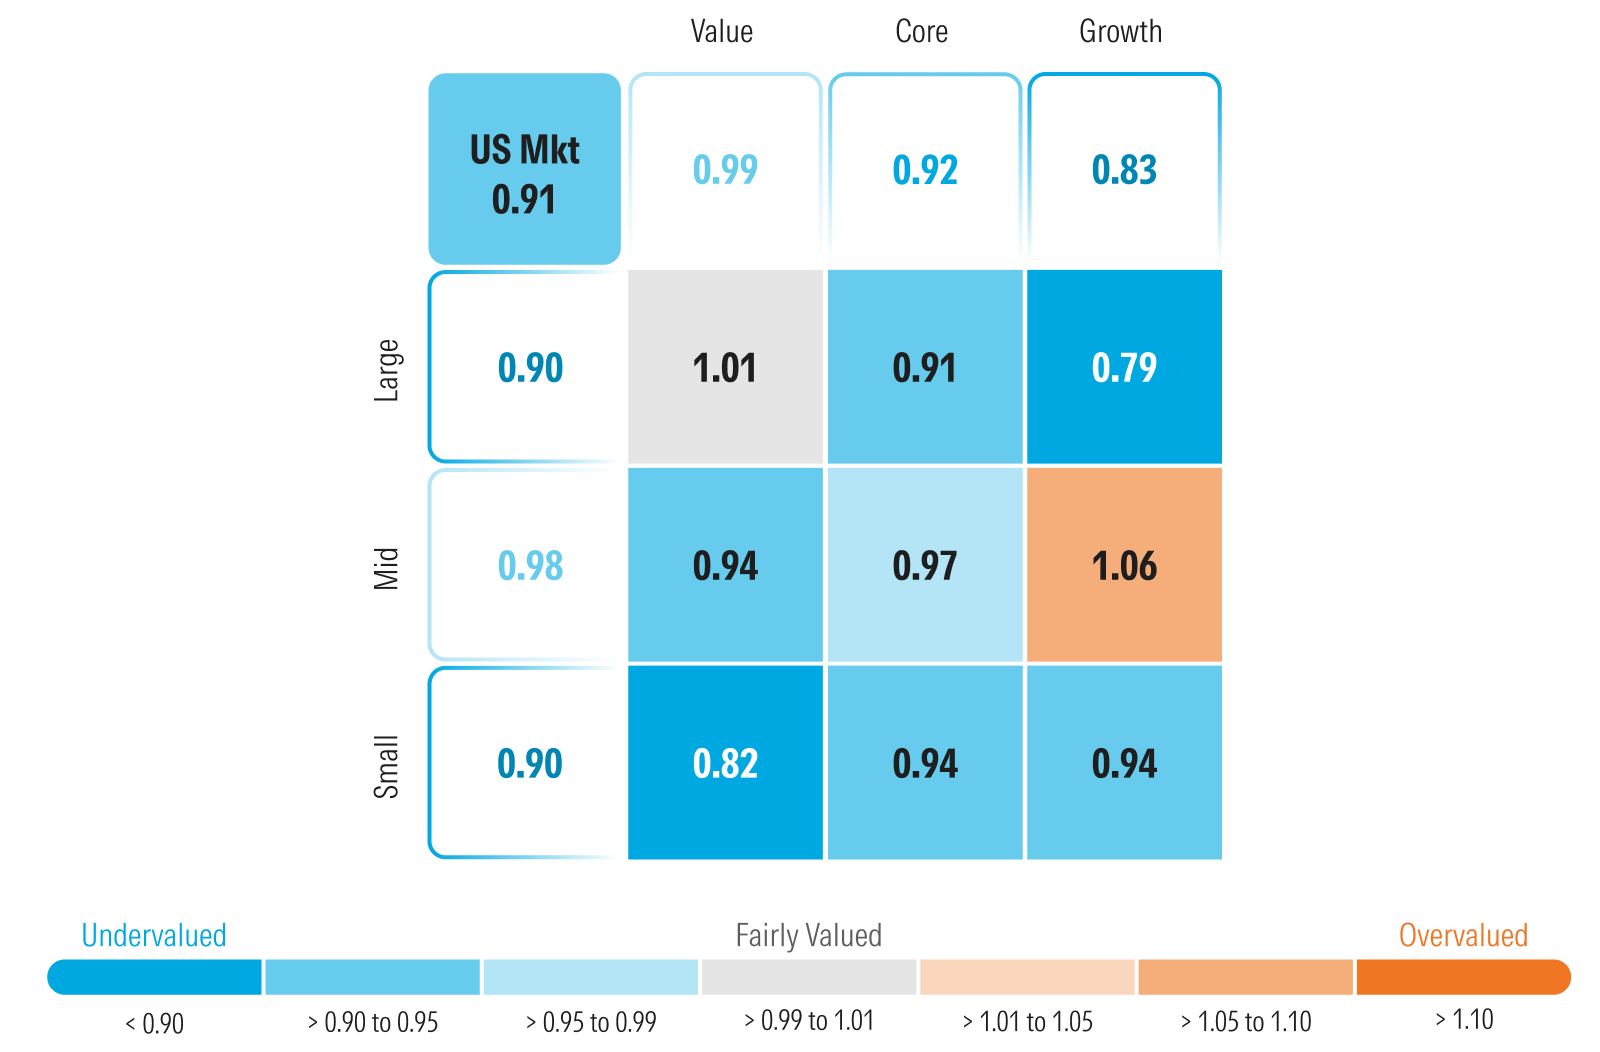
Die Kombination aus einem Rückgang bei Growth und einer gleichzeitigen Anhebung einer Reihe unserer Bewertungen führte dazu, dass die Wachstumskategorie nun einen Abschlag von 17 Prozent im Vergleich zu unseren Fair Values aufweist. Bei Kernaktien waren die Indexrendite und unsere Bewertungsanhebungen weitgehend vergleichbar, sodass die Kategorie weiterhin einen Abschlag von 8 Prozent aufweist. Die risikoaverse Stimmung bei Wachstums-Aktien veranlasste Anleger dazu, sich in die vermeintliche Sicherheit von Value-Aktien zu flüchten. Die Marktrenditen brachten die Value-Kategorie jetzt auf das Niveau unserer Bewertungen.
Auf Grundlage unserer Bewertungen empfehlen wir damit zu beginnen, die Wachstums-Kategorie über- und die Value-Kategorie unterzugewichten, während Kernaktien weiter marktgewichtet bleiben.
Bei der Marktkapitalisierung stiegen die Morningstar Indizes für US-Large-Cap- und Mid-Cap-Unternehmen um 2,62 Prozent bzw. 2,27 Prozent, der US-Marktindex verzeichnete eine Rendite von 2,35 Prozent. Unser Small-Cap-Index gab 0,34 Prozent nach. Auf Grundlage unserer Bewertungen empfehlen wir, Large-Cap- und Small-Cap-Unternehmen überzugewichten, Mid-Cap-Unternehmen unterzugewichten.
Kurs / Fair Value nach Morningstar Style Box
In welchen Sektoren wir Chancen sehen
Im bisherigen Verlauf des Quartals war eine besonders große Streuung der Renditen nach Sektoren zu verzeichnen, was zu einigen sehr starken Schwankungen bei den Sektorbewertungen führte.
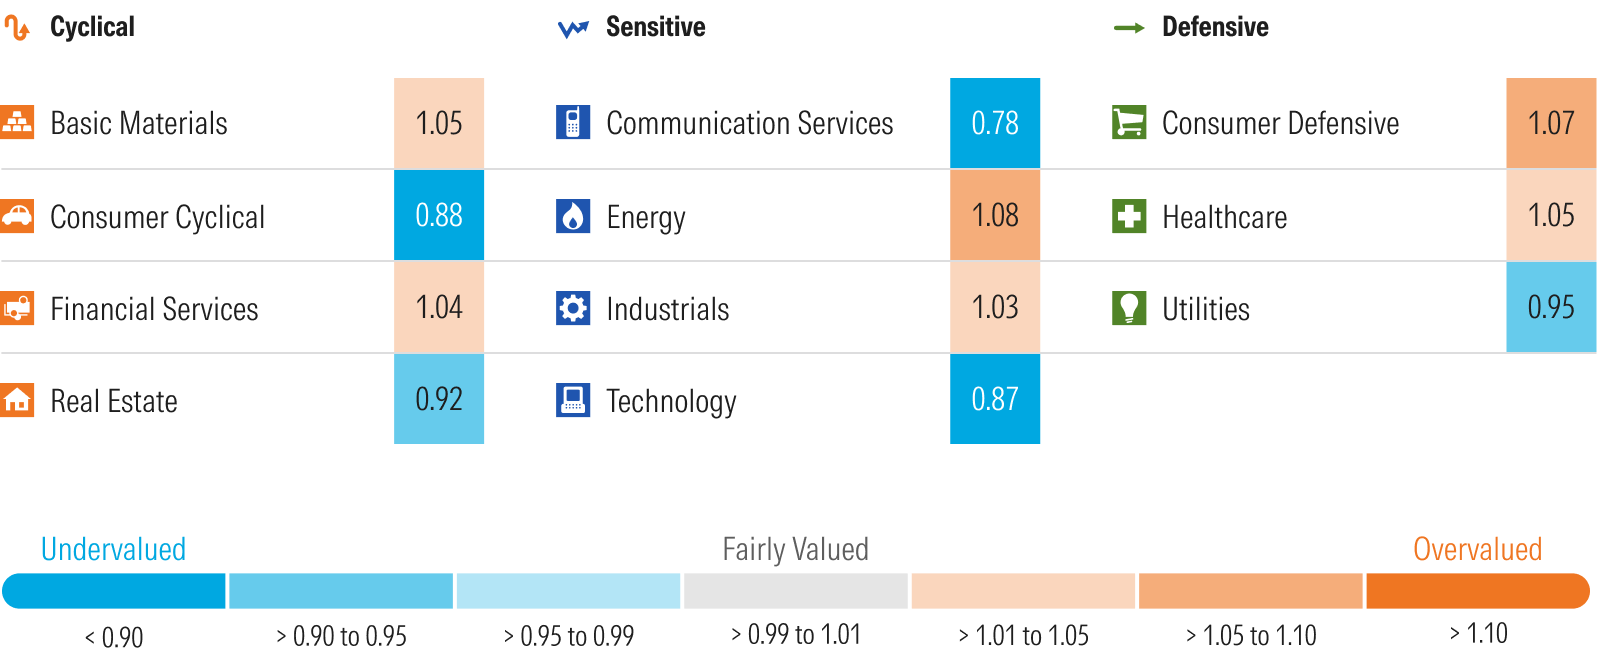
Die bislang größte Veränderung bei den Sektorbewertungen im laufenden Quartal gab es im Energiesektor. Der Energiesektor war in diesem Jahr besonders volatil, da die Ölpreise im Zusammenhang mit den immer wieder aufflammenden Feindseligkeiten mit dem Iran starken Schwankungen unterlagen. Der Energiesektor begann das Jahr als einer der am stärksten unterbewerteten Sektoren, stieg bis Ende März zum am stärksten überbewerteten Sektor auf und war Ende Juni wieder unterbewertet. Diese Volatilität ermöglichte es Anlegern, Gewinne zu erzielen, indem sie ihre Gewichtungen entsprechend den Schwankungen der Bewertungen anpassten. Seit Quartalsbeginn stieg der Morningstar US Energy Index um fast 20 Prozent, wodurch sich die Sektorbewertung von einem Abschlag von 7 Prozent auf eine Prämie von 8 Prozent erhöhte.
Der Industriesektor verzeichnete die zweitstärksten Bewertungsschwankungen. Der Morningstar US Industrials Index fiel um fast 8 Prozent. Der Sektor wird derzeit nur noch mit einem Aufschlag von 3 Prozent gehandelt, während er zu Beginn des Quartals mit einem Aufschlag von 14 Prozent noch der am stärksten überbewertete Sektor war. Die größten Negativfaktoren für die Renditen des Sektors stammten vor allem von jenen überbewerteten Aktien, die eng mit dem Boom beim Ausbau der KI verbunden sind.
Die Bewertung des Versorgungssektors sank von einem Aufschlag von 5 Prozent auf einen Abschlag von 5 Prozent. Der Morningstar US Utilities Index verzeichnete seit Quartalsbeginn einen Rückgang von fast 8 Prozent, was vor allem auf die steigenden Zinssätze zurückzuführen ist.
Der Morningstar US Financials Index und der Morningstar US Healthcare Index in stiegen seit Quartalsbeginn jeweils um etwa 7 Prozent. Die Bewertung des Finanzsektors ging von einem Abschlag von 2 Prozent auf einen Aufschlag von 4 Prozent nach oben, der Healthcare Index von einem Aufschlag von 2 Prozent auf einen Aufschlag von 5 Prozent.
Mit einem Abschlag von 22 Prozent ist der Kommunikationssektor nach wie vor am stärksten unterbewertet. Eine der aus unserer Sicht größten Abweichungen gegenüber dem Markt ist Meta Platforms, das 19 Prozent der Marktkapitalisierung des Sektors ausmacht und mit einem Abschlag von 32 Prozent gehandelt wird. In ähnlicher Weise macht Alphabet 55 Prozent der Marktkapitalisierung des Sektors aus und wird mit einem Abschlag von 23 Prozent gehandelt.
Der Technologiesektor ist mit einem Abschlag von 23 Prozent der am zweitstärksten unterbewertete Sektor. Während wir für langfristige Anleger weiterhin Wertpotenzial in jenen Unternehmen sehen, die bei der KI-Technologie eine Vorreiterrolle einnehmen, raten wir Anlegern nach wie vor dazu, sich von überbewerteter, rohstofforientierter Hardware fernzuhalten. Das unterbewertete Unternehmen Microsoft leistete mit einem Anstieg von über 36 Prozent den mit Abstand größten Einzelbeitrag zur bisherigen Quartalsrendite des Sektors. Auch unterbewertete Softwareaktien trugen maßgeblich zur Indexrendite bei. Unsere Anlagestrategie im Softwarebereich basiert seit Langem auf der Annahme, dass die größeren Softwareanbieter KI in ihre Produkte und Dienstleistungen integrieren, um ihren Kunden einen höheren wirtschaftlichen Mehrwert zu bieten. Während kleinere, nischenorientierte Softwareanbieter daher dem Risiko einer Disruption oder Verdrängung durch KI ausgesetzt sein könnten, werden die größeren Plattformen davon profitieren.
Der Sektor der defensiven Konsumgüter ist weiterhin überbewertet und notiert mit einem Aufschlag von 7 Prozent gegenüber dem Fair Value. Zwar fiel die Walmart-Aktie WMT so stark, dass sie von einem 1-Sterne-Rating in den 2-Sterne-Bereich rutschte, doch bleibt sie weiterhin deutlich überbewertet. Da sie 15 Prozent des Sektors ausmacht, verzerrt ihre Überbewertung die Sektorbewertung nach oben. Ebenso die mit einem 2 Sterne-Rating bewertete Costco-Aktie COST. Sie macht 14 Prozent des Sektors aus und verzerrt die Bewertung ebenfalls nach oben. Lässt man die beiden Aktien aus der Bewertung heraus, notiert der Rest des Sektors mit einem Abschlag von 2 Prozent.
Der Sektor der zyklische Konsumgüter weist einen Abschlag von 12 Prozent auf, doch dieser Abschlag wird durch Amazon und Tesla nach unten verzerrt. Amazon und Tesla machen 38 Prozent bzw. 15 Prozent der Marktkapitalisierung des Sektors aus und werden mit einem Abschlag von 15 Prozent bzw. 21 Prozent gehandelt.
Morningstar-Kurs / Fair Value-Verhältnis nach Sektoren