

Meine Kollegen haben kürzlich den vierteljährlichen Market Observer-Bericht von Morningstar veröffentlicht. Es handelt sich um eine beeindruckende Leistung mit einer präzisen Analyse der Faktoren, die die Marktentwicklung beeinflusst und wichtige makroökonomische Trends geprägt haben. Besonders hervorzuheben: der Bericht ist mit zahlreichen hervorragenden Diagrammen illustriert, wie beispielsweise diesem:
Rückgänge, Erholungen und Expansionen des US-Marktes
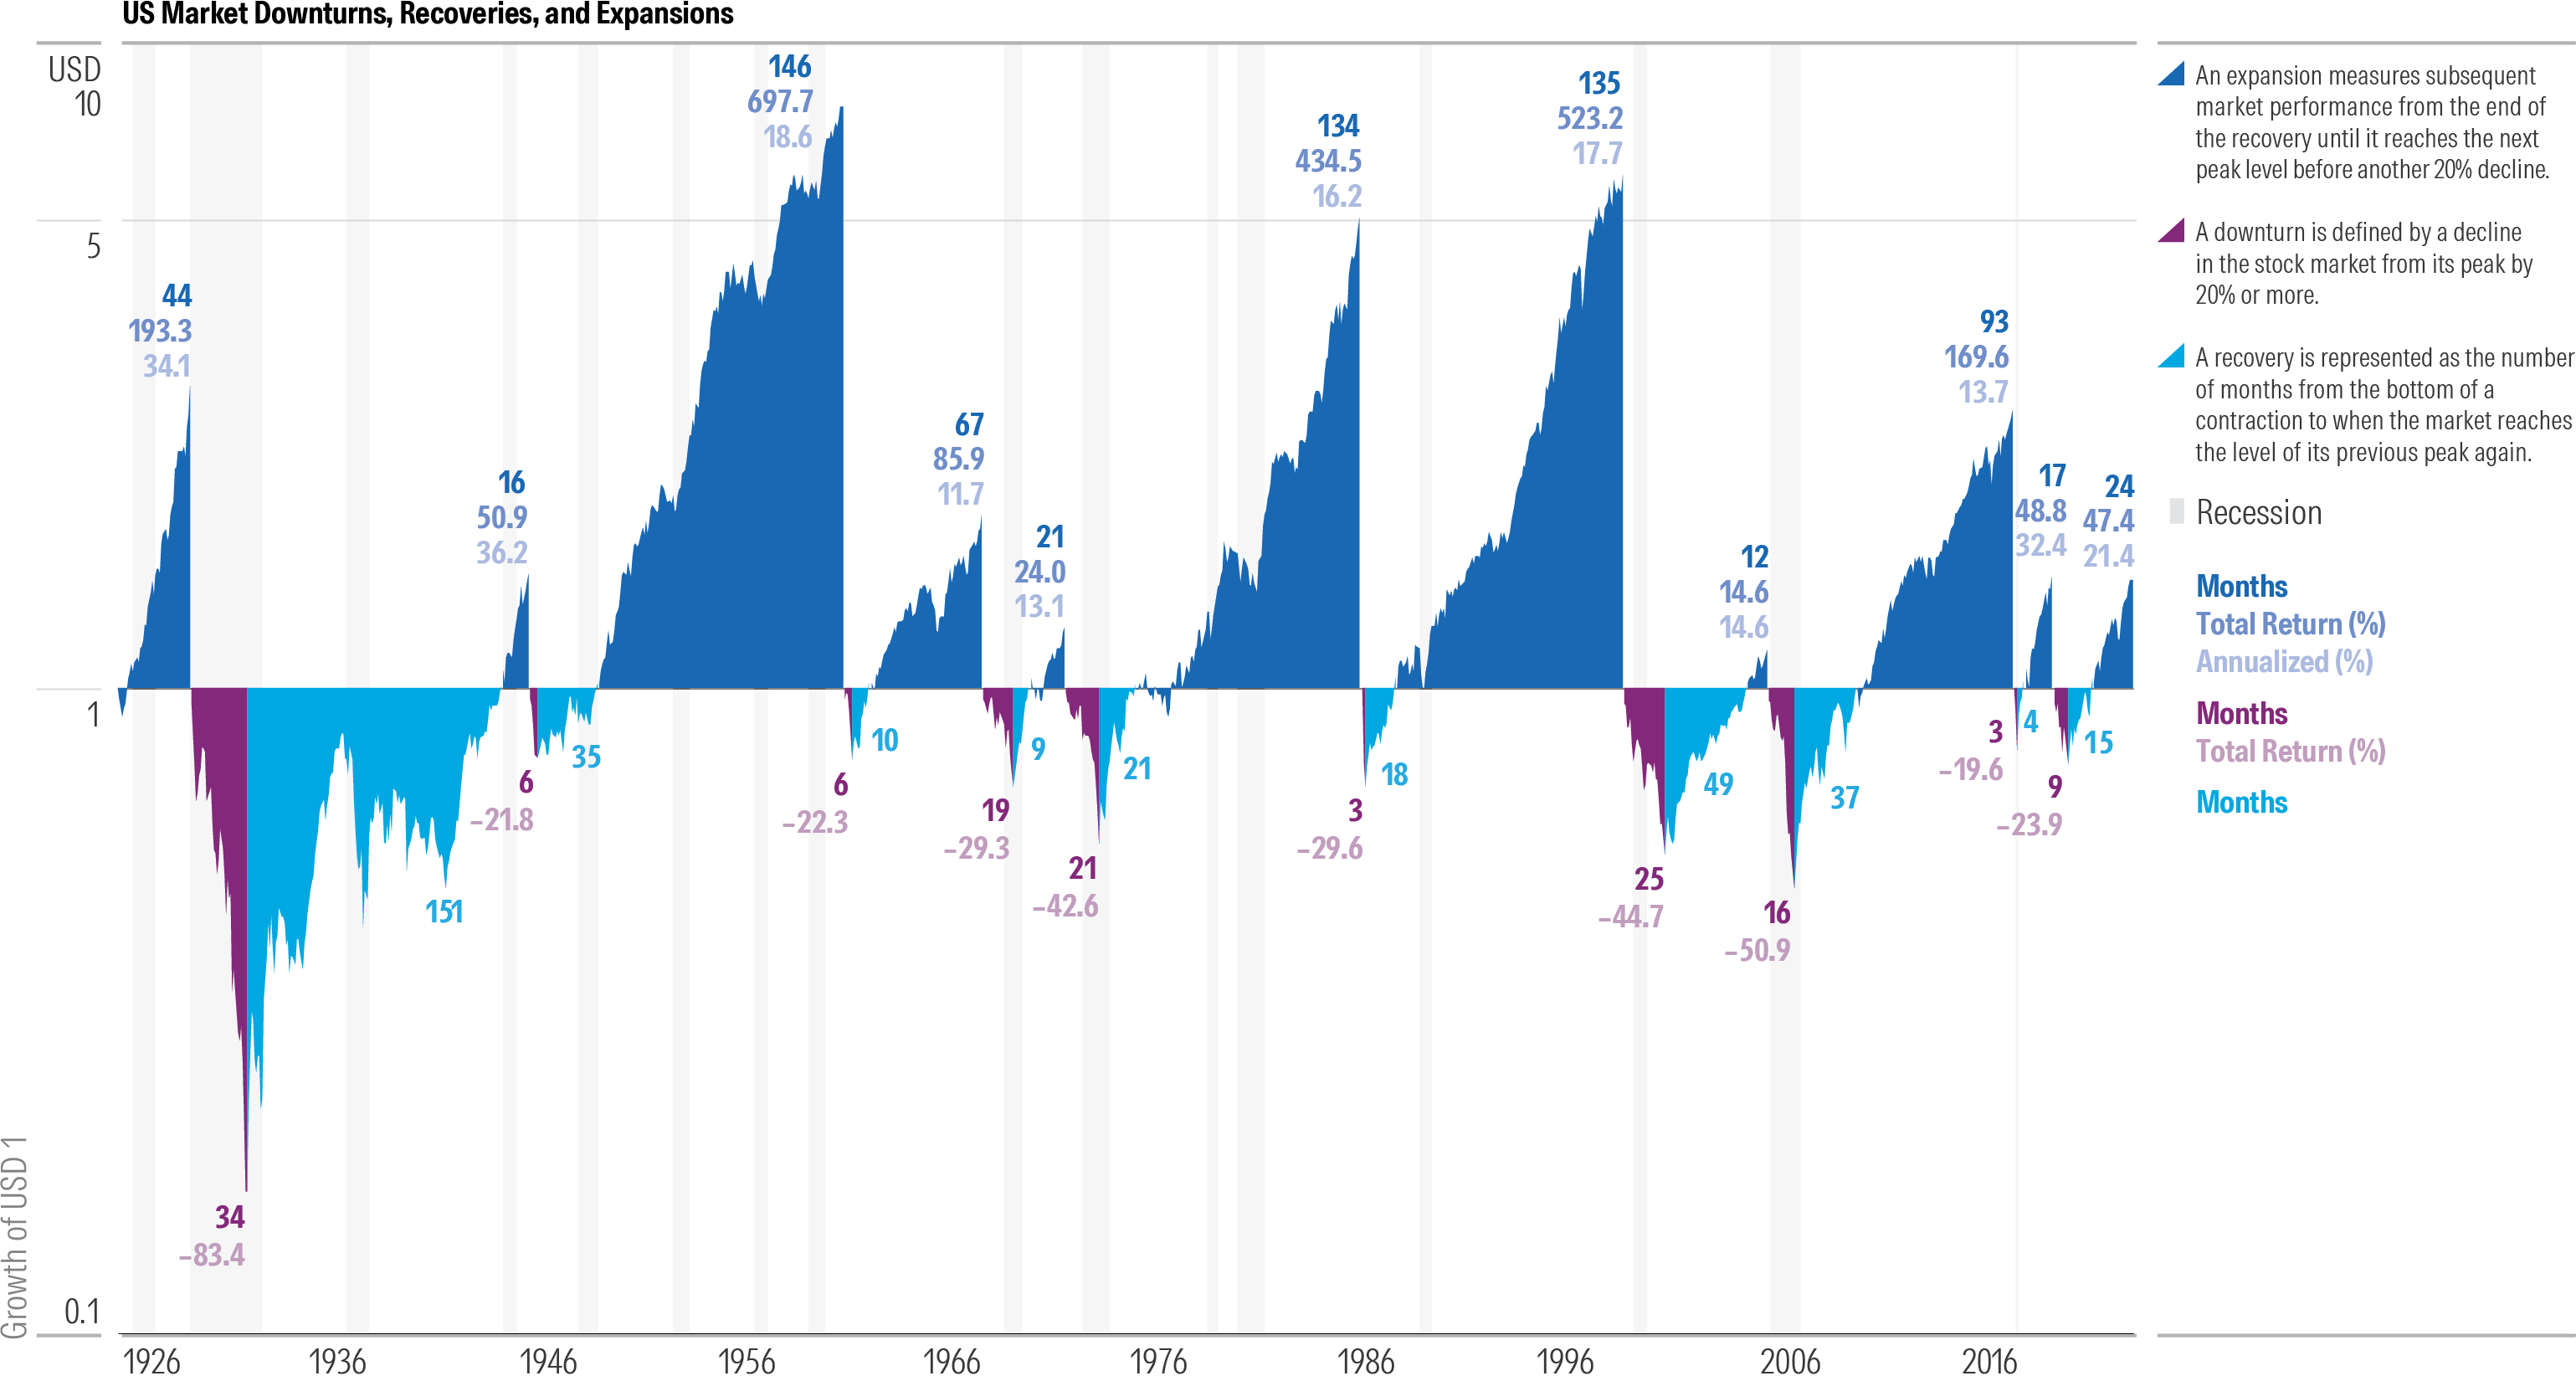
Was sehen Sie hier? Es handelt sich um den Verlauf der US-Aktienmarktgeschichte im letzten Jahrhundert, wobei Aufschwünge in Blau, Abschwünge in Magenta und Erholungen in Türkis dargestellt sind.
Expansionen werden definiert als der Zeitraum nach dem Datum, an dem der Markt ein vorheriges Hoch wieder erreicht hat; Abschwünge als der Zeitraum, in dem ein Rückgang von 20 % oder mehr gegenüber dem vorherigen Hoch zu verzeichnen war - und Erholungen als der Zeitraum zwischen dem vorherigen Tiefpunkt des Marktes und dem Datum, an dem er sein altes Hoch wieder erreicht hat. Sie sind mit Angaben zur Dauer (alle Zeiträume), zur kumulativen Rendite (nur Expansionen und Rückgänge) und zur jährlichen Rendite (nur Expansionen) gekennzeichnet.
Die Grafik ist nicht nur visuell ansprechend, sondern trägt auch dazu bei, einige Mythen und Missverständnisse über die aktuelle und langfristige Performance von Aktien auszuräumen. Nachfolgend finden Sie eine kurze Liste der Punkte, die mir besonders aufgefallen sind.
Mythos 1: Diese Rallye war ungewöhnlich stark
Einschließlich der aktuellen Phase gab es seit 1926 insgesamt elf Expansionsphasen (definiert als der Zeitraum, nach dem der Markt wieder ein vorheriges Hoch erreicht).
Die durchschnittliche Expansion vor dieser dauerte 69 Monate (Median 56 Monate), die längste mehr als zwölf Jahre (November 1949 bis Dezember 1961), die kürzeste 12 Monate (November 2006 bis Oktober 2007). Der Markt hat seinen Wert in der durchschnittlichen Expansion mehr als verdreifacht (224 % durchschnittliche kumulative Rendite; 20,8 % jährliche Rendite).
Vor diesem Hintergrund erscheint die aktuelle Expansion weder ungewöhnlich lang noch ungewöhnlich stark. Im Dezember 2025 befand sie sich im 25. Monat, was weniger als der Hälfte der Norm entspricht. Darüber hinaus entsprach die jährliche Rendite des Marktes von 21,4 % in diesem Zeitraum von 25 Monaten den historischen Werten.
Renditen des US-Aktienmarktes während Expansionsphasen
Selbst wenn wir diesen Bullenmarkt vom Tiefpunkt des vorherigen Rückgangs (im September 2022) aus messen würden, war er nicht besonders stark. Er ist seit diesem Tiefpunkt um etwa 93 % gestiegen, was einem jährlichen Gewinn von 22,5 % entspricht. Dies ist nur geringfügig höher als die durchschnittliche jährliche Rendite von 20,6 % in früheren Perioden.
Mythos 2: Dieser Bullenmarkt ist bereits in die Jahre gekommen
Es ist nun mehr als drei Jahre her, seit der Markt im September 2022 seinen Tiefpunkt erreicht hat. Auch wenn dies als ein langer Zeitraum für einen Aufschwung erscheinen mag, ist dies tatsächlich nicht der Fall.
Seit 1926 hat der Markt durchschnittlich 37 Monate gebraucht, um die Verluste aus einem vorherigen Rückgang (definiert als ein Rückgang von 20 % oder mehr gegenüber einem vorherigen Höchststand) wieder auszugleichen. Die schnellste Erholung dauerte vier Monate (die rasche Erholung nach dem Covid-Einbruch im Jahr 2020), die längste mehr als 12 Jahre (die schwierige Zeit nach der Depression, die 1945 endete).
Wie bereits erwähnt, dauerte die durchschnittliche Expansion 69 Monate. In Verbindung mit der durchschnittlichen Dauer der Erholung von drei Jahren bedeutet dies, dass zwischen dem Tiefpunkt des vorangegangenen Abschwungs und dem nächsten Höhepunkt durchschnittlich etwa neun Jahre lagen.
US-Aktienmarkt: Dauer von Erholungen und Expansionen
Nach diesem Maßstab ist dieser Bullenmarkt noch lange nicht am Ende.
Mythos 3: Es bedarf lediglich eines Bärenmarktes
Es ist zutreffend, dass ein ungünstiger Bärenmarkt die Gewinne des Marktes schnell zunichte machen kann. Beispielsweise hatten US-Aktien in den zehn Jahren bis zum 31. Oktober 2007 eine inflationsbereinigte Jahresrendite von 4,5 % erzielt. Doch weniger als ein Jahr später sahen sich die Anleger angesichts der Schäden, die die globale Finanzkrise angerichtet hatte, mit einem verlorenen Jahrzehnt konfrontiert.
US-Aktienmarkt: Rollierende 10-Jahres-Realrenditen
Dies könnte zwar Befürchtungen wecken, dass an jeder Ecke eine Katastrophe lauert, doch das Diagramm verdeutlicht, dass der langfristige Erfolg des US-Aktienmarktes nie eine Geschichte ununterbrochenen Fortschritts war, sondern vielmehr eine Geschichte der Widerstandsfähigkeit inmitten von Rückschlägen.
Bedenken Sie, dass sich der Markt im letzten Jahrhundert 142 Monate lang in einer Baisse befand. Weitere 349 Monate dauerte es, bis er sich wieder auf das vorherige Hoch erholt hatte. Wenn man darüber nachdenkt, verbrachte der Markt also etwa 40 % seiner Geschichte damit, von früheren Höchstständen zu fallen oder sich wieder auf diese zu erholen (etwa 31 %, wenn man die Weltwirtschaftskrise ausklammert).
Es ist durchaus sinnvoll, sich auf gelegentliche Widrigkeiten vorzubereiten. Aus diesem Grund diversifizieren wir schließlich in Anleihen, insbesondere diejenigen von uns, die sich im Ruhestand befinden oder kurz davor stehen. Das Argument, dass Aktien nur einen einzigen starken Abschwung von einem vollständigen Scheitern trennt, ist jedoch angesichts der Marktgeschichte nicht stichhaltig.
