
Als ich mir kürzlich die Wertentwicklung des Morningstar US Dividend and Buyback Index für das Jahr 2026 ansah, schaute ich zweimal hin. Der Index hat in diesem Jahr bislang um 31,5 Prozent zugelegt. Das ist mehr als doppelt so viel wie die Rendite des Morningstar US Total Market Index.
Dividenden- und Rückkaufaktien haben sich im Jahr 2026 besser entwickelt als der US-Aktienmarkt
Der Index basiert auf dem Konzept der „Gesamtertrag-Faktor-Relation für Anteilsinhaber“. Während Dividenden bei Anlegern hoch im Kurs stehen, haben US-Unternehmen in den letzten Jahrzehnten tatsächlich noch mehr für den Rückkauf eigener Aktien ausgegeben. Portfolios, die sowohl Dividenden- als auch Rückkaufaktien enthalten, spiegeln diese Realität wider. Es trifft zudem zu, dass viele Unternehmen beide Formen der Bargeldverteilung nutzen.
Die Sache ist die: Die letzten Jahre waren für dieses Konzept eine Herausforderung. Zuletzt hat der Index für Dividenden und Rückkäufe im Jahr 2022 den Gesamtmarkt übertroffen. Worauf ist die Wende dieser Strategie im Jahr 2026 zurückzuführen, und was erwartet Anleger in Zukunft?
Endlich ein gutes Jahr für den Gesamt-Ertrag der Anteilsinhaber
Wenn ich eine Performance-Attributionsanalyse für den Index für Dividenden und Aktienrückkäufe für das Jahr 2026 durchführe, fällt mir eines besonders ins Auge: Über alle Wirtschaftssektoren hinweg sind in diesem Jahr jene Unternehmen erfolgreich, die ihre Barmittel für Dividenden und Aktienrückkäufe einsetzen.
Die Technologiebranche ist sowohl der größte Wirtschaftssektor auf dem US-Markt als auch das herausragendste Beispiel für dieses Phänomen. Einige traditionsreiche Unternehmen wie Cisco CSCO, Dell DELL und Texas Instruments TXN verzeichnen ein Rekordjahr. Jedes dieser Unternehmen hat vom Ausbau der künstlichen Intelligenz profitiert und die Marktgiganten Nvidia NVDA, Apple AAPL und Microsoft MSFT übertroffen, von denen keiner im Dividenden- und Rückkaufindex enthalten ist. Auch in anderen Schlüsselbranchen haben sich die Aktienkurse von Unternehmen, die erhebliche Barmittel ausschütten, in diesem Jahr gut entwickelt.
Dividenden- und Rückkaufaktien aller Wirtschaftssektoren haben den US-Aktienmarkt übertroffen
Dies stellt eine durchgreifende Kehrtwende dar. In den drei Jahren von 2023 bis 2025 war die auf den Ertrag der Anteilsinhaber basierende Anlage ins Hintertreffen geraten. Die sogenannten „Magnificent Seven“, die in diesem Zeitraum den Markt anführten, erweisen sich allerdings als nicht ganz so „großartig“, wenn es darum geht, ihre enormen Barreserven an die Anleger zurückzugeben. Nvidia hat kürzlich seine dürftige Dividende angehoben, bleibt aber ebenso wie Microsoft und Apple ein Unternehmen mit geringer Rendite. Tesla TSLA und Amazon.com AMZN haben noch nie eine Dividende gezahlt, während Meta Platforms META und Alphabet GOOGL erst im Jahr 2024 mit Ausschüttungen begannen. Keines ihrer Rückkaufprogramme hielt mit den steigenden Aktienkursen in einem Maße Schritt, dass eine Aufnahme in den Index gerechtfertigt gewesen wäre.
„Aktienrückkäufe sind wie eine Beziehung - Dividenden wie eine Ehe"
Ein Blick auf die Trends bei der Verteilung der Barmittel im Zeitverlauf ist aufschlussreich. Mein Kollege Aryan Singh, ein quantitativer Analyst bei Morningstar Indexes, hat die Entwicklungen bei Dividenden und Aktienrückkäufen in den USA über die letzten 15 Jahre berechnet. Die nachstehende Grafik fasst die Ausschüttungen der fast 3.500 im Morningstar US Total Market Index enthaltenen Unternehmen zusammen. Da einige Unternehmen neue Aktien ausgeben, während sie gleichzeitig andere zurückkaufen, zeigen wir hier die „Netto“-Beträge der Aktienrückkäufe an.
Aktienrückkäufe, die eine höhere Volatilität aufweisen als Dividenden, haben diese in den letzten Jahren in der Regel übertroffen
Als Erstes werden Sie feststellen, dass Aktienrückkäufe wesentlich volatiler sind als Dividenden. Das ist verständlich. „Aktienrückkäufe sind wie eine Beziehung; Dividenden sind wie eine Ehe“ – dieses Sprichwort verdeutlicht den Unterschied im Grad der Verbindlichkeit. Ein Unternehmen kauft eigene Aktien zurück, wenn es deren Kurs als attraktiv erachtet oder wenn es über reichlich Liquidität verfügt. Im Gegensatz dazu bestraft der Markt in der Regel die Aktien von Unternehmen, die ihre Dividenden kürzen, aussetzen oder ganz streichen.
Die Aktienrückkäufe gingen im Jahr 2020 während der Pandemie stark zurück. Danach zogen sie an, wobei Unternehmen in letzter Zeit ihre Barmittel für den Ausbau im Bereich der künstlichen Intelligenz eingesetzt haben. Meta ist ein prominentes Beispiel für ein Unternehmen, das sein Rückkaufprogramm zurückgefahren hat, um in die KI-Infrastruktur zu investieren. Alphabet ist diesem Beispiel kürzlich gefolgt.
Dennoch ist der allgemeine Trend erkennbar, dass US-Unternehmen mehr für Aktienrückkäufe als für Dividenden ausgeben. Abgesehen von der Flexibilität sind Aktienrückkäufe zudem steuerlich vorteilhafter. Angesichts ihres zunehmenden Anteils sind marktbezogene Renditekennzahlen und Bewertungsinstrumente, die ausschließlich Dividenden berücksichtigen, überholt. Tatsächlich hat mein Kollege Philip Straehl von Morningstar Investment Management Untersuchungen zur Verwendung eines Gesamtausschüttungsmodells zur Marktbewertung durchgeführt.
Ich werde mich nicht in die Debatte einmischen, welche Variante besser ist. Dividenden haben offensichtlich den Reiz, dass man das Geld direkt in der Hand hält. Man geht davon aus, dass die Verpflichtung zur Ausschüttung von Dividenden den Fokus der Unternehmensführung darauf lenkt, einen stabilen Kurs zu steuern. Auf der anderen Seite steht das Argument von Warren Buffett: „Wenn Aktien unter dem Unternehmenswert gekauft werden können, ist dies wahrscheinlich die beste Verwendung von Barmitteln.“ Die akademische Theorie lehrt, dass Anleger gegenüber der Art und Weise, wie Barmittel zurückfließen, neutral sein sollten.
Was bedeutet der Gesamt-Ertrag der Anteilsinhaber für Anleger?
Es liegt auf der Hand, dass Anleger, die ihre laufenden Erträge maximieren möchten, Dividenden bevorzugen. Der Morningstar Dividenden- und Rückkaufindex weist eine Rendite von 2,85 Prozent auf. Das liegt deutlich über der Rendite des US-Aktienmarktes von weniger als 1,05 Prozent, jedoch unter dem Niveau von 4,00 Prozent, das einige unserer rein auf Dividenden ausgerichteten Referenzindizes aufweisen.
Aus Renditesicht besteht für Anleger, die auf die Gesamtaktionärsrendite setzen, lediglich die Gewissheit, dass sich die Wertentwicklung von der des breiten US-Aktienmarktes unterscheiden wird. Um zu verstehen, warum dies so ist, betrachten Sie den gewichteten Durchschnitt der aktuellen Indexkomponenten in der Morningstar Style Box, die die Unternehmensgröße und den Anlagestil im Verhältnis zum Marktportfolio veranschaulicht.
Dividenden- und Rückkaufindex im Vergleich zum US-Aktienmarkt
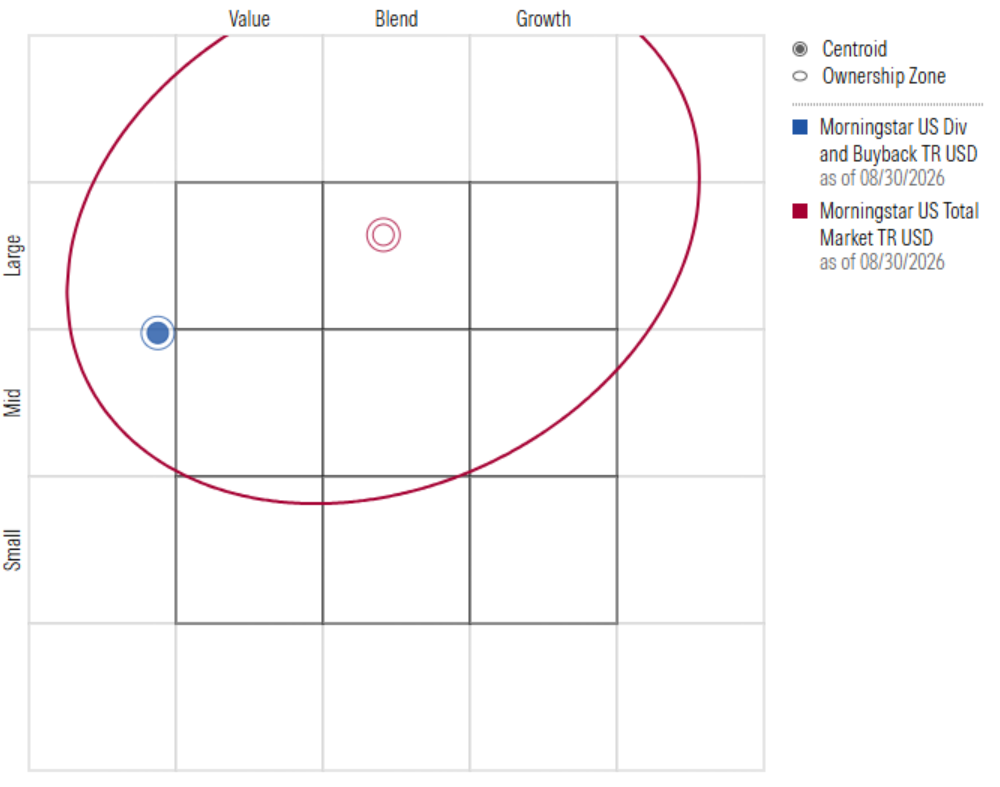
Der Dividenden- und Rückkaufindex ist kleiner als der Gesamtmarkt und tendiert zur Value-Seite. Er ist stärker in ertragsstarken Sektoren wie Finanzdienstleistungen, Energie und Defensive Konsumgüter gewichtet. Technologieaktien sind darin weniger stark vertreten.
Allerdings sind diese sektoralen Verzerrungen in reinen Dividendenportfolios tendenziell noch ausgeprägter. Anleger, die auf Erträge aus Aktien setzen, blieben in Boomphasen für Technologieaktien – dem in den letzten Jahren führenden Sektor – deutlich hinter dem Markt zurück. Eine Anlage auf Basis der Gesamtaktionärsrendite verläuft tendenziell marktähnlicher. Dies hat sich im Jahr 2026 im Vergleich zu einer reinen Strategie mit Fokus auf Dividenden als Vorteil erwiesen. Wenn Sie jedoch der Ansicht sind, dass es eine mit KI verbundene Blase am US-Aktienmarkt gibt, bietet ein dividendenorientiertes Portfolio mehr Schutz als ein auf die Gesamtaktionärsrendite ausgerichtetes Portfolio.
