


Beim dividendenorientierten Investieren geht es nicht um die Maximierung der laufenden Erträge. Man sollte sie auch nicht mit traditionellen Growth-Investments verwechseln. Vielmehr ist der Morningstar US Dividend Growth Index zurzeit auf der Value-Seite des US-Aktienmarktes zu finden.
Was genau ist also eine Dividenden-Wachstumsstrategie? Man könnte sie als einen auf “Qualität” ausgerichteten Investmentansatz mit “defensiven” Merkmalen beschreiben. Unternehmen, die ihre Ausschüttungen an die Aktionäre erhöhen, sind theoretisch finanziell abgesichert. Ihre Wettbewerbsposition ist in der Regel stark und werden sogar noch stärker. Dividendenwerte haben den Ruf, weniger volatil als der breite Markt zu sein. Diese Eigenschaften haben Milliarden von Anlegergeldern in Fonds mit “Dividendenwachstum” im Namen angezogen.
Dennoch haben sich Dividendentitel in den letzten zehn Jahren schlechter entwickelt als der breite US-Aktienmarkt. Zugegeben, sie sind nicht so weit hinter dem renditestarke Teil des Marktes zurückgeblieben . Aber als Gruppe haben sie nicht mithalten können.
Dividendenwachstum hinkt dem breiten US-Aktienmarkt hinterher, übertrifft aber renditestarke Aktien
Woran liegt das? Und was kann eine Analyse des Morningstar US Dividend Growth Index und seiner fast 400 Bestandteile den Anlegern sagen - sowohl über Dividendenwachstumsinvestments als auch über die sich verändernde Natur des heutigen Aktienmarktes?
Nicht alles, was man über Dividendenwerte hört, ist wahr
Der Morningstar US Dividend Growth Index umfasst Large-, Mid- und Small-Cap-Unternehmen, die in den letzten fünf Jahren ihre Barausschüttungen an die Aktionäre erhöht haben. Fünf Jahre sind keine so lange Historie wie bei einigen anderen Dividendenwachstumsindizes, aber der Schwerpunkt liegt auf dem künftigen Dividendenwachstum. Um in den Index aufgenommen zu werden, müssen die Unternehmen positive Prognosen bei den Konsensgewinnen aufweisen und dürfen keine Ausschüttungsquote von über 75% haben. Im Juli 2025 erfüllten 397 US-Unternehmen diese Kriterien.
Es mag Sie überraschen zu hören, dass der Morningstar US Dividend Growth Index und andere Dividendenwachstumsstrategien in Bezug auf die “Qualität” der Unternehmen heute schlechter abschneiden als der breite Aktienmarkt. Dividendenwachstumsaktien liegen derzeit in Bezug auf Rentabilität, Finanzkraft und Kapitalrendite hinter dem Morningstar US Market Index zurück. Der Morningstar US Dividend Growth Index ist zudem weniger in “Wide Moat”-Unternehmen engagiert, auch weniger in “No Moat”-Unternehmen, aber dafür stärker in “Narrow Moat”.
Wie kann das sein? Vergleichen Sie die 10 wichtigsten Bestandteile des Morningstar US Dividend Growth Index mit denen des breiten Aktienmarktes, der durch den Morningstar US Market Index repräsentiert wird. Sie werden sehen, wie sehr sich der “breite” Markt auf wichtige Technologie- und techniknahe Unternehmen konzentriert - von denen nur wenige Dividendenwachstumsunternehmen sind.
Dividendenwachstumsunternehmen - Top 10 Ticker Gewicht _
Der Dividendenwachstumsindex enthält nicht die phänomenal profitablen Wide Moat-Aktien Nvidia NVDA, Amazon.com AMZN, Alphabet GOOGL und Meta META. Er enthält Microsoft MSFT , allerdings mit weniger als der Hälfte des Marktgewichts. Diese geringere Gewichtung erklärt die “Qualitätslücke”.
Das erklärt auch die schwache Performance. Der größte Faktor für die niedrigeren Renditen des Dividendenwachstumsindex ist die unter dem Marktdurchschnitt liegende Gewichtung von Technologiewerten. Der zweitwichtigste Faktor ist die Nichtberücksichtigung von Alphabet und Meta, die beide 2018 in den Sektor der Kommunikationsdienstleistungen umklassifiziert wurden.
Trotz der unterdurchschnittlichen Performance wird der Morningstar US Dividend Growth Index dem Ruf der Strategie gerecht, defensiv zu sein. Er war deutlich weniger volatil als der Markt. Während der Ausverkäufe in den Jahren 2018, 2022 und Mitte Februar bis Anfang April 2025 verlor er weniger als der Morningstar US Market Index. In diesem Fall war es ein Vorteil, dass einige der “Magnificent Seven” (Alphabet, Amazon.com, Apple AAPL, Meta Platforms, Microsoft, Nvidia und Tesla TSLA) nicht enthalten waren. Die Überflieger des Marktes sind in den letzten Jahren am stärksten gefallen, als sich der Trend von “risk on” zu “risk off” verschob. Auch die geringere Konzentration bei einzelnen Index-Bestandteilen hat die Volatilität gemildert. Der Dividendenwachstumsindex weist ein geringeres “aktienspezifisches Risiko” auf als der Gesamtmarkt.
Wie hat sich das Profil des Marktes beim Dividendenwachstum verändert?
Es steht außer Frage, dass die Zahlung einer Dividende ein Zeichen von Reife ist. Als Meta und Alphabet 2024 mit vierteljährlichen Ausschüttungen an die Aktionäre begannen, wurde dies als Zeichen dafür gewertet, dass sie in eine neue Phase eintreten. Von den 10 größten Aktien auf dem heutigen Markt zahlen nur Amazon, Berkshire Hathaway BRK.B und Tesla keine Dividende. Unternehmen, die ihre Dividenden erhöhen, signalisieren eine solide Bilanz und einen Fokus auf die Aktionäre.
Welche Bereiche des Marktes weisen das stärkste Dividendenwachstum auf? Aus sektoraler Sicht ist der Morningstar US Dividend Growth Index weniger stark auf Technologie und Kommunikationsdienstleistungen ausgerichtet als der Gesamtmarkt. Dennoch wachsen die Dividenden bei den Technologiewerten stärker als in der Vergangenheit, wobei Microsoft der wichtigste Bestandteil des Index ist. Vor zehn Jahren lag der Anteil der Technologiewerte am Dividendenwachstumsindex bei etwa 12%, heute bei fast 20%. Das ist immer noch deutlich weniger als ihr Anteil am breiten US-Aktienmarkt, der mehr als ein Drittel beträgt. Offensichtlich ziehen es viele Technologieunternehmen vor, Barmittel zu reinvestieren und Aktien zurückzukaufen.
Dividendenwachstumscluster in anderen Sektoren als der breite US-Aktienmarkt
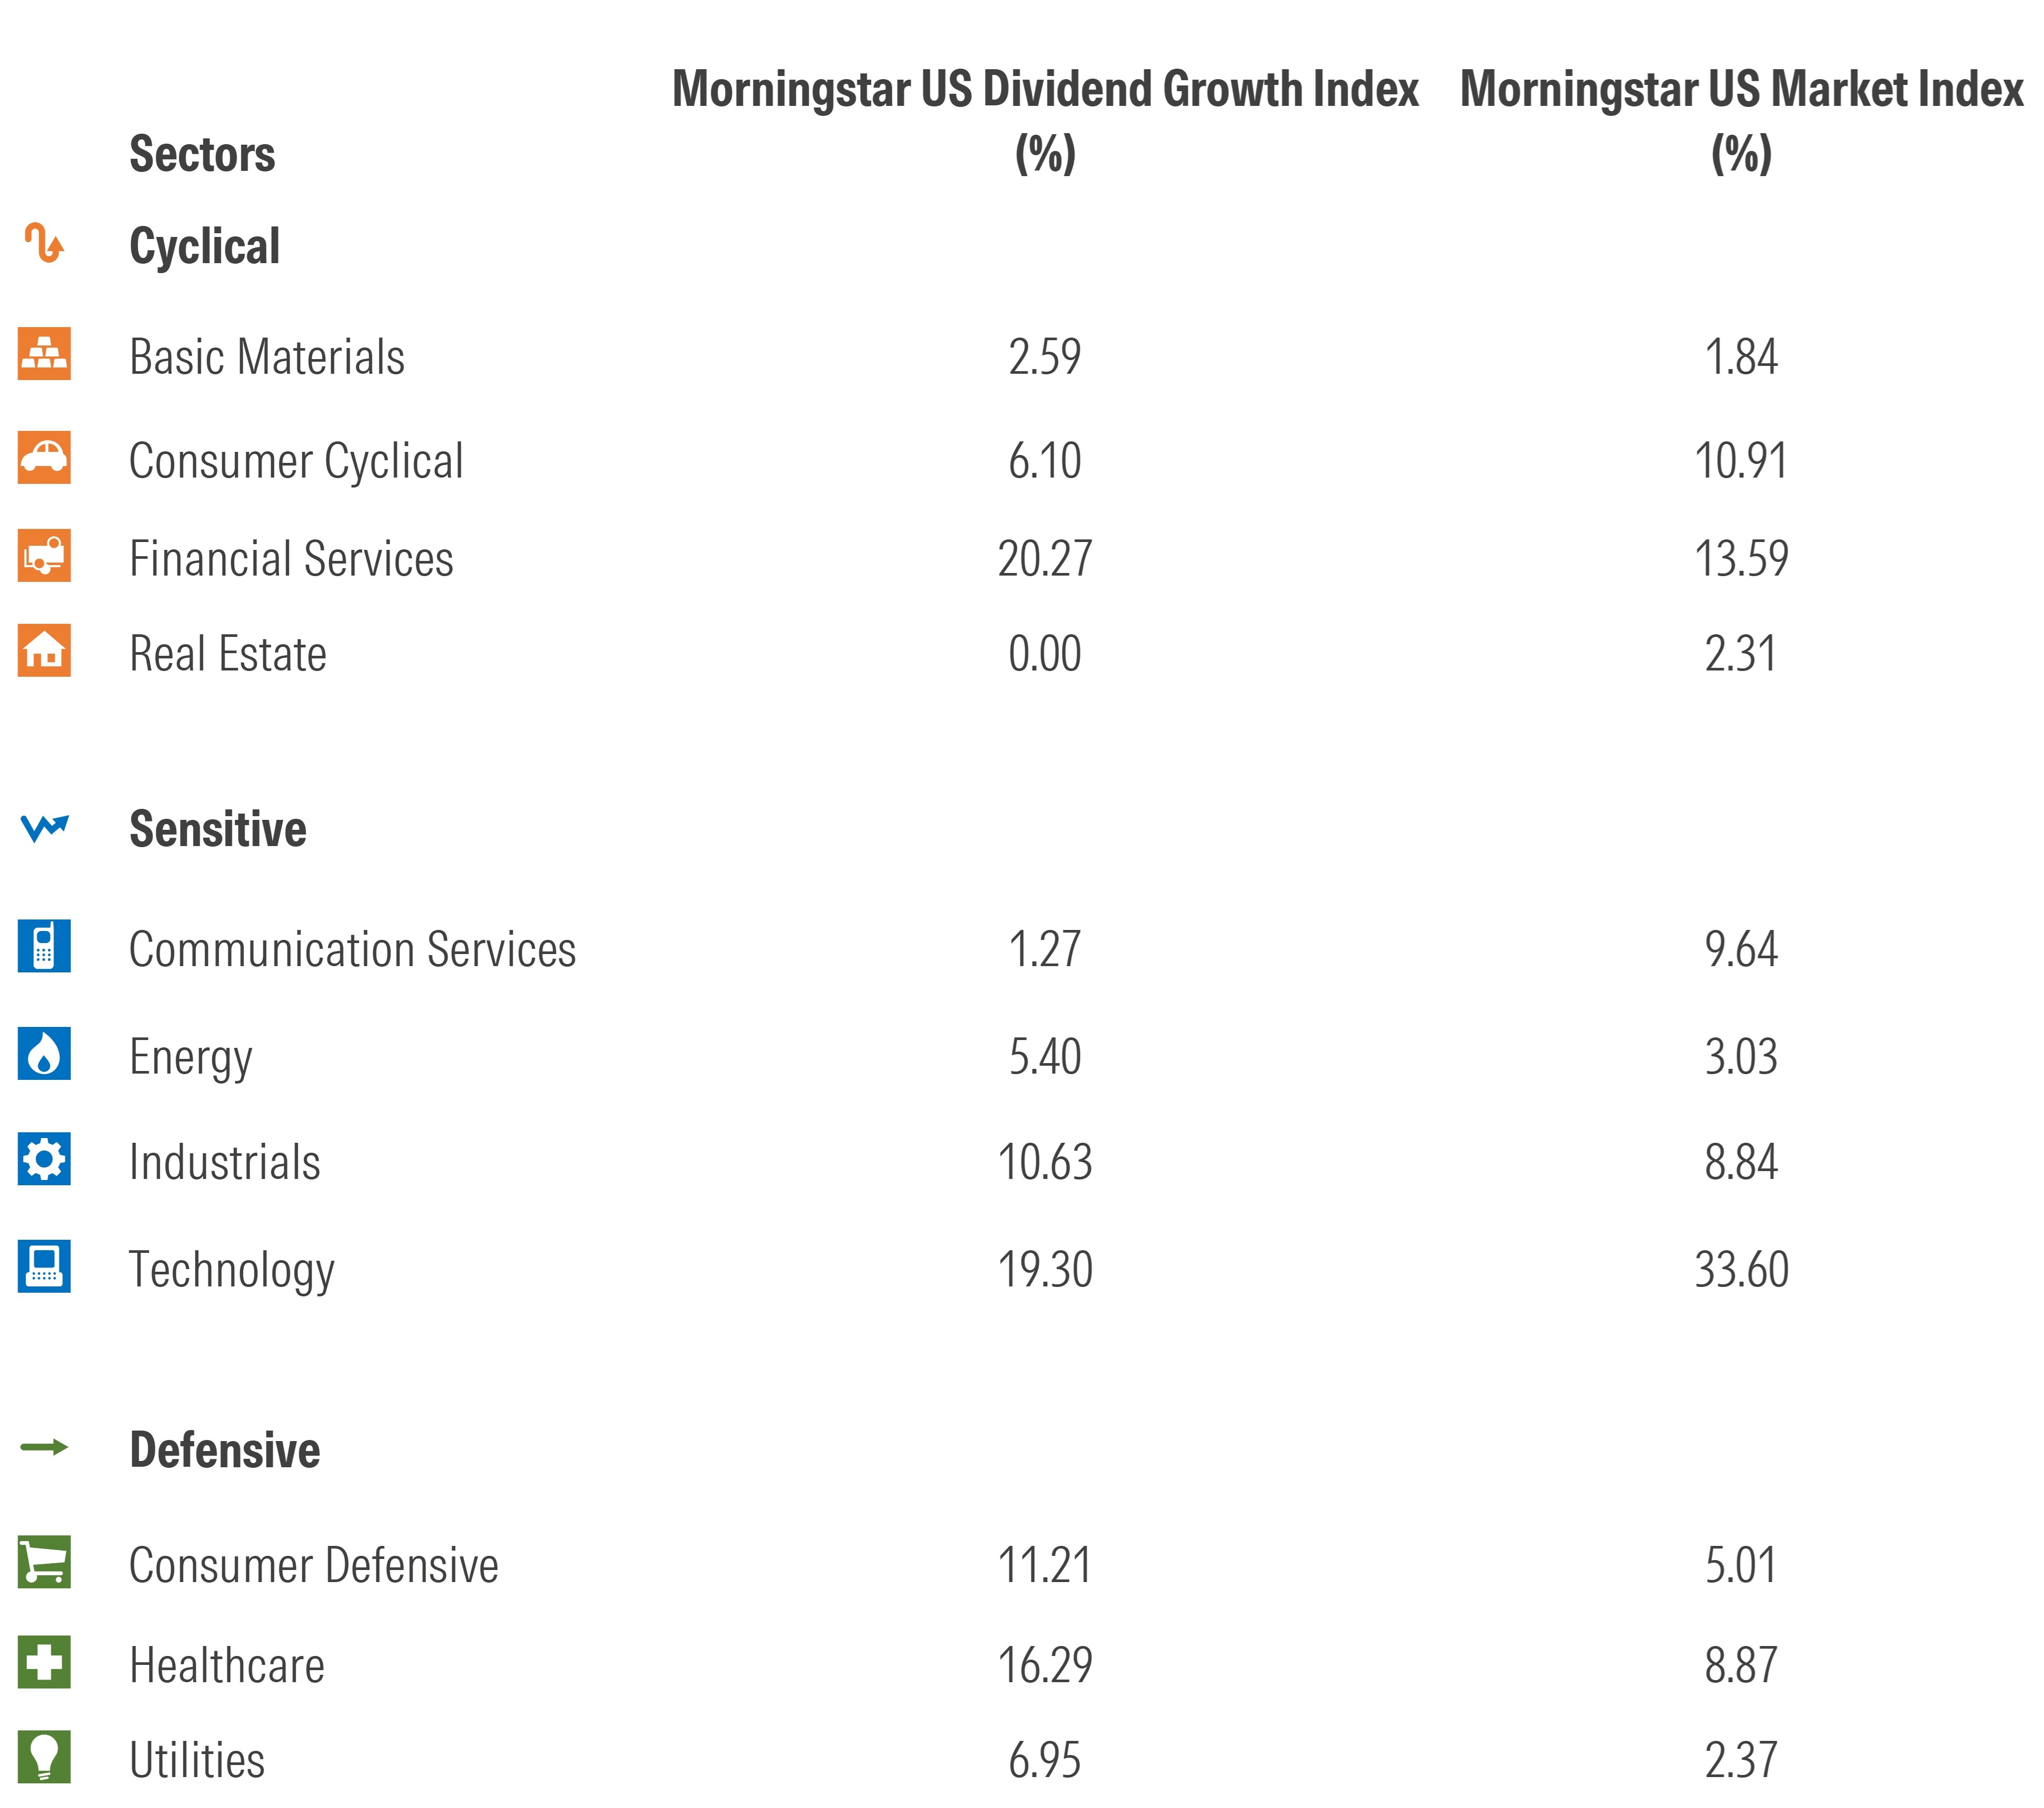
Darüber hinaus sind auch Finanzdienstleistungen und Gesundheitswesen Sektoren, die ein höheres Dividendenwachstum aufweisen. Zu den Top-Werten gehören JPMorgan Chase JPM, Bank of America BAC, Morgan Stanley MS, Citigroup C, Goldman Sachs GS und Visa V. Auch Versicherer und Finanzdatenanbieter machen einen großen Teil des Dividendenwachstums aus. Innerhalb des Gesundheitswesens umfassen die Dividendenwachstumswerte Big Pharma, medizinische Geräte und Krankenversicherer.
Welche Bereiche des US-Marktes sind weniger fruchtbar für das Dividendenwachstum geworden? Industriewerte liegen im Index zwar immer noch über dem Marktniveau, aber ihr Anteil am Dividendenwachstumsuniversum ist im Laufe der Zeit gesunken (wobei die Luft-, Raumfahrt- und Verteidigungsindustrie eine wichtige Ausnahme darstellt). Konsumwerte machen ebenfalls einen kleineren Teil des Universums aus als früher, obwohl Procter & Gamble PG und Home Depot HD nach wie vor zu den Top-10-Bestandteilen gehören und sowohl Coke KO als auch Pepsi PEP unter den Top-20 zu finden sind.
Sektoren wie Versorger, Energie und Grundstoffe bleiben ein wichtiger Teil des Dividendenwachstumsuniversums. Diese traditionellen ertragsstarken Aktiensektoren erhöhen die Rendite des Morningstar US Dividend Growth Index und drängen ihn auf die Value-Seite des Marktes. Das heißt aber nicht, dass es in diesen Bereichen kein Ertragswachstum gibt. So profitieren etwa Versorgungsunternehmen von der durch Künstliche Intelligenz gesteuerten Energienachfrage. Rohstoffunternehmen liefern Mineralien, die für erneuerbare Energien wichtig sind, sowie wichtige landwirtschaftliche Rohstoffe. Traditionelle Öl- und Gasunternehmen scheffeln weiterhin Geld, obwohl die Energiewende im Gange ist.
Was bedeutet das für Anleger, die Dividendenwachstum suchen?
Die Gruppe der Dividendenunternehmen liegt in Bezug auf die “Qualität” derzeit hinter dem Gesamtmarkt zurück. Es war schwer, mit den “Magnificent Seven” mitzuhalten, sowohl was die Rentabilität als auch die Performance betrifft.
Das bedeutet jedoch nicht, dass Dividendenwachstumswerte keine gesunden Unternehmen sind. Außerdem werden sie zu niedrigeren Multiples gehandelt als dividendenschwache Wachstumswerte. Wie jede Wette gegen den Markt wird auch das Dividendenwachstum Phasen der Outperformance und der Underperformance durchlaufen. Wenn Technologiewerte straucheln und Sektoren wie Gesundheitswesen, Finanzwerte und defensive Konsumgüter anziehen, werden sich die relativen Renditen des Dividendenwachstums verbessern.
Ermutigend ist, dass sich Dividendenwachstum gleichmäßiger entwickelt hat als der breite Markt. Auch wenn Dividendenwachstum nicht immer seinem “Qualitäts”-Anspruch gerecht wird, kann es durchaus für sich reklamieren, eine “defensive” Strategie zu sein. Unternehmen, die ihre Dividenden erhöhen, sind nach wie vor ein vernünftiger Weg zur Beteiligung am Aktienmarkt, insbesondere für risikoscheue Anleger.
