

Die wichtigsten Erkenntnisse
- Small Caps und Value legen zu, bleiben aber unterbewertet
- Fed steht vor Zinssenkung, langfristige Renditen tendieren nach unten
- Zölle verzerren das BIP, die US-Wirtschaft dürfe einen Dämpfer erhalten
- Kommunikation, Immobilien, Energie und Gesundheitswesen bieten den besten Wert
Am 29. August 2025 wurde der US-Aktienmarkt auf einem Niveau gehandelt, das auf dem Niveau unserer Fair Value-Schätzungen lag. Der Morningstar US Market Index, unsere breiteste Abbildung des US-Aktienmarktes, stieg im August um 2,15 %. Die starke monatliche Rendite war auf eine Ausweitung der unterbewerteten Marktbereiche zurückzuführen, die hinter den Mega-Cap-Wachstumsaktien zurückgeblieben waren, die zu Beginn des Jahres einen Großteil der Gewinne erzielt hatten.
Der Morningstar US Value Index stieg um 5,05 % und übertraf damit deutlich die Rendite unseres US Growth Index von 0,40 % und die Rendite unseres US Core Index von 3,01 %. Nach Kapitalisierung stieg der Morningstar US Small Cap Index um 4,58% und übertraf damit die Renditen des US Large Cap Index und des US Mid Cap Index von 1,98% bzw. 1,99%.
Kurs/Fairer Wert von Morningstar's US Equity Research Coverage zum Monatsende
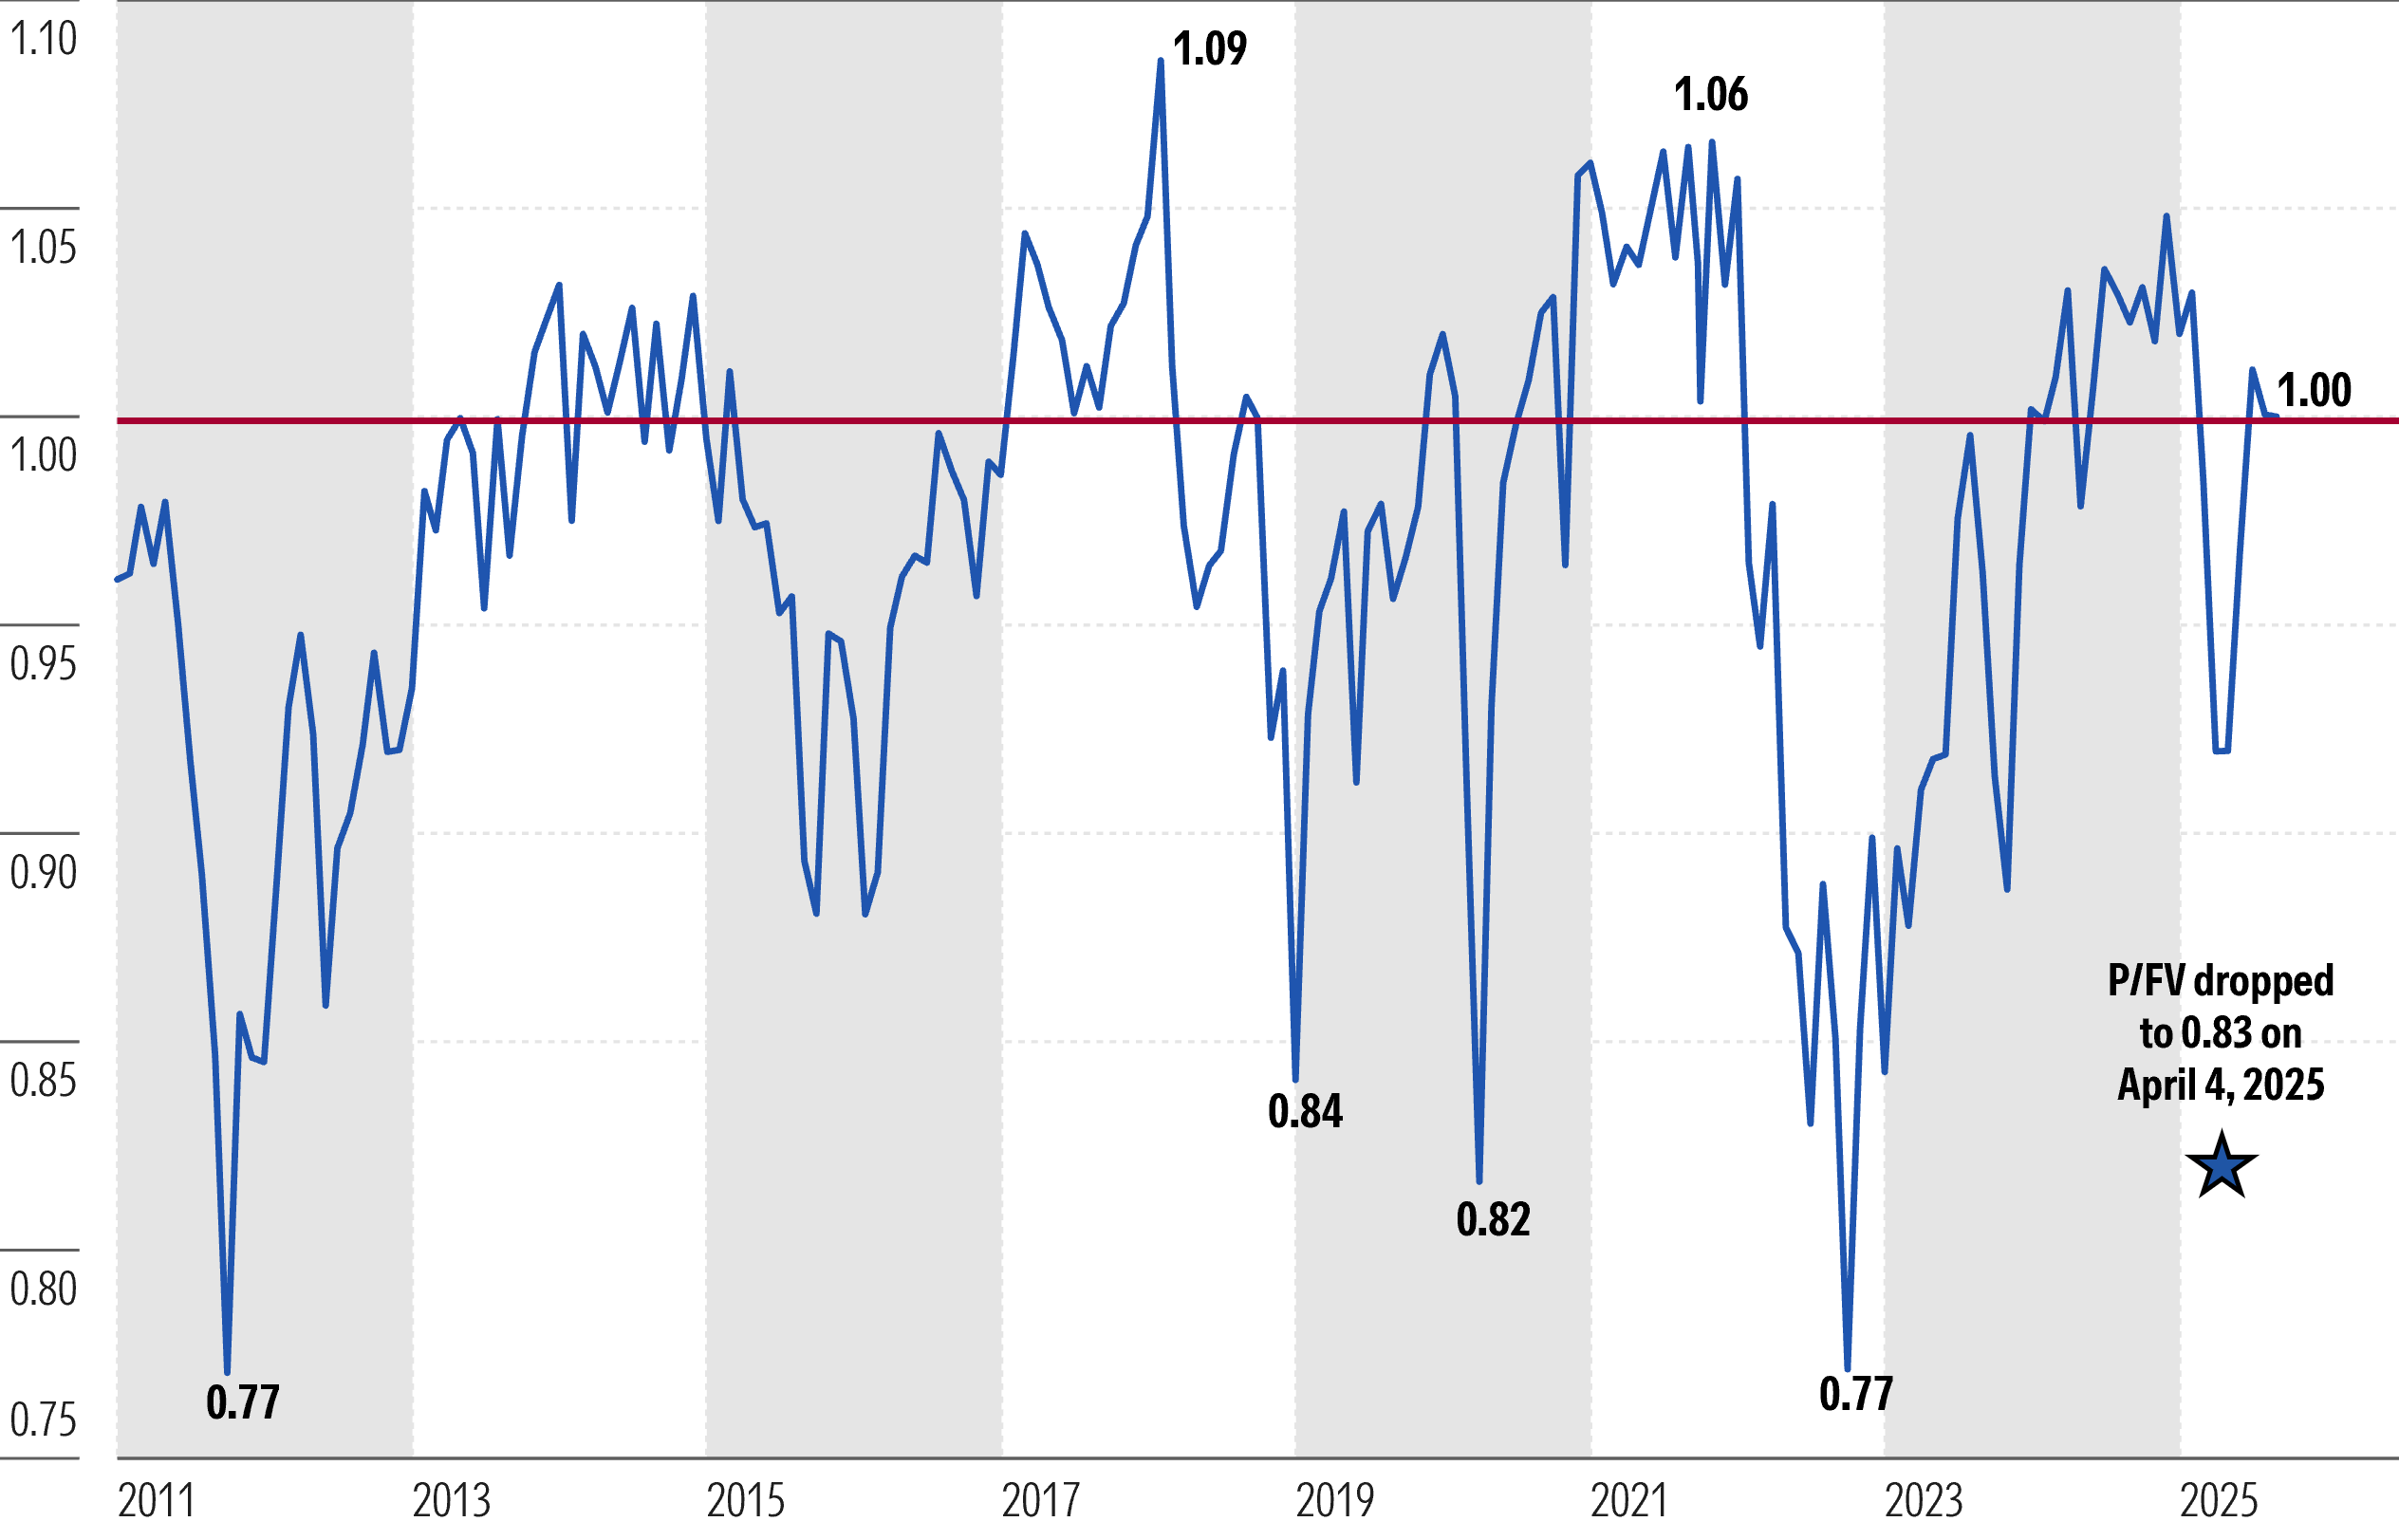
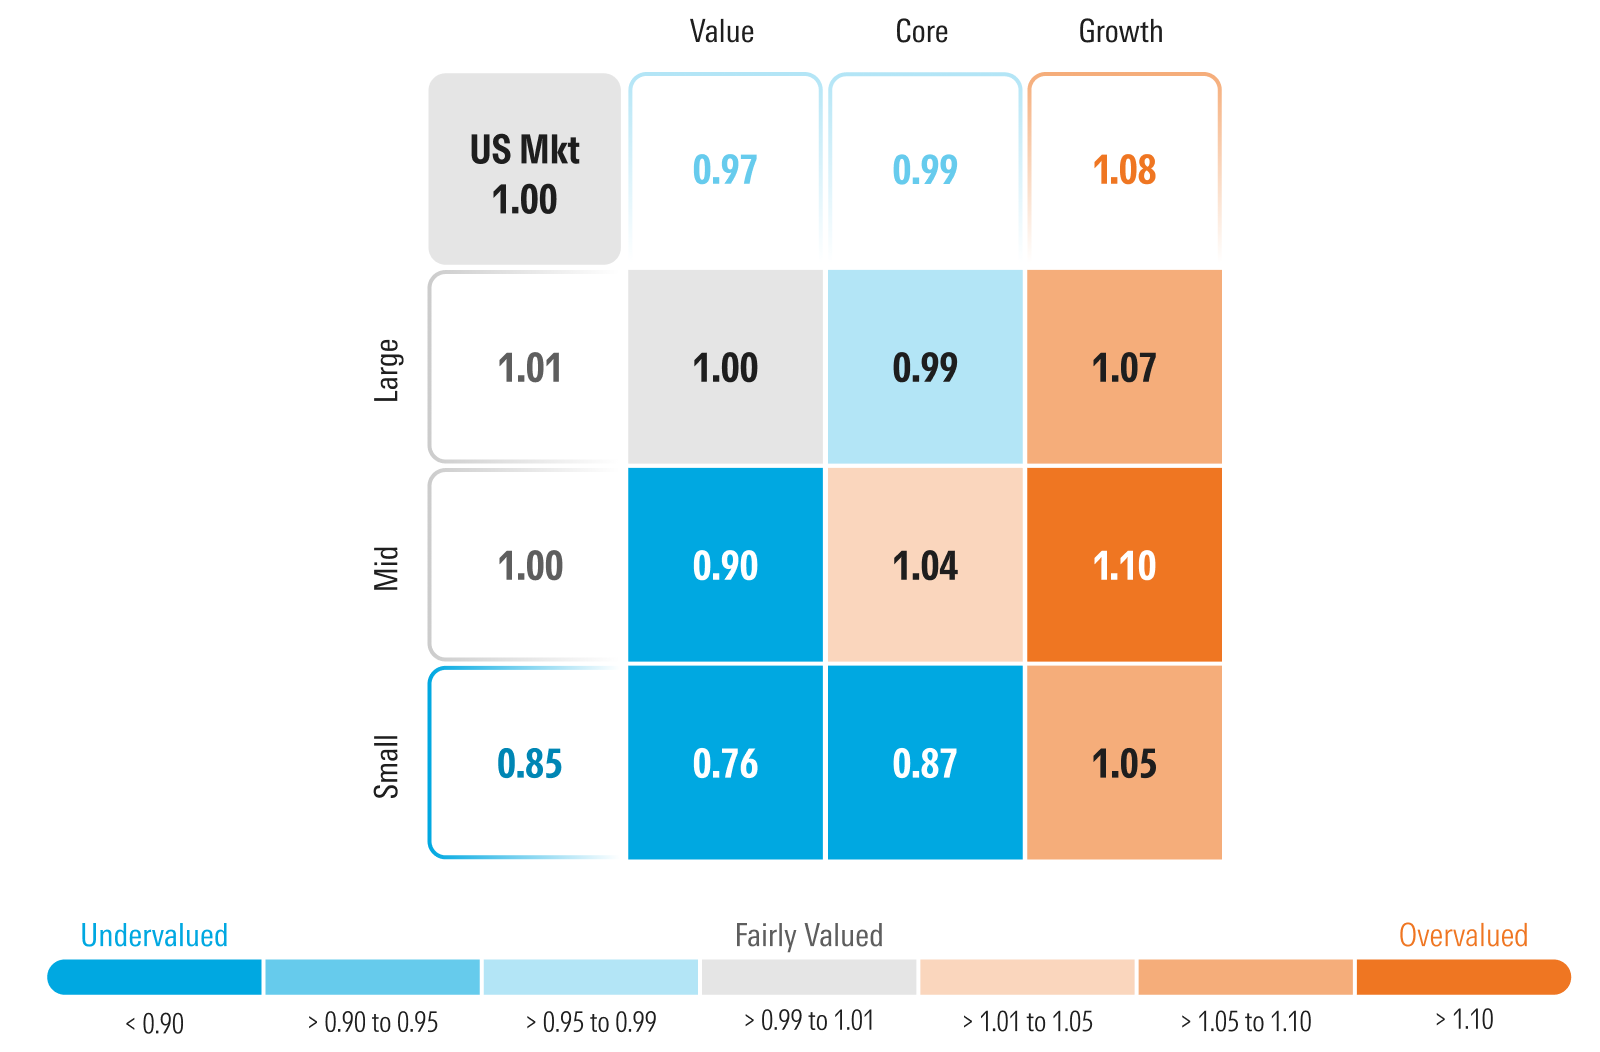
Während sowohl die Value-Kategorie als auch die Small-Cap-Aktien im August eine Outperformance erzielten, sehen wir in diesen Bereichen weiterhin attraktive Anlagemöglichkeiten im Vergleich zum Rest des Marktes. Die Value-Kategorie weist nach wie vor einen Abschlag von 3 % auf den fairen Wert auf, während Wachstums-Aktien nach wie vor mit einem Aufschlag von 8 % bewertet sind und Core-Aktien nahe dem fairen Wert liegen.
Small-Cap-Aktien sind mit einem Abschlag von 15 % weiterhin der attraktivste Teil des Marktes, während Large- und Mid-Cap-Aktien fair bewertet sind. Wir haben seit langem festgestellt, dass Small-Cap-Aktien sowohl auf absoluter als auch auf relativer Value-Basis attraktiv sind. Wir haben jedoch auch darauf hingewiesen, dass Investitionen in Small Caps eine langfristige Anlage und kein schnelles Geschäft sind, und dass bei Small Caps erst im weiteren Verlauf des Jahres mit einer positiven Entwicklung gerechnet werden sollte. Wir sprachen uns dennoch für eine übergewichtete Position aus, da der Zeitpunkt des Einstiegs bestenfalls schwer zu bestimmen ist und Small Caps, sobald sie sich besser entwickelt haben, schnell wieder steigen würden. Die jüngste Outperformance wirft die Frage auf, ob es sich dabei um eine Täuschung handelt, die zu früh einsetzt, oder ist dies der Beginn einer echten Rotation ist.
Historisch gesehen schneiden Small-Cap-Aktien am besten ab, wenn sich die Wirtschaft von einer Verlangsamung oder Rezession erholt, wenn die Federal Reserve die Geldpolitik lockert und wenn die langfristigen Zinssätze sinken. Es hat den Anschein, dass zwei dieser drei Bedingungen eintreten, wobei die dritte noch offen ist.
Wir gehen davon aus, dass die Fed auf der nächsten Sitzung mit der Lockerung der Geldpolitik beginnen und im Laufe des Jahres 2026 weitere Lockerungsschritte vornehmen wird. Die langfristigen Zinssätze sind in den letzten Monaten gesunken, und die Rendite der 10-jährigen US-Staatsanleihen lag im letzten Jahr nahe dem unteren Ende ihrer Handelsspanne. Darüber hinaus prognostiziert das Ökonomenteam von Morningstar Investment Management, dass die 10-jährige Rendite im Jahr 2026 unter 4 % und im Jahr 2027 sogar noch weiter fallen wird.
Damit bleibt nur noch eine Bedingung zu erfüllen: Wird sich die US-Wirtschaft in den nächsten Quartalen wieder beschleunigen? Oder wird sie sich verlangsamen? Aus Sicht der Schlagzeilen scheint diese Bedingung bereits erfüllt zu sein, denn das gemeldete Bruttoinlandsprodukt von 3,3 % für das zweite Quartal 2025 übertraf den Rückgang von 0,3 % im ersten Quartal deutlich. Der Bericht verdeckt jedoch die Auswirkungen von Importeuren, die im ersten Quartal Zölle eingeführt und damit das BIP gesenkt haben, und die diese Bestände dann im zweiten Quartal verbraucht haben, wodurch das BIP künstlich angehoben wurde. Nach Angaben der Volkswirte von Morningstar verlangsamte sich die zugrunde liegende reale Wirtschaft vom ersten zum zweiten Quartal, wenn man die Auswirkungen der Importe herausrechnet.
Laut der jüngsten GDPNow-Schätzung der Atlanta Fed liegen die aktuellen Wirtschaftsdaten bei 3,0 %, ein relativ starker Wert. Unser Wirtschaftsteam prognostiziert jedoch, dass die Auswirkungen der Zölle die Wirtschaft auf einer sequentiellen vierteljährlichen Basis bis Anfang 2026 verlangsamen werden.
Preis/Fairer Wert nach Morningstar Style Box
Optimismus in Jackson Hole trifft auf globale Handelskonflikte
Der US-Aktienmarkt erhielt Auftrieb durch die Rede des Vorsitzenden der Federal Reserve, Jerome Powell, auf der Jahreskonferenz in Jackson Hole, in der er andeutete, dass er bei der Sitzung des Offenmarktausschusses im September zu einer Lockerung der Geldpolitik tendiert. Das US-Volkswirtschaftsteam von Morningstar geht weiterhin davon aus, dass die Fed die Geldpolitik in diesem Monat auf der Sitzung am 16. und 17. September durch eine Senkung des Leitzinses um 25 Basispunkte lockern wird, gefolgt von einer weiteren Senkung um mindestens 25 Basispunkte vor Jahresende. Die aktuelle Prognose sieht eine weitere Senkung um 100 Basispunkte im Jahr 2026 vor.
Was die Zölle betrifft, so haben die USA und die EU weitere Einzelheiten zu den Zöllen im Einklang mit dem zuvor vereinbarten Rahmen veröffentlicht. Für die meisten EU-Ausfuhren in die USA - darunter Autos, Arzneimittel, Halbleiter und Holz - gelten einheitliche Zölle in Höhe von 15 %, während generische Arzneimittel und Vorprodukte ausgenommen sind.
In der Ankündigung wurden auch mehrere Zusagen der EU bekräftigt, Energieprodukte aus den USA zu beziehen und strategische Investitionen in den USA zu tätigen. Die Fristen für Zölle zwischen den USA und Mexiko sowie mit China wurden bis zum 30. Oktober bzw. 10. November verlängert. Die Zollgespräche mit Kanada scheinen gescheitert zu sein, und es wurden zusätzliche Zölle auf kanadische Waren eingeführt, die nicht unter das Abkommen zwischen den USA, Mexiko und Kanada fallen.
Wo wir Wert nach Sektor sehen
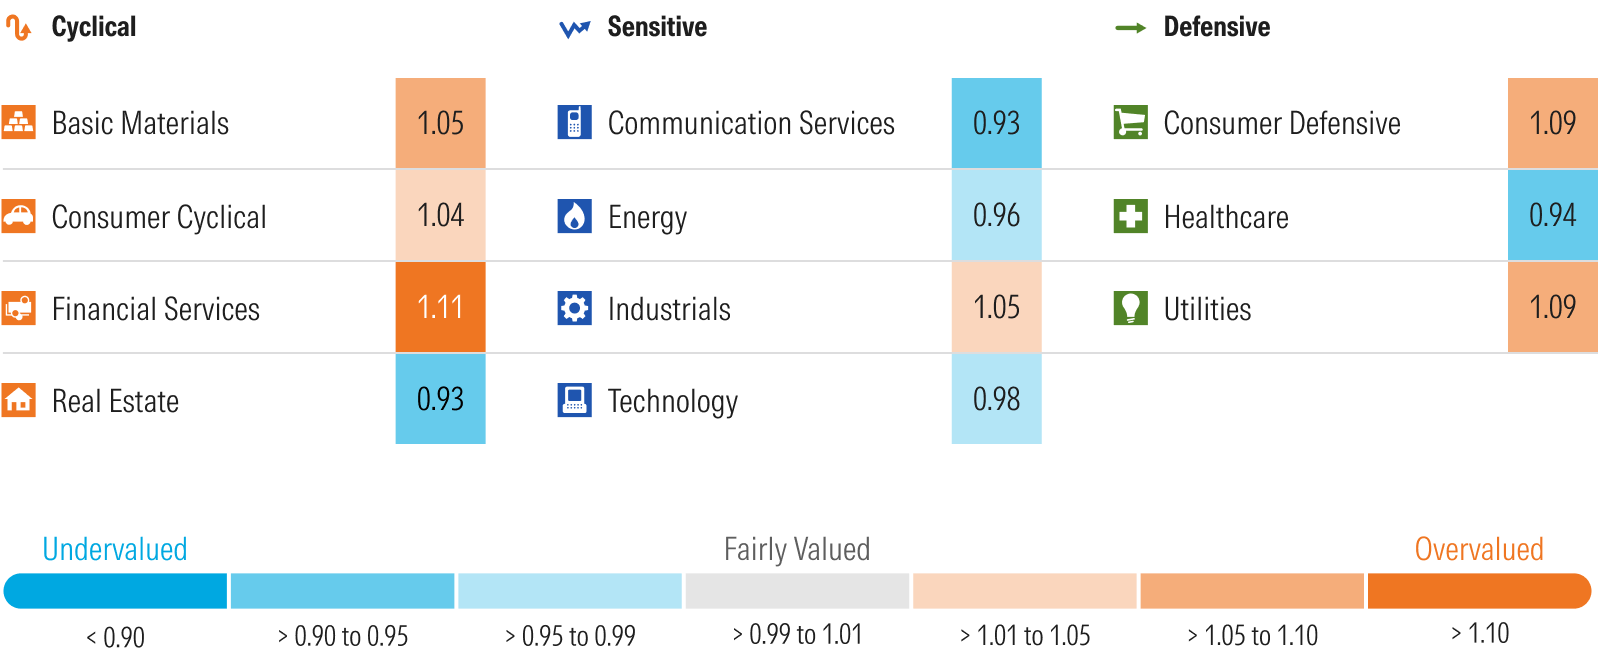
Die Kommunikationsdienste- und die Immobilienbranche sind derzeit mit einem Abschlag von 7 % auf den fairen Wert die am stärksten unterbewerteten Sektoren.
Innerhalb des Kommunikationssektors verzerrt jedoch die unterbewertete Mega-Cap-Aktie Alphabet die Sektorbewertung nach unten, da sie mit einem Abschlag von 10 % auf den fairen Wert gehandelt wurde. Ein Großteil des Abschlags zwischen dem Marktpreis und unserer Bewertung ergab sich aus unterschiedlichen Einschätzungen hinsichtlich des Ausgangs eines Kartellverfahrens, das Alphabet gezwungen haben könnte, Chrome und/oder Android zu veräußern. Wir waren der Meinung, dass dies nicht geschehen würde, während der Markt eine höhere Wahrscheinlichkeit dafür einbezog. Das Gericht hat vor kurzem ein Urteil veröffentlicht, in dem Alphabet nicht gezwungen wird, diese Segmente zu veräußern, wodurch dieser Überhang aus der Aktie entfernt wurde und näher an ihren inneren Wert heranrücken konnte.
Der Morningstar US Real Estate Index stieg im August um 3,08 %, wobei weit über die Hälfte der Rendite nach Powells Rede in Jackson Hole am 22. August erzielt wurde. Angesichts der bevorstehenden Lockerung der Geldpolitik durch die Fed gehen wir davon aus, dass der Immobiliensektor von den niedrigeren Zinssätzen profitieren wird, da die geringeren Kreditkosten die Erträge verbessern und die gesunden Dividendenrenditen noch attraktiver machen werden.
Der Morningstar US Energy Index stieg im August um 3,43 %, da die Ölpreise im Laufe des Monats relativ stabil blieben. Wir halten die Ölaktien und die Öldienstleistungsunternehmen weiterhin für sehr wertvoll, selbst wenn wir unsere relativ pessimistische Einschätzung der Ölpreise berücksichtigen. In unseren Bewertungsmodellen verwenden wir den Forward-Strip-Preis des Marktes für Öl für die nächsten zwei Jahre und senken den Preis dann schrittweise in Richtung unserer Preisprognose für die Mitte des Zyklus von 55 USD/Barrel für Rohöl der Sorte West Texas Intermediate. Darüber hinaus sind wir der Meinung, dass Ölgesellschaften den Anlegern eine natürliche Absicherung in ihrem Portfolio bieten, falls die Inflation ein Comeback erlebt oder geopolitische Risiken die Ölpreise in die Höhe treiben. Sollte die lockere Geldpolitik die Wirtschaftstätigkeit ankurbeln, ist mit einem Wiederanstieg der Ölpreise zu rechnen, da die Nachfrage wieder zunimmt.
Nachdem er über weite Strecken des Jahres hinten lag, erholte sich der Morningstar US Healthcare Index im August und stieg um 5,49 %. Im bisherigen Jahresverlauf hat der Index jedoch mit einem Anstieg von nur 1,41 % weiterhin am schlechtesten abgeschnitten. Krankenversicherer sind aufgrund der unerwartet hohen medizinischen Inanspruchnahme und Kosten stark gefallen.
Globale Pharmawerte wurden durch die erhöhte Unsicherheit über mögliche Änderungen der staatlichen Erstattungssätze unter Druck gesetzt, da die US-Regierung die Einführung einer Preisregelung nach dem Meistbegünstigungsprinzip in Erwägung zieht. Innerhalb des Sektors sehen wir die attraktivsten Werte unter den Herstellern von medizinischen Geräten, Medizintechnik und medizinischen Verbrauchsgütern.
Morningstar Kurs/Fairer Wert nach Sektor
Überbewertete Sektoren
Die größte Veränderung unter den überbewerteten Sektoren fand im August im Versorgersektor statt. Der Morningstar US Versorgersektor ging um 1,37% zurück und war damit der einzige Sektor, der einen Verlust verzeichnete. Typischerweise verhält sich der Versorgersektor mit seinen stetigen Erträgen und hohen Dividendenrenditen oft wie ein festverzinsliches Wertpapier. Daher sollten niedrigere Renditen die Kurse von Versorgeraktien stützen. Im August sanken jedoch die langfristigen Zinssätze, und da der Markt eine fast sichere Senkung des Leitzinses einpreist, gab der Versorgersektor nach. Dies bestärkt uns in unserer Ansicht, dass der Sektor zu weit nach oben geschwankt hat und überbewertet ist. Wir sehen in allen von uns abgedeckten Sektoren nur sehr wenig Wert und stellen fest, dass die einzigen unterbewerteten Versorger-Aktien diejenigen sind, bei denen es sich um “Story-Aktien” handelt, die nicht ohne Grund unterbewertet sind.
