

US-Aktienmarktausblick August 2025 - Die wichtigsten Erkenntnisse
- Die Bewertungen stiegen schneller als die Marktrendite, konzentrieren sich aber auf nur fünf Titel.
- Die Prämie für Wachstumswerte ist weiterhin besonders hoch.
- Small Cap-Aktien sind nach wie vor sehr attraktiv bewertet, aber es kann noch eine Weile dauern, bis sie zu arbeiten beginnen.
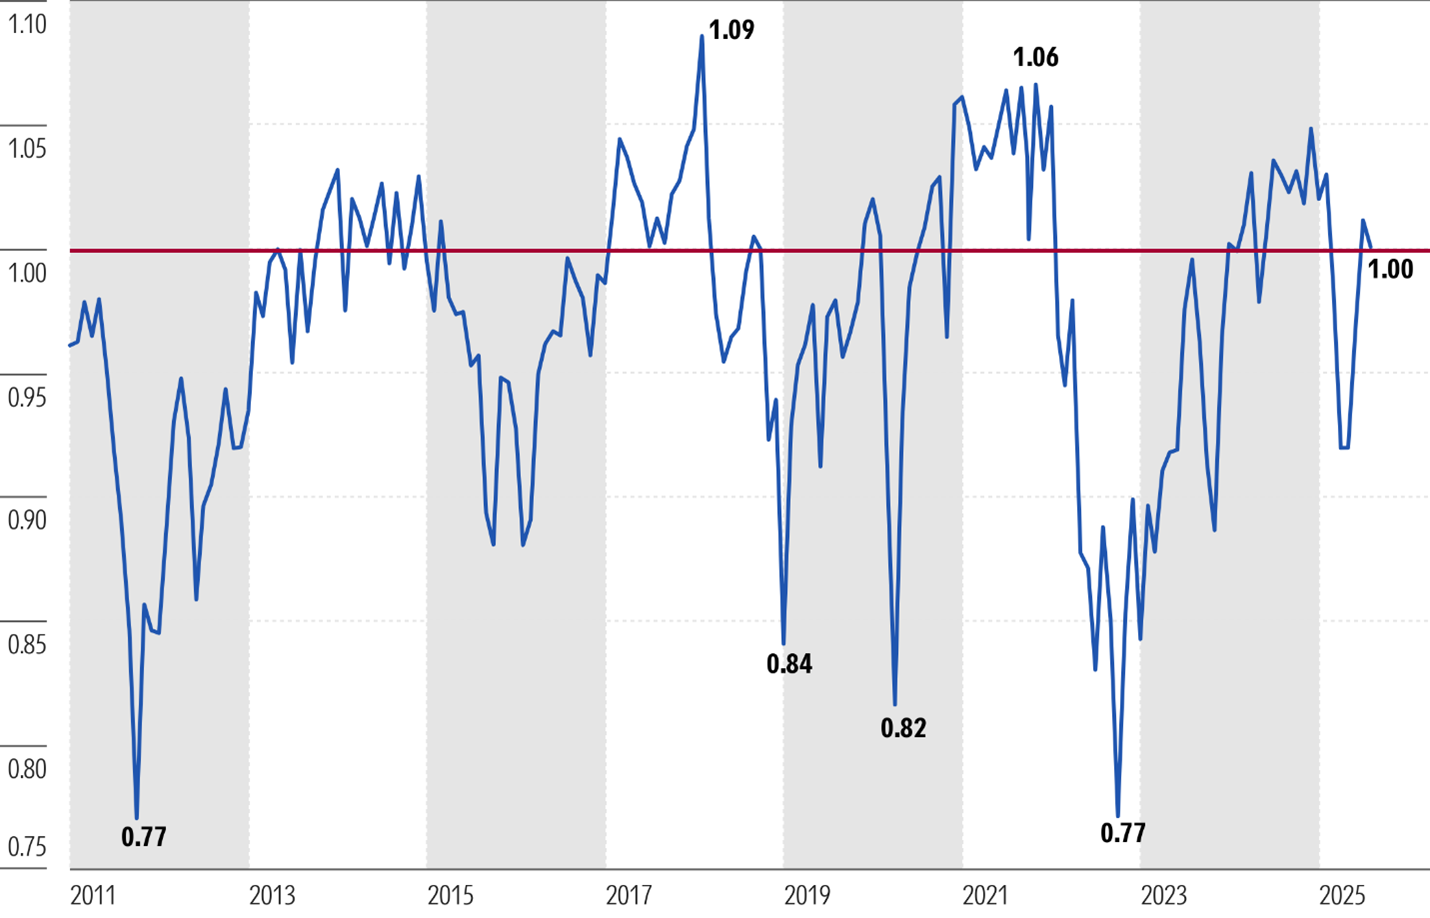
Am 31. Juli 2025 entsprach der US-Aktienmarkt einer Mischung aus unseren Fair Value-Schätzungen. Obwohl der Markt im Juli um 2,3 % zulegte, sank die Marktbewertung von einem leichten Aufschlag Ende Juni auf den Wert, der unseren Schätzungen entspricht. Die Erhöhungen unserer Marktwerte stiegen also um einen größeren Betrag als die Marktkapitalisierung des gesamten Marktes. Im Laufe des vergangenen Monats haben wir unseren fairen Wert für 143 von uns beobachtete Aktien erhöht, während wir unseren fairen Wert nur für 36 Unternehmen gesenkt haben.
Während die Zahl der Erhöhungen des fairen Wertes die Zahl der Senkungen bei weitem übertraf, entfiel der Großteil der Kapitalisierungs-Erhöhungen auf nur fünf Aktien. So haben wir beispielsweise unseren fairen Wert für Nvidia NVDA um über 20 % erhöht, nachdem die US-Regierung dem Unternehmen erlaubt hatte, den Verkauf seiner H2O-Ai-Grafikprozessoren nach China wieder aufzunehmen. Wenn man bedenkt, dass Nvidia eine Marktkapitalisierung von 4,3 Billionen US-Dollar hat, entspricht dies einem Anstieg der Marktkapitalisierung um etwa 900 Milliarden US-Dollar. Das ist so, als würde man fast die gesamte Marktkapitalisierung von Tesla TSLA, dem zehntgrößten Unternehmen nach Marktkapitalisierung, in den Index aufnehmen.
In ähnlicher Weise haben wir unseren fairen Wert für Microsoft MSFT um fast 20 % erhöht. Wenn man bedenkt, dass die Marktkapitalisierung von Microsoft 4 Billionen Dollar beträgt, entspricht das einer Marktkapitalisierung von 800 Milliarden Dollar. Das entspricht in etwa der Marktkapitalisierung von JPMorgan Chase JPM oder Walmart WMT, die gemessen an der Marktkapitalisierung die 11. und 12. größten Unternehmen in unserem Index sind. Wir haben unseren fairen Wert für Meta Platforms META um 10 % erhöht, was einer Marktkapitalisierung von 200 Mrd. USD entspricht, was in etwa der Marktkapitalisierung von Caterpillar CAT entspricht. Außerdem haben wir unsere fairen Bewertungen für Taiwan Semiconductor TSM und JPMorgan um jeweils rund 170 Mrd. USD erhöht.
Insgesamt entspricht der Bewertungsanstieg bei diesen fünf Unternehmen einer Marktkapitalisierung von 2,2 Billionen Dollar. Zum Vergleich: Das entspricht 22 Unternehmen mit einer Marktkapitalisierung von jeweils 100 Milliarden Dollar - und es gibt nur etwa 140 Unternehmen mit einer Marktkapitalisierung von 100 Milliarden Dollar oder mehr.
Kurs/Fairer Wert von Morningstar's US Equity Research Coverage zum Monatsende
Bei Aktien, die zum fairen Wert gehandelt werden, gibt es keine Sicherheitsmarge, die das Makrorisiko kompensieren könnte
Bei der derzeitigen Prämie bietet der Markt keinen Sicherheitsspielraum, der Anleger für eines der unzähligen Risiken am Horizont entschädigen würde. Eines der dringendsten kurzfristigen Risiken sind die laufenden Handels- und Zollverhandlungen, die mit vielen der größten Handelspartner der USA (China, Kanada, Mexiko) noch abgeschlossen werden müssen. Darüber hinaus verlangsamt sich das Wirtschaftswachstum in den USA, und Preston Caldwell, der US-Chefökonom von Morningstar, rechnet frühestens Anfang 2026 mit einer erneuten Beschleunigung. Doch nicht nur in den USA verlangsamt sich die Wirtschaft, auch in China und Japan scheint sich das Wirtschaftswachstum zu verlangsamen. In Europa zieht das Wachstum zwar an, aber von einer niedrigen Basis aus.
Zu den weiteren Risiken gehört, dass die Inflationsmetriken noch keinen nennenswerten Anstieg der zollbedingten Inflation zeigen, aber Caldwell erwartet, dass die Zölle in der zweiten Hälfte des Jahres 2025 zu einem Anstieg der Inflation führen werden. Caldwell geht davon aus, dass die US-Notenbank (Fed) auf ihrer September-Sitzung mit der Lockerung der Geldpolitik beginnen wird, indem sie den Leitzins senkt, doch vorerst bleibt die Fed bei ihrer Haltung. Da die Fed in den nächsten zwei Monaten eine Pause einlegt und ein Anstieg der Inflation erwartet wird, sind die langfristigen Zinssätze seit Oktober letzten Jahres in der Nähe des unteren Bereichs ihrer Handelsspanne geblieben.
Bewertungsanstieg stärkt Wachstumsaktien, doch sie bleiben überbewertet
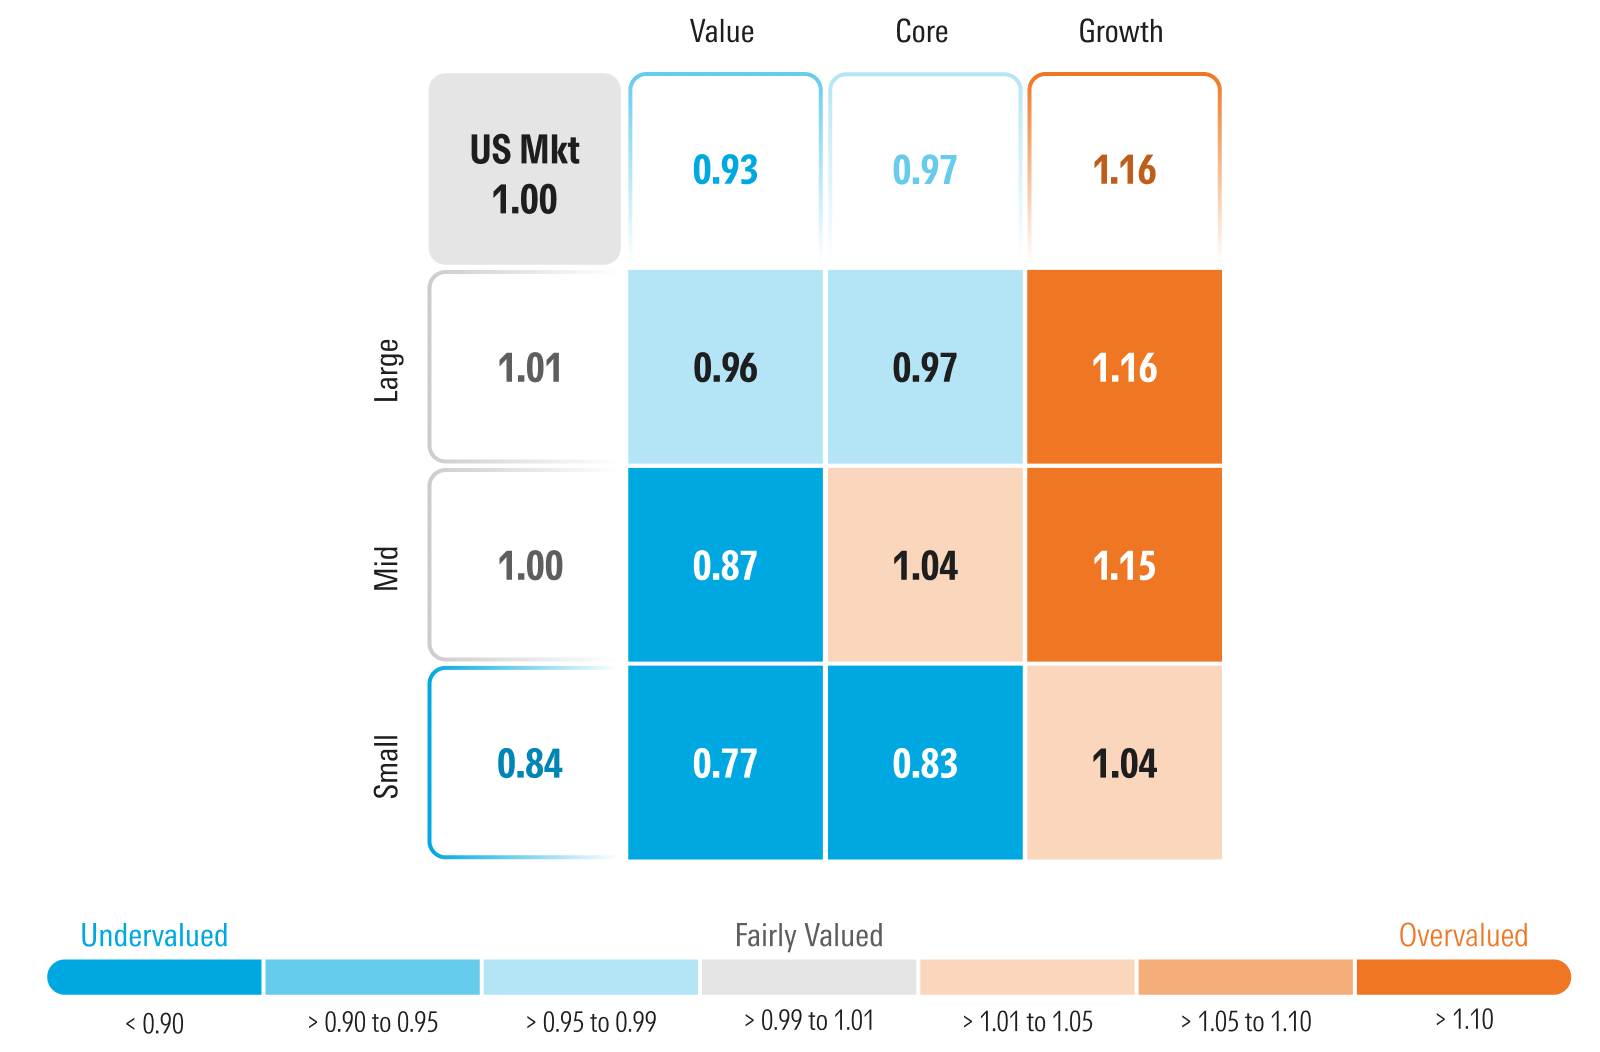
Der Morningstar US Growth Index übertraf den breiteren Markt und stieg im Juli um 2,95%. Unser Kurs-Fair-Value-Kennzahl ging jedoch leicht zurück und lag Ende Juli bei 16 % gegenüber 18 % Ende Juni. Der Grund dafür ist, dass unsere Bewertungserhöhungen bei Nvidia, Microsoft und Meta Platforms den Anstieg des Wachstumsindexes überstiegen.
Aus Sicht der Kategorien empfehlen wir auf der Grundlage unserer Bewertungen weiterhin eine Übergewichtung in der Value-Kategorie, da diese mit einem Abschlag von 7 % gegenüber dem fairen Wert gehandelt wird. Um diese Übergewichtung zu finanzieren, plädieren wir auch für eine Untergewichtung in der Kategorie Wachstum, da diese mit einem Aufschlag von 16 % auf den fairen Wert gehandelt wird. Aus Sicht der Kategorie werden Wachstumstitel selten mit einem so hohen Aufschlag gehandelt. Auch wenn die Kategorie überbewertet sein mag, sehen wir weiterhin eine Reihe attraktiver unterbewerteter Wachstumswerte wie Marvell MRVL und Workday WDAY. Eine Diversifizierung hat zwar viele Vorteile für die Anleger, aber in diesem Fall sind Anleger mit einzelnen unterbewerteten Aktien möglicherweise besser positioniert als mit breiter angelegten börsengehandelten Fonds oder Fonds, die sich auf Wachstumswerte konzentrieren.
Value-Titel sind sowohl auf absoluter als auch auf relativer Bewertungsbasis weiterhin am attraktivsten bewertet. Kernaktien sind attraktiver bewertet, nachdem im vergangenen Monat eine Reihe von Fair-Value-Anhebungen bei einzelnen Titeln zu verzeichnen waren.
Der Morningstar US Small Cap Index stieg im Juli um 2,1 % und lag damit nur knapp hinter dem breiteren Markt. Sowohl auf Basis des absoluten Werts als auch des relativen Werts bleiben Small-Cap-Aktien sehr attraktiv und werden mit einem Abschlag von 16 % auf unsere Fair Value-Schätzung gehandelt. Da Large-Cap-Aktien mit einem Aufschlag von 1 % gehandelt werden, können Anleger eine Übergewichtung von Small Caps mit einer leichten Untergewichtung von Large Caps finanzieren.
Preis/Fairer Wert nach Morningstar Style Box
Wo wir Wert nach Sektor sehen
In dieser Gewinnsaison drehte sich alles um künstliche Intelligenz. Unsere größten Fair-Value-Zuwächse konzentrierten sich auf die Sektoren Informationstechnologie und Kommunikation, da diese am unmittelbarsten mit der Herstellung der Hardware für den Betrieb von KI verbunden sind, KI auf ihren Cloud-Plattformen hosten oder sich in einem frühen Stadium der Nutzung von KI zur Verbesserung ihrer eigenen Produkte und Dienstleistungen befinden. Aber die Entwicklung ist nicht nur auf KI beschränkt. Auch bei den Finanzdienstleistungen sind die Bewertungen deutlich gestiegen. Die großen US-Banken befanden sich in einem positiven Kreislauf, der sich aus einem kontinuierlichen Anstieg der Nettozinserträge und der Gebühreneinnahmen ergab, während die Kreditausfälle gering blieben, da die Wirtschaftstätigkeit zwar nachließ, aber hoch genug war, um einen Anstieg der Kreditausfälle zu verhindern.
Die größten Abschläge auf unsere fairen Werte gab es im Gesundheitssektor, da große Pharmaunternehmen und Krankenversicherungen zunehmend unter Druck geraten sind. Andernorts haben wir den fairen Wert von Aktien von Unternehmen gesenkt, bei denen wir davon ausgehen, dass die künstliche Intelligenz ihr Geschäft erheblich beeinträchtigen wird, z. B. in der Werbebranche. Und schließlich haben wir die fairen Werte bei mehreren wirtschaftlich sensiblen Unternehmen wie den Fluggesellschaften und der Grundstoffindustrie gesenkt.
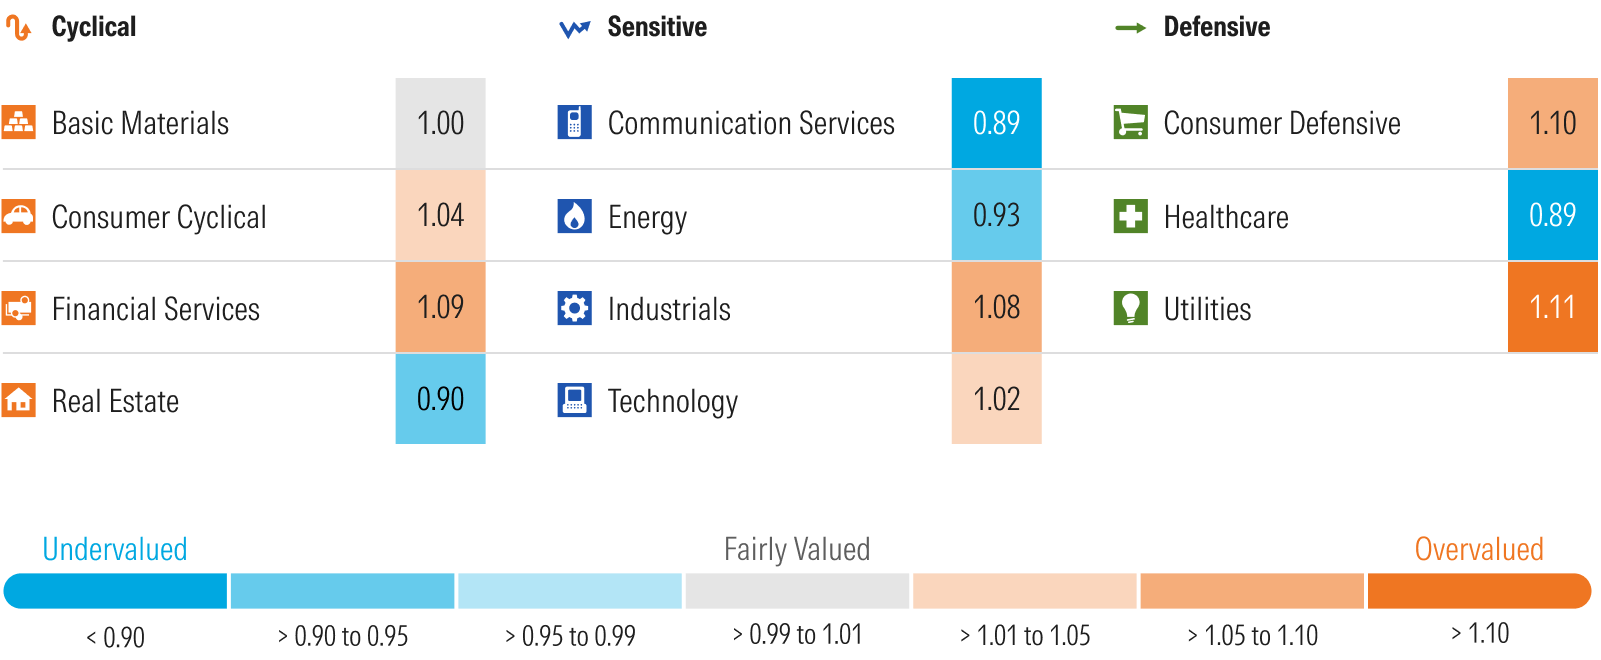
Morningstar Kurs/Fairer Wert nach Sektor
Gesundheitswesen
Der Gesundheitssektor ist gleichauf mit dem Kommunikationssektor der am stärksten unterbewertete Sektor. Während der Kommunikationssektor weniger unterbewertet ist, da die Aktien in diesem Sektor gestiegen sind, ist das Gesundheitswesen stärker unterbewertet, weil die Aktien gefallen sind.
Aktien des Gesundheitswesens sind in Ungnade gefallen, da die Ungewissheit über Änderungen in der US-Regierungspolitik und der Kostenerstattung die Stimmung belastete. Im bisherigen Jahresverlauf bis zum 31. Juli war der Morningstar US Healthcare Index mit einem Rückgang von 3,87 % der am schlechtesten abschneidende Sektorindex und einer von nur zwei Sektoren mit negativen Renditen in diesem Jahr.
Aktien von Krankenversicherern gehörten im bisherigen Jahresverlauf zu den Aktien mit der schlechtesten Performance auf dem gesamten Markt. Steigende Gesundheitskosten, erhöhter Regulierungsdruck und enttäuschende Gewinnprognosen (vor allem bei Medicare Advantage-Produkten) haben sich negativ auf ihre Bewertungen ausgewirkt. Darüber hinaus standen die Aktien großer Pharmakonzerne unter starkem Druck, da die Regierung von Donald Trump politische Änderungen zur Senkung der Arzneimittelkosten prüft.
Kommunikation
Der Kommunikationssektor ist der Sektor mit der besten Performance in diesem Jahr, aber immer noch der am stärksten unterbewertete. Innerhalb des Kommunikationssektors wurden die Erträge von Meta Platforms und Alphabet GOOGL angetrieben. Eine Zurechnungsanalyse zeigt, dass diese beiden Unternehmen im Juli einen größeren Anteil an der Rendite hatten als der gesamte Sektor. Obwohl der Mega-Cap-Titel Alphabet weiterhin mit 4 Sternen bewertet wird und die Bewertung des gesamten Sektors nach unten verschiebt, sehen wir weiterhin einen erheblichen Wert in vielen traditionellen Kommunikations- und Medienwerten, da ein großer Teil des Sektors mit 4 oder 5 Sternen bewertet wird.
Immobilien
Der Morningstar US Real Estate Index war im Juli im Wesentlichen unverändert. Es gab keine signifikanten Renditekonzentrationen, da die Höhe der Gewinne und Verluste ziemlich gleichmäßig verteilt war. Wir bevorzugen weiterhin Immobilien mit defensiven Merkmalen wie medizinische Bürogebäude, Forschung und Entwicklung, Mehrfamilienhäuser, Mobilfunktürme und Selfstorage-Anlagen.
Energie
Der Morningstar US Energy Index stieg im Juli um 2,5 % und lag damit leicht über der Rendite des breiten Marktes, bleibt aber einer der unterbewerteten Sektoren. Aus fundamentaler Sicht halten wir Ölaktien für unterbewertet, selbst wenn wir unsere relativ pessimistische Einschätzung der Ölpreise berücksichtigen. In unseren Bewertungsmodellen verwenden wir den Forward-Strip-Preis des Marktes für Öl für die nächsten zwei Jahre und senken den Preis dann schrittweise in Richtung unserer Preisprognose für die Zyklusmitte von 55 $/Barrel für West Texas Intermediate-Rohöl. Darüber hinaus sind wir der Meinung, dass Ölgesellschaften den Anlegern eine natürliche Absicherung in ihrem Portfolio bieten, falls die Inflation ein Comeback erlebt oder geopolitische Risiken den Ölpreis in die Höhe treiben.
Überbewertete Sektoren
Der Versorgungssektor ist im Großen und Ganzen überbewertet und bietet nur wenige unterbewertete Chancen. Wir berücksichtigen in unseren Finanzprognosen zwar die steigende Nachfrage nach Strom, da die Computer für künstliche Intelligenz ein Vielfaches an Energie im Vergleich zu herkömmlichen Computern benötigen, sind aber der Meinung, dass der Markt das Wachstum zu lange überschätzt.
Der defensive Konsumgütersektor ist nach wie vor einer der am stärksten überbewerteten Sektoren, wobei die Bewertung des Sektors durch die mit 1 Stern bewerteten Costco COST und Walmart sowie die mit 2 Sternen bewertete Procter & Gamble PG in den überbewerteten Bereich verschoben wird. Auf diese drei Aktien entfallen 34 % der Marktkapitalisierung des Indexes. Ohne diese drei Titel wird der Rest des Sektors mit einem attraktiven Abschlag von 7 % auf den fairen Wert gehandelt. Wir halten die Aktien von Nahrungsmittelherstellern für besonders überzeugend.
Der Finanzsektor gehörte in diesem Jahr zu den Sektoren mit der besten Performance, aber wir glauben, dass der Markt das Ausmaß des langfristigen Gewinnwachstums überschätzt. Die Aktien des Sektors sind weitgehend überbewertet, da die Zahl der überbewerteten Aktien dreimal so hoch ist wie die Zahl der unterbewerteten Aktien.
In Anbetracht der Tatsache, dass wir davon ausgehen, dass sich das Wirtschaftswachstum im Laufe des Jahres 2025 sequentiell verlangsamen wird, wären wir bei Investitionen in Industriewerte besonders vorsichtig und würden erhebliche Sicherheitsmargen verlangen, um uns gegen eine kurzfristige Verlangsamung der Erträge zu schützen.
