
In einer ansonsten starken Berichtssaison für das erste Quartal, in der die Gewinne so stark stiegen wie seit vier Jahren nicht mehr, blieben einige Unternehmen hinter den Erwartungen zurück. Das veranlasste die Analysten von Morningstar dazu, ihre Fair Value-Schätzungen deutlich nach unten zu korrigieren. Von den 827 von uns beobachteten Aktien wurden die Fair Value-Schätzungen bei 35 Titeln oder 4,2 % der Gesamtzahl um nennenswerte 10,0 % oder mehr gesenkt. Das liegt über dem 10-Jahres-Durchschnitt von 3,4 %, entspricht aber in etwa dem Wert des letzten Quartals von 4,1 %. Im Durchschnitt aller beobachteten Unternehmen stiegen die Fair Value-Schätzungen um 2,7 %, das Plus liegt damit unter dem Anstieg von 3,3 % im vierten Quartal 2025.
Aktien mit den stärksten Senkungen der Fair Value-Schätzungen
- Iqiyi IQ: 0,50 USD statt 1,00 USD
- Optimum Communications OPTU: 1,00 USD gegenüber 1,80 USD
- The Trade Desk TTD: 21 statt 29 USD
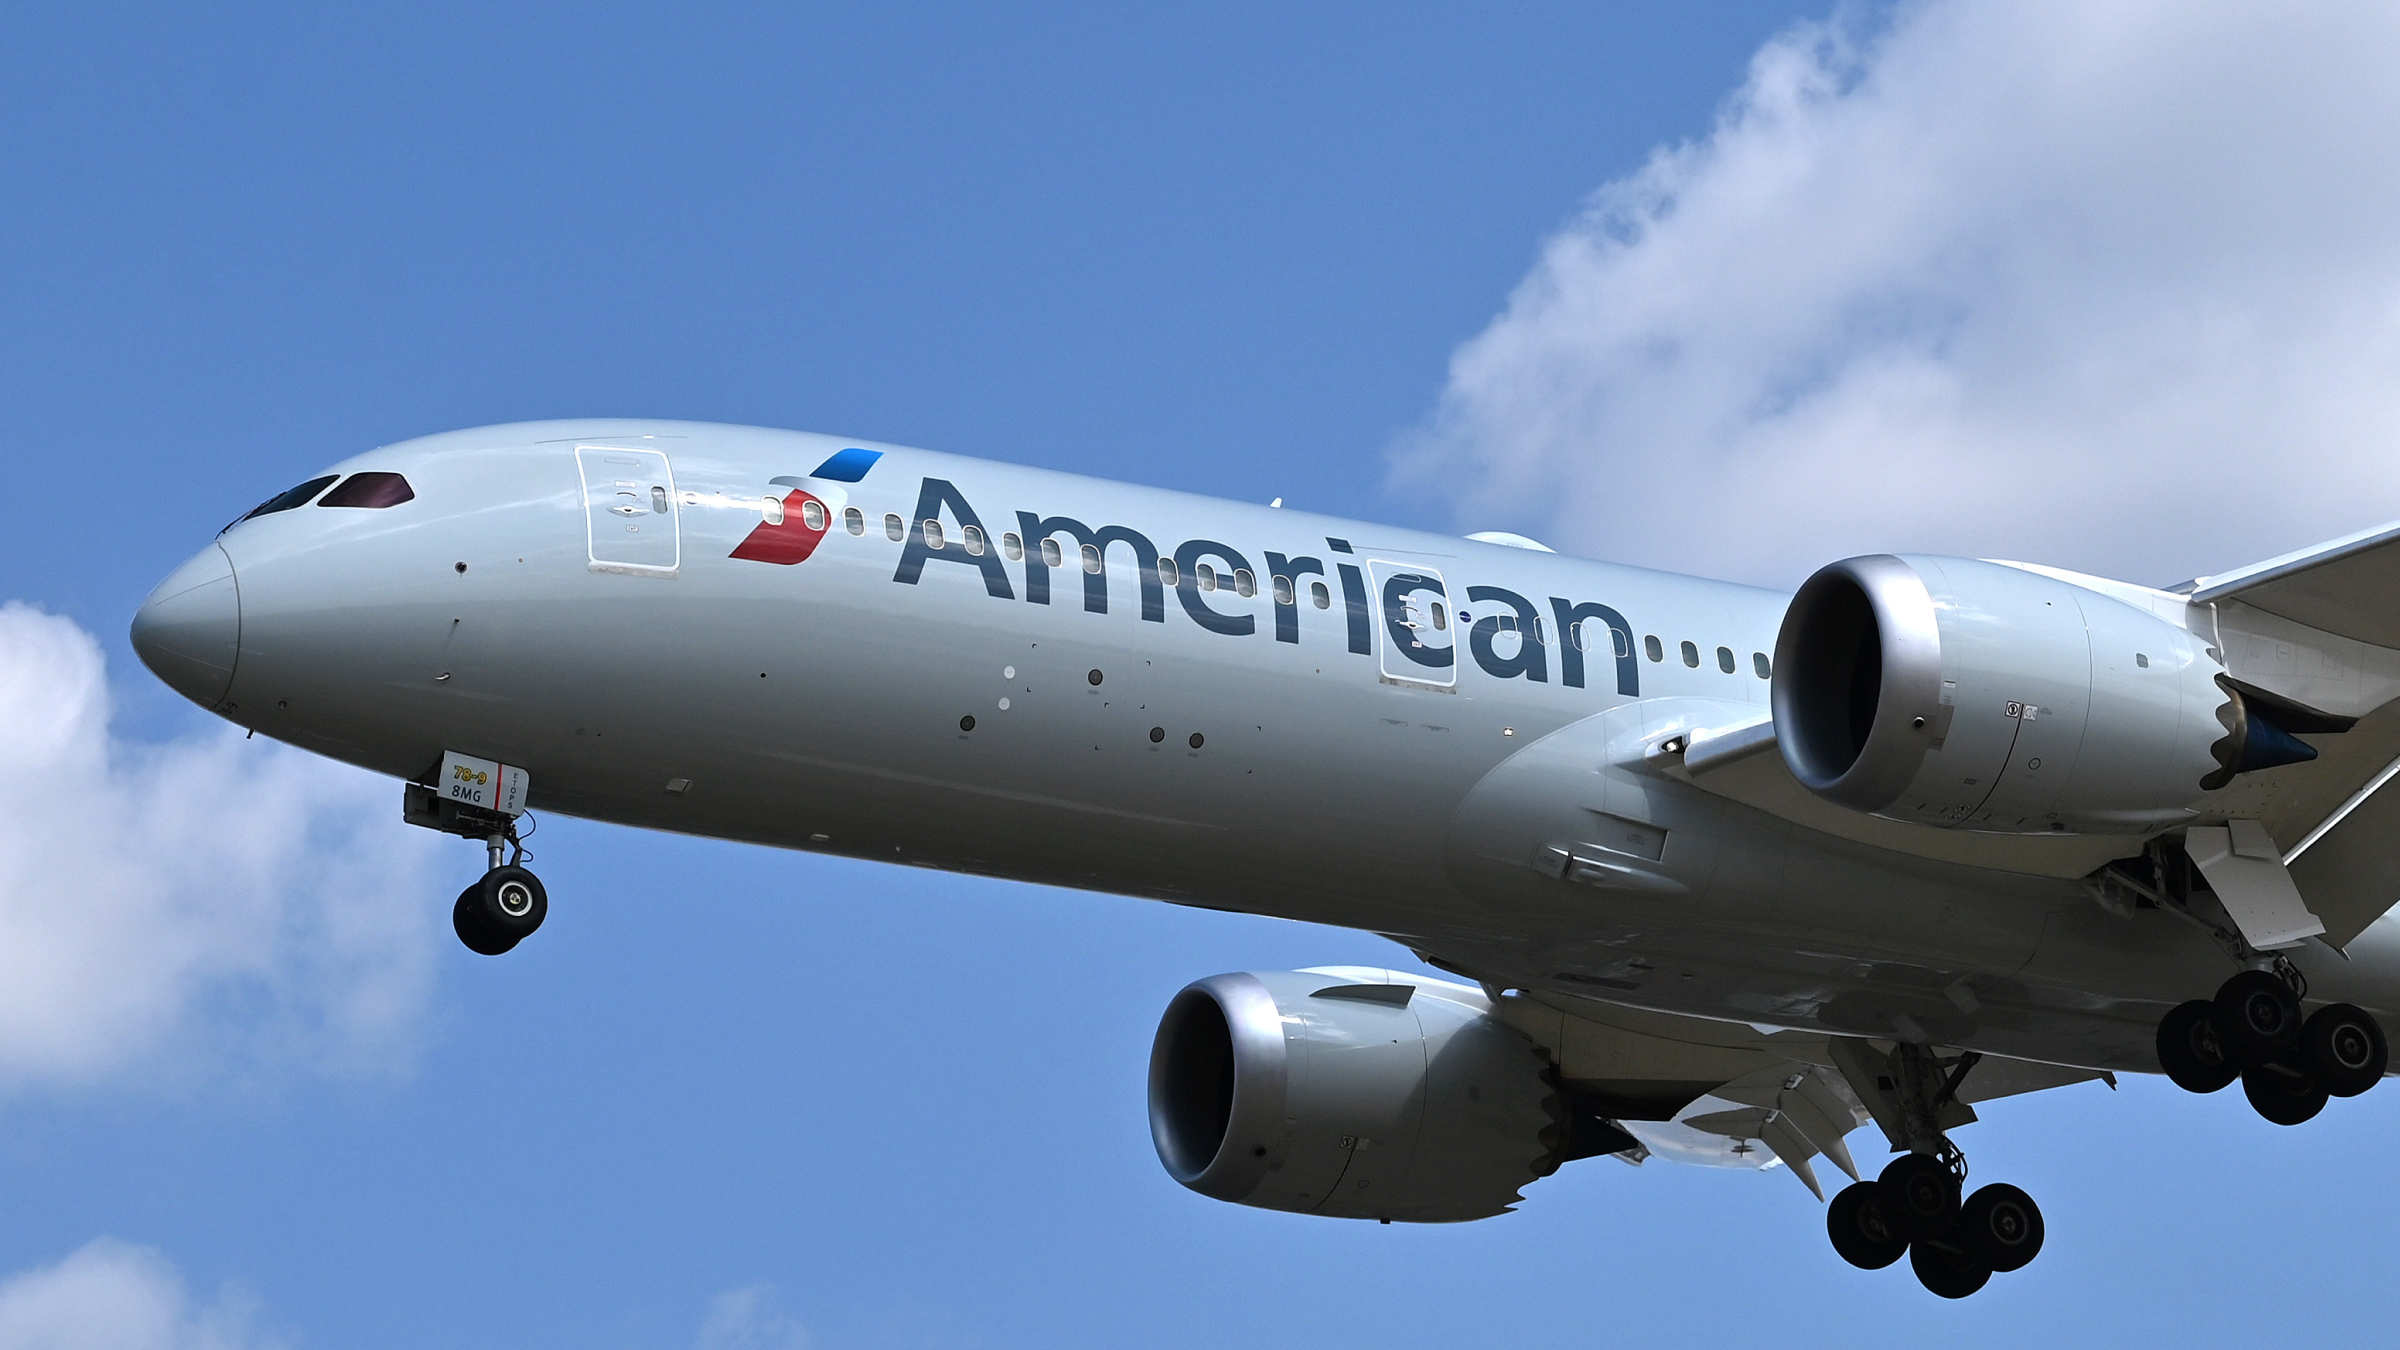
- American Airlines AAL: 10,00 statt 13,50 USD
- CoStar Group CSGP: 57 USD (zuvor 76 USD)
Ein starker Rückgang oder Anstieg der Fair Value-Schätzung einer Aktie kann darauf hindeuten, dass sich die Geschäftsentwicklung eines Unternehmens wandelt. Für Anleger ist es jedoch wichtig zu berücksichtigen, wie sich der Kurs einer Aktie im Vergleich zu dieser Schätzung entwickelt. CoStar verfügt über ein 5-Sterne-Morningstar Rating, was darauf hindeutet, dass unsere Analysten die Aktie selbst nach der deutlichen Bewertungskorrektur als für langfristige Anleger attraktiv bepreist ansehen. Optimum und The Trade Desk verfügen jeweils über ein 3-Sterne-Rating, was darauf hindeutet, dass sie fair bewertet sind, während American Airlines mit 2 Sternen und Iqiyi mit 1 Stern als überbewertet gelten.
Hier erfahren Sie, was die Analysten von Morningstar zu diesen Aktien sagen.
iQiyi
- : 0,50 USDFair Value-Schätzung
- Abnahme des fairen Werts: 50 %
- : KeinerEconomic Moat
- : ★Morningstar Rating
„Das erste Quartal von iQiyi verlief schwach. Der Umsatz sank im Vergleich zum Vorjahreszeitraum um 13 %, und das Unternehmen verzeichnete nach einem Gewinn im Vorjahr nun einen operativen Verlust. Gleichzeitig setzt das Management verstärkt auf seine Strategie im Bereich der künstlichen Intelligenz, was sich insbesondere in der Einführung seines KI-Tools für die Video- und Filmproduktion, Nadou Pro, zeigt.“
„Die KI-Strategie von iQiyi basiert auf der Annahme, dass Videoinhalte knapp sind. Wir teilen diese Ansicht nicht. Was nach wie vor knapp ist, sind hochwertige Inhalte. Der Fokus auf KI-gestützte Massenproduktion geht auf ein Problem ein, das der Markt gar nicht hat, und dürfte zu einer weiteren Kommodifizierung von Inhalten bei schwächeren Stückkosten führen.“
„Wir senken unsere Fair Value-Schätzung für das Unternehmen Iqiyi, das über keinen Wettbewerbsvorteil verfügt, um 50 % auf 0,50 US-Dollar, was einer Kürzung der Gewinne in der Mitte des Konjunkturzyklus um 44 % entspricht. Die Herabstufung ist in erster Linie auf eine Senkung unserer Umsatzprognosen um 22 % zurückzuführen, da Nutzer zu Plattformen mit qualitativ hochwertigeren Inhalten abwandern, sowie auf eine Verschlechterung der operativen Rentabilität.“
—Ivan Su, leitender Aktienanalyst
Anleger können mehr über Sus Einschätzung zu iQiyierfahren.
Optimum Communications
- Fair Value-Schätzung: 1,00 USD
- Rückgang des fairen Werts: 44 %
- Economic Moat: Keiner
- Morningstar Rating: ★★★
„Der Kundenrückgang bei Optimum hat sich im ersten Quartal weiter verschärft, wobei die Zahl der Privatkunden im Vergleich zum Vorjahreszeitraum um 6 % zurückging. Dank des soliden Wachstums bei Lightpath, der Tochtergesellschaft des Unternehmens für Unternehmensdienstleistungen, sowie höherer Werbeeinnahmen konnte der Umsatzrückgang auf 4 % begrenzt werden.“
„Die Unternehmensleitung hat in diesem Quartal einen anderen Ton angeschlagen und angedeutet, dass sie niedrigere Preise nutzen wird, um Kundenverluste auszugleichen. Im letzten Quartal hatte das Unternehmen noch erklärt, es sei in der Lage, das EBITDA zu stabilisieren, doch nun rechnet es für 2026 mit einem Rückgang im niedrigen bis mittleren einstelligen Bereich."
„Wir senken unsere Fair Value-Schätzung von 1,80 auf 1,00 US-Dollar. Wir bekräftigen unser Rating ‘Extreme Unsicherheit’, das die enorme Schuldenlast von Optimum widerspiegelt, einschließlich einer Vielzahl von Fälligkeiten im Jahr 2027.“
—Michael Hodel, Director der Aktienanalyse
Erfahren Sie mehr über Hodels Prognose für Optimum Communications.
The Trade Desk
- Fair Value-Schätzung: 21,00 USD
- Rückgang des fairen Werts: 28 %
- Economic Moat: Keiner
- Morningstar Rating: ★★★
„Die Aktien von The Trade Desk notieren schwächer, nachdem die Ergebnisse des ersten Quartals laut FactSet eine anhaltende Wachstumsverlangsamung, gestiegene Investitionsausgaben sowie eine Prognose für das zweite Quartal zeigten, die hinter den Erwartungen der Wall Street hinsichtlich Wachstum und Margen zurückblieb.“
„Geringere Wachstumserwartungen, Meinungsverschiedenheiten mit Großkunden, anhaltende Fluktuation in der Führungsetage, ein Mangel an eigenen Daten sowie ein auf Transparenz ausgerichtetes Geschäftsmodell, das mittlerweile auf taube Ohren zu stoßen scheint, erklären, warum der Kurs von The Trade Desk gegenüber seinem Höchststand vor 18 Monaten um 85 % gefallen ist. Das erste Quartal ließ keine Hoffnung auf eine baldige Trendwende aufkommen.“
„Wir senken unsere Fair Value-Schätzung von 29 auf 21 Dollar, was einer Senkung unserer Prognose für die durchschnittliche jährliche Wachstumsrate in den nächsten fünf Jahren von 10 % auf 9 % sowie höheren Kosten im Zusammenhang mit der Verbesserung der auf der Plattform verfügbaren Daten Rechnung trägt. Wir sind der Ansicht, dass diese Investition für das Überleben des Unternehmens notwendig ist.“
—Mark Giarelli, Aktienanalyst
Giarelli berichtet hier ausführlicher über die Aktie von The Trade Desk.
American Airlines
- Fair Value-Schätzung: 10,00 USD
- Rückgang des fairen Werts: 26 %
- Economic Moat: Keiner
- Morningstar Rating: ★★
„American Airlines meldete im ersten Quartal bei einem Umsatz von 14 Milliarden US-Dollar einen operativen Verlust von 41 Millionen US-Dollar. Das Management investiert in mehr Premium-Sitzplätze, um mit Delta und United konkurrieren zu können, und kündigte an, die Kapazitäten in den kommenden Monaten stärker auszubauen als die Wettbewerber."
„American befindet sich in einem Wettstreit mit Delta und United um die Gunst treuer Kunden, die bereit sind, für Vergünstigungen wie Lounge-Zugang, bevorzugte Sitzplätze und gehobene Mahlzeiten zu zahlen oder Meilenpunkte einzulösen. Wir sind der Ansicht, dass American über die notwendigen Mittel verfügt, um im Wettbewerb zu bestehen, doch könnte das Unternehmen auch der Versuchung erliegen, Marktanteile allzu aggressiv zu verfolgen.“
„Wir haben unsere Fair Value-Schätzung für die Aktien von American Airlines, die über keinen Wettbewerbsvorteil verfügen, von 13,50 USD auf 10,00 USD gesenkt. Dies spiegelt die geringeren Margen infolge höherer Treibstoffkosten sowie die verminderte Fähigkeit von American wider, bei der Erweiterung seines Streckennetzes und der Eroberung von Marktanteilen höhere Erträge zu erzielen.“
—Nicolas Owens, Aktienanalyst
Den Rest von Owens’ Einschätzung zu American Airlines finden Sie hier.
CoStar Group
- Fair Value-Schätzung: 57,00 USD
- Rückgang des fairen Werts: 25 %
- Economic Moat: Gering
- Morningstar Rating: ★★★★★
CoStar verzeichnete im Laufe des Quartals zwei Senkungen der Fair Value-Schätzung. Die jüngste Senkung von 66 USD auf 57 USD pro Aktie erfolgte, nachdem die Betreuung der Aktie an einen neuen Analysten übertragen worden war. „Trotz der Senkung unserer Fair Value-Schätzung und unserer Bewertung des Wettbewerbsvorteils sind wir der Ansicht, dass die Aktien bei den aktuellen Bewertungen äußerst attraktiv sind und geduldigen, langfristig orientierten Anlegern eine überzeugende Gelegenheit bieten, eine Beteiligung an einem widerstandsfähigen Wachstumsunternehmen mit 60 aufeinanderfolgenden Quartalen zweistelligen Umsatzwachstums aufzubauen“, schrieb Aktienanalyst Austin Taggart.
Schon zu Beginn des laufenden Quartals war der faire Wert für CoStar nach der Veröffentlichung des Ergebnisberichts für das erste Quartal von 76 USD auf 66 USD gesenkt worden. „CoStar meldete solide Ergebnisse für das erste Quartal: Der Umsatz stieg um 23 % auf 897 Millionen USD, und das bereinigte EBITDA hat sich gegenüber dem Vorjahreszeitraum auf 132 Millionen USD nahezu verdoppelt“, schrieb Sean Dunlop, Director der Aktienanalyse. „Dennoch tendierten die Aktien des Unternehmens im nachbörslichen Handel leicht nach unten, da die Anleger weiterhin Bedenken hinsichtlich der Investitionen in Homes.com hegen. Nach Auswertung der Quartalsergebnisse senken wir unsere Fair Value-Schätzung für das Unternehmen mit breitem Wettbewerbsvorteil CoStar von 76 auf 66 Dollar pro Aktie. Dies ist ausschließlich auf die Neukalibrierung unserer Kapitalkosten zurückzuführen, um diese besser an unsere globale Abdeckung anzupassen (wir weisen dem Unternehmen nun Kapitalkosten von 8,3 % zu, gegenüber zuvor 7,4 %). Ohne diese Anpassung hätten wir unsere Fair Value-Schätzung um einen niedrigen einstelligen Prozentsatz angehoben.“
Lesen Sie hierTaggarts vollständige Stellungnahme zu CoStar.
